
Das Wichtigste in Kürze
Rückblick auf das 3. Quartal 2026
Unternehmensgewinne und Zinsen im Stresstest: Aktien halten stand, Anleihen geraten unter Druck
Das dritte Quartal stellte die Widerstandsfähigkeit der Kapitalmärkte erneut auf die Probe. Steigende Energiepreise, hartnäckiger Inflations-druck und ein kräftiger Anstieg langfristiger Anleiherenditen trafen auf eine Weltwirtschaft, die sich gleichzeitig erstaunlich robust zeigte.
Besonders auffällig war die unterschiedliche Reaktion der Anlageklassen: Während Anleihen unter den steigenden Renditen deutlich litten, hielten sich die großen Aktienmärkte vergleichsweise gut. Entscheidend waren erneut die hohen Unternehmensgewinne.
Die Berichtssaison fiel insbesondere in den USA außergewöhnlich stark aus und bestätigte damit die fundamentale Unterstützung für Aktien. Gleichzeitig wurde das Marktumfeld selektiver. Im Juli gerieten viele zuvor stark gestiegene Technologie- und KI-Aktien zeitweise unter Druck. Der langfristige Investitionszyklus blieb intakt, doch der Fokus verschob sich zunehmend von Wachstum und Engpässen hin zu Cashflows, Finanzierungskosten und der Frage, ob die enormen Investitionen tatsächlich angemessene Renditen liefern.
Ab August rückte der Anleihemarkt immer stärker ins Zentrum. Langfristige Renditen stiegen weltweit auf Mehrjahres- oder sogar Jahrzehntehochs. Für bestehende langlaufende Anleihen war das schmerzhaft, für Neuanlagen verbessert sich damit jedoch zunehmend die Ausgangslage.
Zum Ende des dritten Quartals bleibt das Umfeld damit konstruktiv, aber anspruchsvoll: starke Unternehmensgewinne auf der einen Seite, steigende Finanzierungskosten und eine geringere Fehlertoleranz auf der anderen.
Wirtschaftliche Lage
Widerstandsfähiger als erwartet – Europa stabilisiert sich
Die Weltwirtschaft entwickelte sich auch im dritten Quartal stabiler, als es angesichts hoher Energiepreise, geopolitischer Risiken und gestiegener Finanzierungskosten zu erwarten gewesen wäre. Von einem kräftigen globalen Aufschwung kann zwar weiterhin keine Rede sein. Gleichzeitig fehlen bislang aber klare Anzeichen für einen breiten konjunkturellen Abschwung. Der Internationale Währungsfonds geht für 2026 von rund drei Prozent globalem Wachstum aus, die OECD erwartet 2,9 Prozent. Beide Institutionen betonen zugleich, dass der Puffer für weitere Belastungen nur begrenzt ist.
OECD-Wachstumsprognosen (reales BIP gegenüber Vorjahr)
| in % | Welt | USA | Euroraum | China |
| 2026 | 2,9 | 2,2 | 1,0 | 4,5 |
| 2027 | 3,0 | 2,1 | 1,0 | 4,2 |
Quelle: OECD Interim Economic Outlook, September 2026
In den USA zeigte sich zunächst vor allem der Arbeitsmarkt schwächer. Die Beschäftigungsdynamik hat gegenüber dem Jahresbeginn sichtbar nachgelassen, während frühere Monatszahlen teilweise nach unten korrigiert wurden. Gleichzeitig blieb die Arbeitslosenquote niedrig und die Unternehmen hielten sich mit größeren Entlassungswellen zurück. Konsum und Investitionen entwickelten sich deutlich robuster. Das Wachstum im zweiten Quartal wurde nachträglich auf eine auf das Jahr hochgerechnete Rate von 2,2 Prozent angehoben. Besonders stark waren der private Konsum und die Unternehmensinvestitionen. Dabei spielt der Ausbau der KI-Infrastruktur für die Realwirtschaft anhaltend eine wichtige Rolle. Hohe Investitionen in Rechenzentren, Chips, Netze und Stromversorgung stützen die Nachfrage nach Bauleistungen und Ausrüstung. Die OECD verweist ausdrücklich darauf, dass dieser Investitionsboom einen Teil der Belastungen aus den höheren Energiepreisen kompensiert. KI ist damit nicht nur ein Börsen- und Technologiethema, sondern ein bedeutender makroökonomischer Faktor.
Die Handelspolitik blieb ein Unsicherheitsfaktor. Nach dem Auslaufen der zunächst befristeten globalen US-Importabgabe führten die USA im Juli unter einer neuen Rechtsgrundlage erneut Zölle gegen zahlreiche Handelspartner ein. Die unmittelbaren Marktreaktionen blieben vergleichsweise begrenzt, für Unternehmen bleiben Importkosten und die Verlässlichkeit internationaler Handelsregeln jedoch wichtige Planungsfaktoren.
In Europa entwickelte sich das Bild im Verlauf des Quartals überraschend positiv. Noch zum Halbjahr hatten wir auf Bremsspuren bei Stimmung und Nachfrage hingewiesen. Inzwischen mehren sich Anzeichen einer Stabilisierung. Besonders die Industrie gewann an Schwung: Produktion, Neuaufträge und Exporte legten zuletzt wieder zu. Auffällig ist dabei die hohe Nachfrage nach Investitionsgütern, unter anderem im Zusammenhang mit Verteidigung und KI-Infrastruktur. Von einem kräftigen Aufschwung sollte dennoch nicht gesprochen werden. Der private Konsum bleibt durch hohe Lebenshaltungskosten belastet, der deutsche Arbeitsmarkt zeigt Schwächen und die Erholung verläuft zwischen Ländern und Branchen weiterhin sehr ungleichmäßig. Positiv ist jedoch, dass sich die im ersten Halbjahr befürchtete breitere Abschwächung nicht bestätigt hat.
China bleibt dagegen zweigeteilt. Exportorientierte und strategisch geförderte Branchen entwickeln sich weiterhin vergleichsweise dynamisch, während die Binnennachfrage und der Immobiliensektor schwach bleiben. Besonders deutlich zeigt sich dieses Muster bei Unternehmen wie z.B. dem Autohersteller BYD: Das Wachstum wird zunehmend durch kräftig steigende Exporte getragen, während der Heimatmarkt deutlich weniger Dynamik zeigt.
Die wirtschaftliche Widerstandsfähigkeit ist für Anleger grundsätzlich positiv, hat aber auch eine Kehrseite. Solange Wachstum und Investitionen relativ stabil bleiben, fällt es den Notenbanken schwerer, den Kampf gegen die Inflation für beendet zu erklären. Gleichzeitig sorgen höhere Energiepreise für zusätzlichen Preisdruck. Das erklärt, warum die Konjunktur im dritten Quartal zwar besser als erwartet verlief, sich das Zinsumfeld für Unternehmen und Verbraucher dennoch verschärfte.
Zinsen und Anleihen
Renditeschock am langen Ende, aber höhere Renditen schaffen neue Chancen
Die Rentenmärkte standen im dritten Quartal deutlich stärker unter Druck als noch im ersten Halbjahr. Besonders lange Laufzeiten litten unter dem kräftigen Anstieg der Marktrenditen. Die Rendite zehnjähriger Bundesanleihen erhöhte sich im Quartalsverlauf um rund 0,7 Prozentpunkte, bei zehnjährigen US-Staatsanleihen waren es sogar rund 0,9 Prozentpunkte. Auch die langfristigen Renditen in Großbritannien, Frankreich und Japan erreichten Niveaus, die teilweise seit Jahrzehnten nicht mehr zu beobachten waren.
Der Preis des Kapitals steigt weltweit
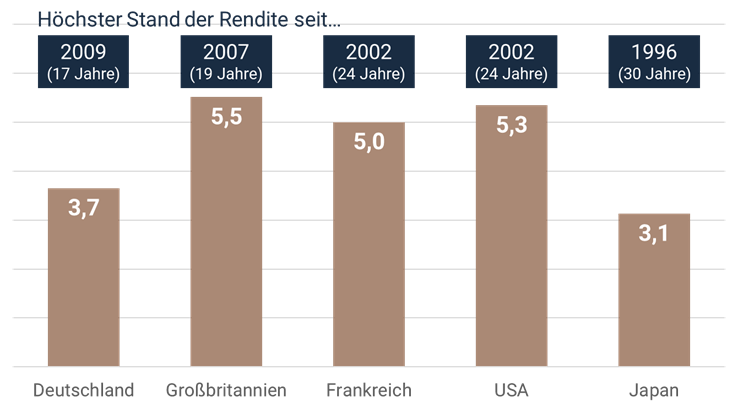
Grafik: Die Renditen 10-jähriger Staatsanleihen wichtiger Industrieländer stiegen bis Anfang Oktober 2026 auf Mehrjahres- oder sogar Jahrzehntehochs. Die Balken zeigen die Höchststände in Prozent. Die Angaben darüber markieren das letzte Jahr mit einem vergleichbaren Renditeniveau.
Quelle: FactSet, Stand: 1. Oktober 2026.
Die Auswirkungen zeigen sich unmittelbar in der Wertentwicklung. Der breite europäische Anleihemarkt verlor im dritten Quartal knapp vier Prozent. Kürzere Laufzeiten erwiesen sich erneut als deutlich stabiler: Der REX Performance Index mit zweijähriger Laufzeit gab lediglich um 0,7 Prozent nach, während der entsprechende Index mit vier Jahren bereits 2,1 Prozent verlor. Damit bestätigte sich unsere bisherige Präferenz für kurze bis mittlere Laufzeiten.
Hinter dem Renditeanstieg steht allerdings mehr als nur eine erneute Verschlechterung der Inflationsaussichten. Der kräftige Ölpreisanstieg erhöhte zwar den kurzfristigen Preisdruck, gleichzeitig blieb die Weltwirtschaft jedoch widerstandsfähiger als erwartet. Hinzu kommt ein enormer Finanzierungs-bedarf. Staaten müssen hohe Defizite, Infrastruktur- und Verteidigungs-ausgaben finanzieren. Parallel benötigt auch der enorme Investitionszyklus rund um KI und Energieinfrastruktur erhebliche Finanzierungsmittel. Allein große US-Technologiekonzerne haben im bisherigen Jahresverlauf Anleihen im dreistelligen Milliardenbereich emittiert, um unter anderem den Ausbau ihrer KI-Infrastruktur zu finanzieren.
Entsprechend ist der Renditeanstieg nicht ausschließlich Ausdruck höherer langfristiger Inflationserwartungen. Ein wachsender Teil entfällt auf höhere reale Zinsen und eine höhere Prämie dafür, Kapital für viele Jahre zu binden. Anleger verlangen damit wieder mehr Entschädigung für die Unsicherheit über Inflation, Wachstum, Staatsfinanzen und das zukünftige Angebot an Anleihen.
Im September signalisierten die Notenbanken, dass der Inflationskampf noch nicht beendet ist. Die Europäische Zentralbank erhöhte ihre Leitzinsen um weitere 0,25 Prozentpunkte: der Einlagensatz liegt seither bei 2,50 Prozent. Auch die US-Notenbank hob ihren Leitzins um 0,25 Prozentpunkte auf eine Spanne von 3,75 bis 4 Prozent an – die erste Zinserhöhung der Fed seit 2023.
Bemerkenswert war im dritten Quartal aber nicht nur das Zinsniveau, sondern auch ein verändertes Rollenverständnis der US-Notenbank. Bereits Ende Juli stimmten drei Mitglieder des Offenmarktausschusses für eine Zinserhöhung. Ende August nutzte Fed-Chef Kevin Warsh das Notenbanktreffen in Jackson Hole, um seine geldpolitische Philosophie grundsätzlicher zu erläutern. Die Fed soll künftig weniger konkrete Hinweise auf kommende Zinsentscheidungen geben und stärker auf belastbare wirtschaftliche Trends sowie unverfälschte Marktsignale achten. Gleichzeitig bezeichnete Warsh das Inflationsziel von zwei Prozent als feste Leitplanke. Für Anleger bedeutet dies tendenziell weniger Orientierung durch die Notenbank. Die Bedeutung von Konjunkturdaten, Inflation und Marktpreisen für kurzfristige Zins- und Renditebewegungen wächst hingegen.
Wie angespannt die Situation am langen Ende zeitweise war, zeigte eine ungewöhnliche Maßnahme des US-Finanzministeriums. Nachdem die Rendite 30-jähriger US-Staatsanleihen im August auf rund 5,3 Prozent gestiegen war, wurden die geplanten Rückkäufe älterer langlaufender Staatsanleihen deutlich ausgeweitet. Ziel war vor allem, die Liquidität und Funktionsfähigkeit des Marktes zu verbessern. Der beruhigende Effekt blieb allerdings begrenzt: Technische Maßnahmen können Marktspannungen lindern, lösen aber weder hohe Defizite noch Inflations- oder Finanzierungsrisiken.
Gleichzeitig lohnt die Unterscheidung zwischen einem allgemeinen Zinsanstieg und einer Verschlechterung der Kreditwürdigkeit. Bei Bundesanleihen spiegelt die höhere Rendite bislang vor allem das veränderte globale Zinsumfeld wider. In Frankreich kam dagegen eine zusätzliche fiskalische Risikoprämie hinzu. Auch bei Unternehmensanleihen guter Bonität blieben die Risikoaufschläge insgesamt vergleichsweise stabil. Der Stress spielte sich damit bislang stärker beim allgemeinen Zinsniveau als bei den Kreditrisiken ab.
Für Anleger hat diese Entwicklung zwei Seiten. Bestehende – vor allem langlaufende – Anleihen erlitten Kursverluste. Für Neuanlagen verbessert sich die Ausgangslage dagegen: Höhere Renditen bedeuten höhere laufende Erträge und schaffen gleichzeitig einen größeren Puffer gegen zukünftige Schwankungen. Damit verändert sich auch unsere Einschätzung langsam:
Kurze bis mittlere Laufzeiten bleiben zwar vorerst unser Schwerpunkt. Nach dem deutlichen Renditeanstieg werden längere Laufzeiten jedoch zunehmend interessanter. Eine schrittweise Verlängerung käme vor allem dann in Betracht, wenn Wachstums- und Inflationsdruck nachlassen und sich gleichzeitig der Aufwärtstrend der langfristigen Renditen stabilisiert. Je nach Portfolio-ausrichtung bleiben dabei unterschiedliche Bausteine sinnvoll: Unternehmens-anleihen guter Bonität bilden häufig einen wichtigen Kern, ergänzt um gedeckte und weiterhin auch inflationsgeschützte Anleihen. Bei einer späteren Verlängerung der Laufzeiten würden wir stärker vom allgemeinen Zinsniveau profitieren wollen, ohne gleichzeitig deutlich mehr Kreditrisiko einzugehen.
Der entscheidende Unterschied zum ersten Halbjahr lautet damit: Steigende Renditen waren zunächst vor allem eine Belastung – inzwischen werden sie zunehmend auch zur Renditechance.
Rohstoffe und Währungen
Öl durch Iran-Konflikt erneut im Mittelpunkt – Währungen reagieren auf die Zinsunterschiede
Die Rohstoffmärkte spiegelten die Spannungen des dritten Quartals besonders deutlich wider. Die erneute Eskalation begann bereits am 8. Juli. US-Präsident Trump erklärte das zuvor vereinbarte Interimsabkommen mit dem Iran für beendet. Damit kehrte die Risikoprämie am Ölmarkt sofort zurück und die Hoffnung auf eine schnelle Normalisierung der Energieversorgung schwand. Brent verteuerte sich im Quartal um rund 39 Prozent und lag zum Quartalsende wieder oberhalb von 100 US-Dollar je Fass. Ursache waren vor allem die weiterhin eingeschränkte Nutzung der Straße von Hormus, neue Spannungen im Verhältnis zwischen den USA und dem Iran sowie Sorgen um die Versorgung mit Öl und raffinierten Produkten. Für Europa ist diese Entwicklung besonders relevant. Höhere Energiepreise belasten nicht nur Verbraucher und Unternehmen, sondern wirken auch auf Inflation und Geldpolitik. Gleichzeitig zeigt sich, dass sich die Versorgungslage gegenüber dem Frühjahr leicht verbessert hat: Im September wurden wieder deutlich mehr LNG-Ladungen durch die Straße von Hormus transportiert als in den Monaten zuvor. Von einer vollständigen Normalisierung kann dennoch keine Rede sein.
Auch Kupfer legte im dritten Quartal um rund neun Prozent zu. Die strukturelle Nachfrage nach Rechenzentren, Elektrifizierung, Stromnetzen und Infrastruktur bleibt hoch. Der KI-Boom benötigt damit längst nicht nur Chips und Software, sondern zunehmend auch klassische industrielle Rohstoffe.
Gold gewann im Quartal ebenfalls hinzu, geriet im September jedoch deutlich unter Druck. Höhere Realrenditen und ein stärkerer US-Dollar erhöhten die Opportunitätskosten des zinslosen Edelmetalls. Gleichzeitig blieb die strukturelle Nachfrage von Zentralbanken und langfristig orientierten Investoren hoch. Die Rolle von Gold als zusätzlicher Diversifikationsbaustein wurde dadurch nicht grundsätzlich infrage gestellt.
An den Devisenmärkten spielten die unterschiedlichen Zinsniveaus eine immer wichtigere Rolle. Der US-Dollar gewann im dritten Quartal leicht gegenüber dem Euro und zog vor allem im September an, als die US-Renditen nochmals deutlich stiegen. Der Euro stand dagegen durch höhere Energiepreise und das insgesamt niedrigere Zinsniveau leicht unter Druck.
Besonders bemerkenswert war die Entwicklung des japanischen Yen. Die Bank of Japan erhöhte ihren Leitzins im September auf 1,25 Prozent und damit auf den höchsten Stand seit 31 Jahren. Dennoch blieb der Yen zunächst schwach, weil der Zinsabstand vor allem zu den USA weiterhin groß ist. Ende Juli intervenierten Japan und die USA erstmals seit 2011 wieder koordiniert zugunsten des Yen. Bemerkenswert: Washington verkaufte dabei nicht Dollar, sondern rund 500 Mio. Euro gegen Yen – ein sehr ungewöhnlicher Schritt, der offenbar vorab nicht mit der EZB abgestimmt war. Der Yen konnte sich daraufhin insbesondere gegenüber dem Euro kräftig erholen.
Die Rohstoff- und Währungsmärkte zeigten damit denselben roten Faden wie die Rentenmärkte: Energiepreise und Zinsunterschiede waren im dritten Quartal wieder entscheidende Preistreiber. Vor diesem Hintergrund ist umso bemerkenswerter, wie widerstandsfähig sich die Aktienmärkte entwickelten.
Aktien
Starke Gewinne stützen Aktien – der Markt wird selektiver
Die Aktienmärkte hielten sich im dritten Quartal trotz steigender Renditen, hoher Energiepreise und geopolitischer Unsicherheit bemerkenswert gut. In den USA konnten S&P 500 und Nasdaq Composite leicht zulegen, während sich die europäischen Aktienmärkte per saldo weitgehend seitwärts bewegten.
Unterhalb der Indexoberfläche war das Bild allerdings deutlich unruhiger. Energie und Technologie gehörten in den USA zu den stärkeren Bereichen, während verschiedene zyklische und zinssensitive Branchen zurückblieben. In Europa entwickelten sich unter anderem Energie, Banken und Rohstoffwerte vergleichsweise robust, während Immobilien, Bau und Teile des Konsumbereichs stärker unter Druck standen.
Fundamental blieb die Ausgangslage dennoch ausgesprochen solide. Die Berichtssaison für das zweite Quartal fiel in den USA außergewöhnlich stark aus. Auch die Gewinnschätzungen für das dritte Quartal wurden im Verlauf des Sommers entgegen dem üblichen saisonalen Muster teilweise weiter angehoben. Hohe Gewinnmargen und weiterhin robuste Umsätze sorgten damit für eine wichtige Unterstützung der Aktienmärkte.
Auch Europa überzeugte stärker, als es die verhaltene Indexentwicklung vermuten ließ. Die Gewinne der Unternehmen im STOXX Europe 600 lagen im zweiten Quartal rund 24 Prozent über dem Vorjahresniveau – der stärkste Zuwachs seit 2022. Einen erheblichen Beitrag leistete zwar der Energiesektor. Doch auch ohne Energie blieb das Gewinnwachstum klar zweistellig. Positiv war außerdem, dass sich die Gewinnrevisionen für europäische Unternehmen im Verlauf des Sommers auf den höchsten Stand seit 2021 verbesserten. Die fundamentale Lage war damit auch in Europa besser als die teilweise schwache Kursentwicklung einzelner Branchen vermuten ließ.
Der Unterschied zwischen guten Unternehmenszahlen und einer zunehmend selektiven Kursentwicklung war eines der wichtigsten Merkmale des Quartals. Besonders deutlich zeigte sich dies im Technologiesektor. Im Juli gerieten viele zuvor stark gestiegene Halbleiter- und KI-Werte unter Druck. Die Nachfrage nach Rechenleistung, Speicher, Rechenzentren und Strominfrastruktur blieb zwar hoch, doch Anleger begannen stärker zwischen Investitionsvolumen und tatsächlicher Wirtschaftlichkeit zu unterscheiden.
Damit setzte sich eine Entwicklung fort, die sich bereits zum Halbjahr abgezeichnet hatte. Zunächst suchte der Markt vor allem nach den nächsten Engpässen innerhalb der KI-Wertschöpfungskette. Im dritten Quartal rückten zunehmend Investitionsausgaben, Cashflows und Kapitalrenditen in den Mittelpunkt. Die entscheidende Frage lautet inzwischen weniger, wer am meisten in KI investiert, sondern wer mit diesen Investitionen dauerhaft hohe Gewinne erwirtschaftet. Gerade für höher bewertete Unternehmen ist diese Unterscheidung sehr wichtig. Es reicht häufig nicht mehr aus, dass Umsätze und Gewinne weiter steigen. Auch das Wachstumstempo selbst muss hoch bleiben. Schon eine Verlangsamung von außergewöhnlichem auf lediglich sehr starkes Wachstum kann deshalb zu deutlichen Kursreaktionen führen. Gute Unternehmenszahlen werden damit nicht automatisch mit steigenden Aktienkursen belohnt, wenn die Erwartungen zuvor bereits sehr hoch waren.
Zuletzt zeichnete sich die nächste Entwicklungsstufe des KI-Zyklus ab. Neben Infrastruktur und Rechenleistung rückten konkrete Anwendungen und sogenannte KI-Agenten stärker in den Vordergrund. Damit beginnt sich zu zeigen, wofür die in den vergangenen Jahren aufgebaute Rechenleistung tatsächlich genutzt werden könnte. Für Anleger verschiebt sich die Diskussion damit von der Bereitstellung der Infrastruktur hin zur wirtschaftlichen Nutzung.
Weniger überzeugend war zuletzt die Markttechnik. Die großen Aktienindizes vermittelten ein stabileres Bild als viele ihrer Einzelwerte. Zum Quartalsende notierte weniger als die Hälfte der Aktien im S&P 500 oberhalb ihres langfristigen 200-Tage-Durchschnitts. Gleichzeitig lagen rund 40 Prozent der Indexmitglieder seit Jahresbeginn sogar im Minus. Die positive Entwicklung der großen Börsenbarometer wurde damit erneut nur von einem begrenzten Teil des Marktes getragen. Eine schwächere Marktbreite ist für sich genommen noch kein Verkaufssignal. Sie macht einen Markt jedoch anfälliger, weil Rückschläge bei wenigen großen Indexgewichten stärkere Auswirkungen auf die Gesamtindizes haben können. Gleichzeitig blieb der längerfristige Trend bei vielen großen Märkten intakt. Das technische Bild ist damit eher als Warnsignal für zunehmende Selektivität denn als Hinweis auf einen bereits gebrochenen Aufwärtstrend zu verstehen.
Anleger werden vorsichtiger - von Panik aber keine Spur
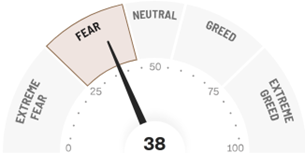
Grafik: Die Stimmung am US-Aktienmarkt hat sich zuletzt deutlich eingetrübt. Beispielweise liegt der Fear & Greed-Index von CNN mit 38 Punkten im Bereich der Angst („Fear“). Von einer ausgeprägten Panikphase („Extreme Fear“), die häufig mit antizyklischen Chancen einherging, kann bislang nicht gesprochen werden.
Quelle: CNN Fear and Greed Index, Abgerufener Stand: 5. Oktober 2026, 14 Uhr.
Auch die Stimmung der Anleger („Sentiment“) zeichnete im dritten Quartal kein eindeutiges Bild. Kurzfristig nahm die Skepsis insbesondere im September deutlich zu. Zeitweise war nur noch ein recht kleiner Teil der Anleger kurzfristig positiv für US-Aktien gestimmt, während sich die strategische Einschätzung (auch „Wertwahrnehmung“ genannt) gleichzeitig konstruktiv verbesserte.
Auch andere von uns beobachtete Sentimentindikatoren zeichneten zum Quartalsende ein ähnliches Bild: kurzfristig eher vorsichtig bis negativ, auf mittlere Sicht weitgehend neutral und für einen längeren Zeithorizont weiterhin konstruktiv. Gegen ein ausgeprägtes antizyklisches Kaufsignal sprach allerdings die weiterhin erhöhte Positionierung vieler Investoren. Institutionelle Anleger hielten unverändert hohe Aktienquoten, während die Barbestände niedrig blieben. Auch aktive Investmentmanager waren über weite Teile des Quartals noch überdurchschnittlich investiert. Besonders Halbleiter- und KI-nahe Titel gehörten dabei wenig überraschend zu den am stärksten besetzten Marktsegmenten.
Damit entstand eine durchwachsene Kombination: Negative Stimmung ist für antizyklisch orientierte Anleger dann besonders interessant, wenn gleichzeitig erhebliche Risiken in den Depots abgebaut werden. Diese Konstellation war im dritten Quartal jedoch nur teilweise gegeben.
Insgesamt bleibt das Bild damit konstruktiv, aber anspruchsvoller: Starke Fundamentaldaten und Unternehmensgewinne treffen auf eine eingeschränkte Marktbreite, hohe Bewertungen und eine teilweise ambitionierte Positionierung. Extreme Schlussfolgerungen in die eine oder andere Richtung lassen sich daraus nicht ableiten.
Perspektiven für die kommenden Monate
Renditen, Gewinne und Politik prägen das Schlussquartal
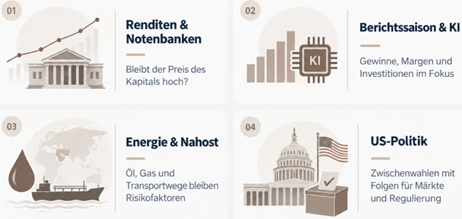
Im vierten Quartal treffen mehrere Themen zusammen, die für die Kapitalmärkte richtungsweisend werden können. Im Mittelpunkt stehen dabei weiterhin die Entwicklung der langfristigen Renditen, die nächste Quartalsberichtssaison der Unternehmen, der Nahostkonflikt und zunehmend auch die US-Zwischenwahlen.
Bei Anleihen wird entscheidend sein, ob sich der Renditeanstieg stabilisiert. Hohe Finanzierungskosten wirken mit Verzögerung auf Immobilien, Investitionen und Konsum. Sie könnten damit später auch Wachstums- und Inflationsdruck dämpfen. Gleichzeitig sprechen der hohe Kapitalbedarf von Staaten und Unternehmen sowie erhöhte Energiepreise gegen eine schnelle Rückkehr zu deutlich niedrigeren Renditen. Für Anleger könnte damit im Verlauf der kommenden Monate der Zeitpunkt für eine vorsichtige Verlängerung der Laufzeiten näher rücken. Geduld ist aber gefragt.
An den Aktienmärkten rückt im Oktober die nächste Berichtssaison in den Mittelpunkt. Die Messlatte ist hoch, weil die Gewinnschätzungen im dritten Quartal ungewöhnlicherweise weiter angehoben wurden. Gute Ergebnisse allein könnten deshalb teilweise nicht mehr ausreichen. Wichtig werden insbesondere der Ausblick der Unternehmen, Investitionsausgaben, Margen und freie Cashflows sein. Gerade bei Technologie- und KI-Unternehmen dürfte sich erneut zeigen, ob die enormen Investitionen tatsächlich in entsprechend steigende Erträge münden.
Ein zusätzlicher Stimmungstest könnte der geplante Börsengang des KI-Anbieters Anthropic werden. Die veröffentlichten Unterlagen zeigen eindrucksvoll, welche Dimensionen der KI-Investitionszyklus inzwischen erreicht hat: Neben sehr hohem Umsatzwachstum stehen erhebliche Verluste und langfristige Verpflichtungen für Rechenleistung und Infrastruktur. Ein möglicher Börsengang könnte damit zu einem wichtigen Stimmungstest dafür werden, wie viel Zukunftserwartung Anleger bei KI-Unternehmen weiterhin einzupreisen bereit sind.
Der Nahostkonflikt bleibt ebenfalls relevant, sollte für Anleger aber vor allem über seine wirtschaftlichen Auswirkungen beurteilt werden. Trotz einer zuletzt wieder höheren Zahl von Energieexporten durch die Straße von Hormus bleibt die Sicherheitslage sehr angespannt. Entscheidend sind deshalb weniger einzelne politische Schlagzeilen als die Frage, ob Öl, Gas und raffinierte Produkte dauerhaft wieder zuverlässiger transportiert werden können. Gerade bei Diesel und anderen Raffinerieprodukten bestehen derzeit weiterhin Engpässe. Ein fallender Rohölpreis allein wird diese Engpässe nicht beseitigen: die Preise an der Zapfsäule können länger hoch bleiben, als es die Entwicklung des Rohölpreises vermuten lässt.
Schließlich rücken die US-Zwischenwahlen am 3. November stärker in den Fokus. Gewählt werden das gesamte Repräsentantenhaus sowie ein Teil des Senats. Für die Kapitalmärkte ist dabei weniger eine parteipolitische Bewertung entscheidend als die Frage, welche Folgen sich für Finanzpolitik, Handel, Energiepolitik und Regulierung ergeben.
Für die Portfoliostruktur ergibt sich aus unserer Sicht weiterhin kein Anlass für ausgeprägt offensive oder einseitige Positionierungen. Aktien bleiben ein wichtiger langfristiger Renditebaustein, gleichzeitig sprechen teils erhöhte Bewertungen und eine begrenzte Marktbreite für eine disziplinierte Auswahl und regelmäßige Überprüfung der Gewichtungen. Sinnvoll erscheint dabei eine Kombination aus ausgewählten Unternehmen mit strukturellem Wachstum – etwa rund um künstliche Intelligenz und Infrastruktur – und defensiveren, cashflow-starken Unternehmen mit geringerer Konjunkturabhängigkeit und weniger anspruchsvollen Bewertungen. Damit lassen sich langfristige Wachstumschancen nutzen, ohne das Aktienrisiko zu stark auf einzelne Themen oder Marktsegmente zu konzentrieren.
Bei Anleihen sind die laufenden Erträge inzwischen attraktiv. Nach dem deutlichen Renditeanstieg verbessert sich sukzessive auch das Verhältnis von Chance und Risiko bei etwas längeren Laufzeiten. Gold kann weiterhin eine ergänzende Rolle zur Diversifikation übernehmen.
Fazit
Die zentrale Botschaft für das Schlussquartal lautet damit: Nicht ein einzelnes Ereignis dürfte über die Marktrichtung entscheiden, sondern das Zusammenspiel aus Energiepreisen, Renditen, Unternehmensgewinnen und erneut der Politik. Deshalb bleibt eine ausgewogene und breit diversifizierte Portfoliostruktur vorerst der verlässlichste Rahmen. Wir gehen konstruktiv gestimmt in das Schlussquartal.

