Marktbericht September 2026

Marktbericht September 2026

Das Wichtigste in Kürze

Renditeschock: Warum der Preis des Kapitals weltweit steigt

  • Heißer Herbst an den Anleihenmärkten: Langfristige Staatsanleihe-Renditen stiegen von Deutschland über Großbritannien und die USA bis Japan auf Niveaus, die seit vielen Jahren oder Jahrzehnten nicht mehr erreicht worden waren.
  • Hinter der Entwicklung steckt kein einzelner Auslöser. Höhere Energiepreise steigern kurzfristig den Inflationsdruck, gleichzeitig zeigen sich Wirtschaft und Investitionen aber überraschend robust. Hinzu kommen ein steigender Kapitalbedarf von Staaten und Unternehmen sowie höhere Prämien dafür, Kapital langfristig zu binden.
  • Bemerkenswert ist, dass die langfristigen Inflationserwartungen im Euroraum bislang vergleichsweise stabil geblieben sind. Die Europäische Zentralbank (EZB) führt den global synchronen Renditeanstieg seit Ende 2024 wesentlich auf höhere reale Laufzeitprämien zurück. Staatsschuldenrisiken spielen zusätzlich eine Rolle, zeigen sich bislang aber stärker in den Risikoaufschlägen einzelner Länder (v.a. Frankreich).
  • Für Anleger entsteht daraus ein zunehmendes Spannungsfeld: Die Kurse bestehender langlaufender Anleihen leiden unter steigenden Renditen, gleichzeitig werden die laufenden Erträge für Neuanlagen immer attraktiver. Wir bleiben bei langen Laufzeiten noch vorsichtig, beobachten aber zunehmend die Voraussetzungen für eine schrittweise Verlängerung der Duration in unseren Portfolios und Fonds.
  • Die Aktienmärkte hielten sich trotz des Renditeanstiegs vergleichsweise gut. Unter der Oberfläche nahm die Marktbreite allerdings ab. Technologie und einzelne KI-nahe Themen blieben stark, während zahlreiche andere Branchen deutlich weniger Unterstützung erhielten.

Portfolioimplikationen

Die Chancen bei Anleihen nehmen zu

Anleihen: Der starke Renditeanstieg verändert sukzessive das Chancen-Risiko-Verhältnis an den Anleihemärkten. In den vergangenen Monaten haben wir kurze bis mittlere Laufzeiten klar bevorzugt. Daran ändert sich zunächst nichts. Mit höheren Renditen werden längere Laufzeiten jedoch zunehmend interessanter – die laufenden Erträge sind es jetzt schon. Entscheidend ist für uns nicht ein bestimmtes Renditeniveau, sondern ob sich Wachstums- und Inflationsdruck abschwächen und gleichzeitig der Aufwärtstrend der langfristigen Renditen stabilisiert. Dann würden wir die Duration schrittweise verlängern. Bei einer Verlängerung der Laufzeiten würden wir vor allem Zinsduration aufbauen – also die Sensitivität gegenüber dem allgemeinen Zinsniveau erhöhen, ohne gleichzeitig die Kreditrisiken deutlich auszuweiten. Der Vorteil sehr kurzer Laufzeiten wird zwar kleiner, für einen ausgeprägten „Long-Duration-Call“ fehlen uns aber noch ausreichend klare Signale.

Aktien: Eine neutrale Aktienquote erscheint weiterhin angemessen. Gewinnerwartungen und Investitionen bleiben grundsätzlich unterstützend, während die Marktbreite zuletzt wieder abgenommen hat. Qualität, Diversifikation und Rebalancing bleiben deshalb wichtiger als eine pauschale Ausweitung des Gesamtrisikos.

Gold: Gold behält seine strategische Rolle als Ergänzung zu Aktien und Anleihen. Gerade in einem Umfeld höherer Staatsverschuldung, geopolitischer Risiken und unsicherer Inflationspfade bleibt diese Diversifikation sinnvoll. Kurzfristige Schwankungen – unter anderem infolge steigender Realzinsen – ändern daran wenig.

Kapitalmärkte

Heißer Herbst bei Zinsen und Renditen

Die auffälligste Bewegung des Monats fand erneut am Rentenmarkt statt. Die Rendite zehnjähriger Bundesanleihen stieg auf rund 3,6 Prozent, zehnjährige US-Staatsanleihen überschritten die Marke von fünf Prozent. Auch Großbritannien, Frankreich und Japan verzeichneten Mehrjahres- oder sogar Jahrzehntehochs. Zum Monatswechsel beschleunigte sich der globale Ausverkauf nochmals. Die Gleichzeitigkeit dieser Entwicklung ist bemerkenswert. Länder mit sehr unterschiedlichen Wachstums-, Inflations- und Verschuldungsprofilen erleben denselben grundlegenden Druck am langen Ende. Das spricht dagegen, den Renditeanstieg ausschließlich mit der Finanzpolitik einzelner Staaten zu erklären. Vielmehr scheint sich der Preis langfristigen Kapitals weltweit neu einzupendeln.

Gleichzeitig blieb das Bild an den übrigen Kapitalmärkten differenziert. Aktien hielten sich vergleichsweise robust, Gold und Silber gerieten dagegen deutlich unter Druck, während der Ölpreis erneut anzog. Auch die Geldpolitik erhöhte den Druck: EZB und Fed hoben ihre Leitzinsen im September jeweils um 25 Basispunkte an. Am Devisenmarkt gewann der US-Dollar im September gegenüber dem Euro an Stärke; der EUR/USD-Kurs fiel zum Monatsende auf rund 1,13, wobei vor allem die steigenden US-Renditen und der erneute Energiepreisschock den Dollar begünstigten.

Wirtschaftliche Lage

Erstaunlich robuste Konjunktur

Bemerkenswert ist, dass die Realwirtschaft den steigenden Finanzierungskosten bislang gut standhält. Im Euroraum stieg der Einkaufsmanagerindex für die Industrie im September auf 52,9 Punkte und damit auf den höchsten Stand seit mehr als vier Jahren. Besonders erfreulich war, dass nicht nur die Produktion, sondern auch Neuaufträge und Exporte zulegten. Auch andere Frühindikatoren bestätigen die Stabilisierung. Der sentix-Konjunkturindex für den Euroraum verbesserte sich im September, ebenso wie später der ifo-Geschäftsklimaindex. Bereits zuvor war das Wirtschaftswachstum im zweiten Quartal stärker ausgefallen als zunächst angenommen. Von einem kräftigen Aufschwung sollte dennoch nicht gesprochen werden: Der deutsche Arbeitsmarkt bleibt schwach, der private Konsum verhalten und auch innerhalb der Industrie ist das Bild keineswegs einheitlich.

Im Vergleich zum Frühjahr hat sich die konjunkturelle Ausgangslage jedoch erkennbar verbessert. Genau das ist für den Rentenmarkt relevant. Solange Wachstum und Investitionstätigkeit nicht deutlicher nachlassen, fehlt ein wichtiger Auslöser für nachhaltig sinkende langfristige Renditen. Gleichzeitig halten höhere Energiepreise den Inflationsdruck aufrecht.

Fokusthema

Warum steigen die Renditen so stark?

Eine langfristige nominale Anleiherendite lässt sich vereinfacht in drei Bausteine zerlegen: die über die Laufzeit erwarteten realen Zinsen, die erwartete Inflation und eine zusätzliche Laufzeitprämie dafür, Kapital langfristig zu binden und Unsicherheit zu übernehmen. Bei einzelnen Staaten kommt außerdem eine Bonitäts- beziehungsweise Fiskalprämie hinzu. Gerade diese Zerlegung hilft beim Verständnis der aktuellen Bewegungen.

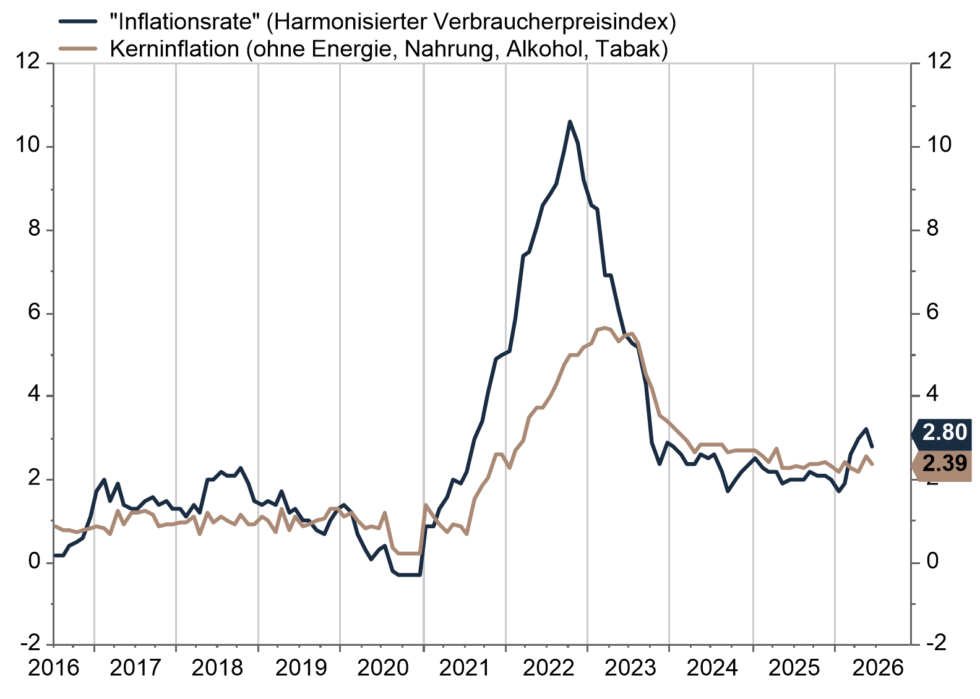
Inflation ist wichtig, erklärt aber nicht alles. Der Anstieg der Energiepreise hat die kurzfristigen Inflationsaussichten wieder verschlechtert. In Deutschland stieg die harmonisierte Inflationsrate im September auf 3,3 Prozent, während die Kerninflation mit 2,4 Prozent deutlich ruhiger blieb. Auch die EZB betont bislang, dass die Löhne nur begrenzt auf den Energieschock reagieren. Entscheidend ist deshalb, dass sich die langfristigen Inflationserwartungen bislang nicht in vergleichbarem Umfang nach oben bewegt haben. Die EZB kommt zu dem Ergebnis, dass der seit Ende 2024 synchron verlaufende Anstieg langfristiger Renditen wesentlich durch höhere reale Laufzeitprämien verursacht wurde.

Vereinfacht formuliert: Der aktuelle Renditeanstieg bedeutet in erster Linie nicht, dass Anleger dauerhaft mehr Inflation einpreisen. Vielmehr ist auch der reale Teil der Rendite gestiegen. Anleger verlangen wieder mehr dafür, ihr Geld für zehn, zwanzig oder gar dreißig Jahre zu binden. Dafür gibt es mehrere Gründe. Die Weltwirtschaft hält sich besser als erwartet. Gleichzeitig steigt der Kapitalbedarf erheblich: Staaten finanzieren Verteidigung und Infrastruktur. Unternehmen investieren in Rechenzentren, Stromnetze, Halbleiter und andere KI-Infrastruktur. Die EZB weist inzwischen ausdrücklich darauf hin, dass große US-Technologieunternehmen verstärkt auch den Euro-Anleihemarkt zur Finanzierung ihrer Investitionen nutzen. Damit bekommt der KI-Boom eine zweite Kapitalmarktdimension. Er stützt Wachstum und Unternehmensgewinne, erhöht gleichzeitig aber erheblich die Nachfrage nach Kapital.

Staatsschulden kommen als zusätzlicher Faktor hinzu. Mehr Staatsausgaben bedeuten mehr Anleiheangebot. Anleger müssen das zusätzliche Angebot aber aufnehmen und verlangen dafür unter sonst gleichen Bedingungen höhere Renditen. Bei Deutschland sehen wir deshalb bislang eher einen allgemeinen Zins- und Laufzeitprämieneffekt als ein spezielles Misstrauensvotum gegen den Staat. Bei Frankreich sieht das anders aus: Dort hat sich der Renditeabstand zu Bundesanleihen inzwischen auf den höchsten Stand seit rund 14 Jahren ausgeweitet. Hier kommt zur allgemeinen Renditebewegung eine eigene fiskalische Risikoprämie hinzu. Diese Unterscheidung ist wichtig: Nicht jeder Renditeanstieg ist eine Staatsschuldenkrise. Aber hohe Schulden machen Länder anfälliger, wenn sich der globale Preis des Kapitals erhöht.

Hohe Renditen tragen zugleich ihr eigenes Gegengift in sich. Steigende Finanzierungskosten verteuern Immobilienkredite, Unternehmensinvestitionen und staatliche Neuverschuldung. Bleiben sie lange genug hoch, bremsen sie Investitionen und Nachfrage ab, das Wachstum schwächt sich ab und mittelfristig sollte auch der Inflationsdruck nachlassen. Dadurch können Zinssenkungserwartungen entstehen und auch langfristige Renditen zurückgehen.

Der Renditeanstieg trägt damit einen Teil seiner späteren Korrektur bereits in sich. Automatisch funktioniert dieser Mechanismus allerdings nicht. Wenn gleichzeitig Staatsanleiheangebot, fiskalische Risiken oder Inflationsunsicherheit hoch bleiben, kann die Laufzeitprämie auch bei schwächerem Wachstum erhöht bleiben.

Aktienmärkte

Robust an der Indexoberfläche, deutlich schmaler darunter

Die Aktienmärkte hielten sich im September bemerkenswert gut. Unterhalb der großen Indizes wurde das Bild allerdings deutlich unruhiger. In den USA blieb die Marktführung stark auf Technologie und einzelne Kommunikationswerte konzentriert. Zahlreiche zyklische, kleinere und zinssensitivere Unternehmen entwickelten sich schwächer. Auch in Europa war die Branchenentwicklung ausgesprochen unterschiedlich. Energie und Technologie erwiesen sich vergleichsweise robust, während unter anderem Konsum- und Immobilienwerte stärker unter Druck standen.

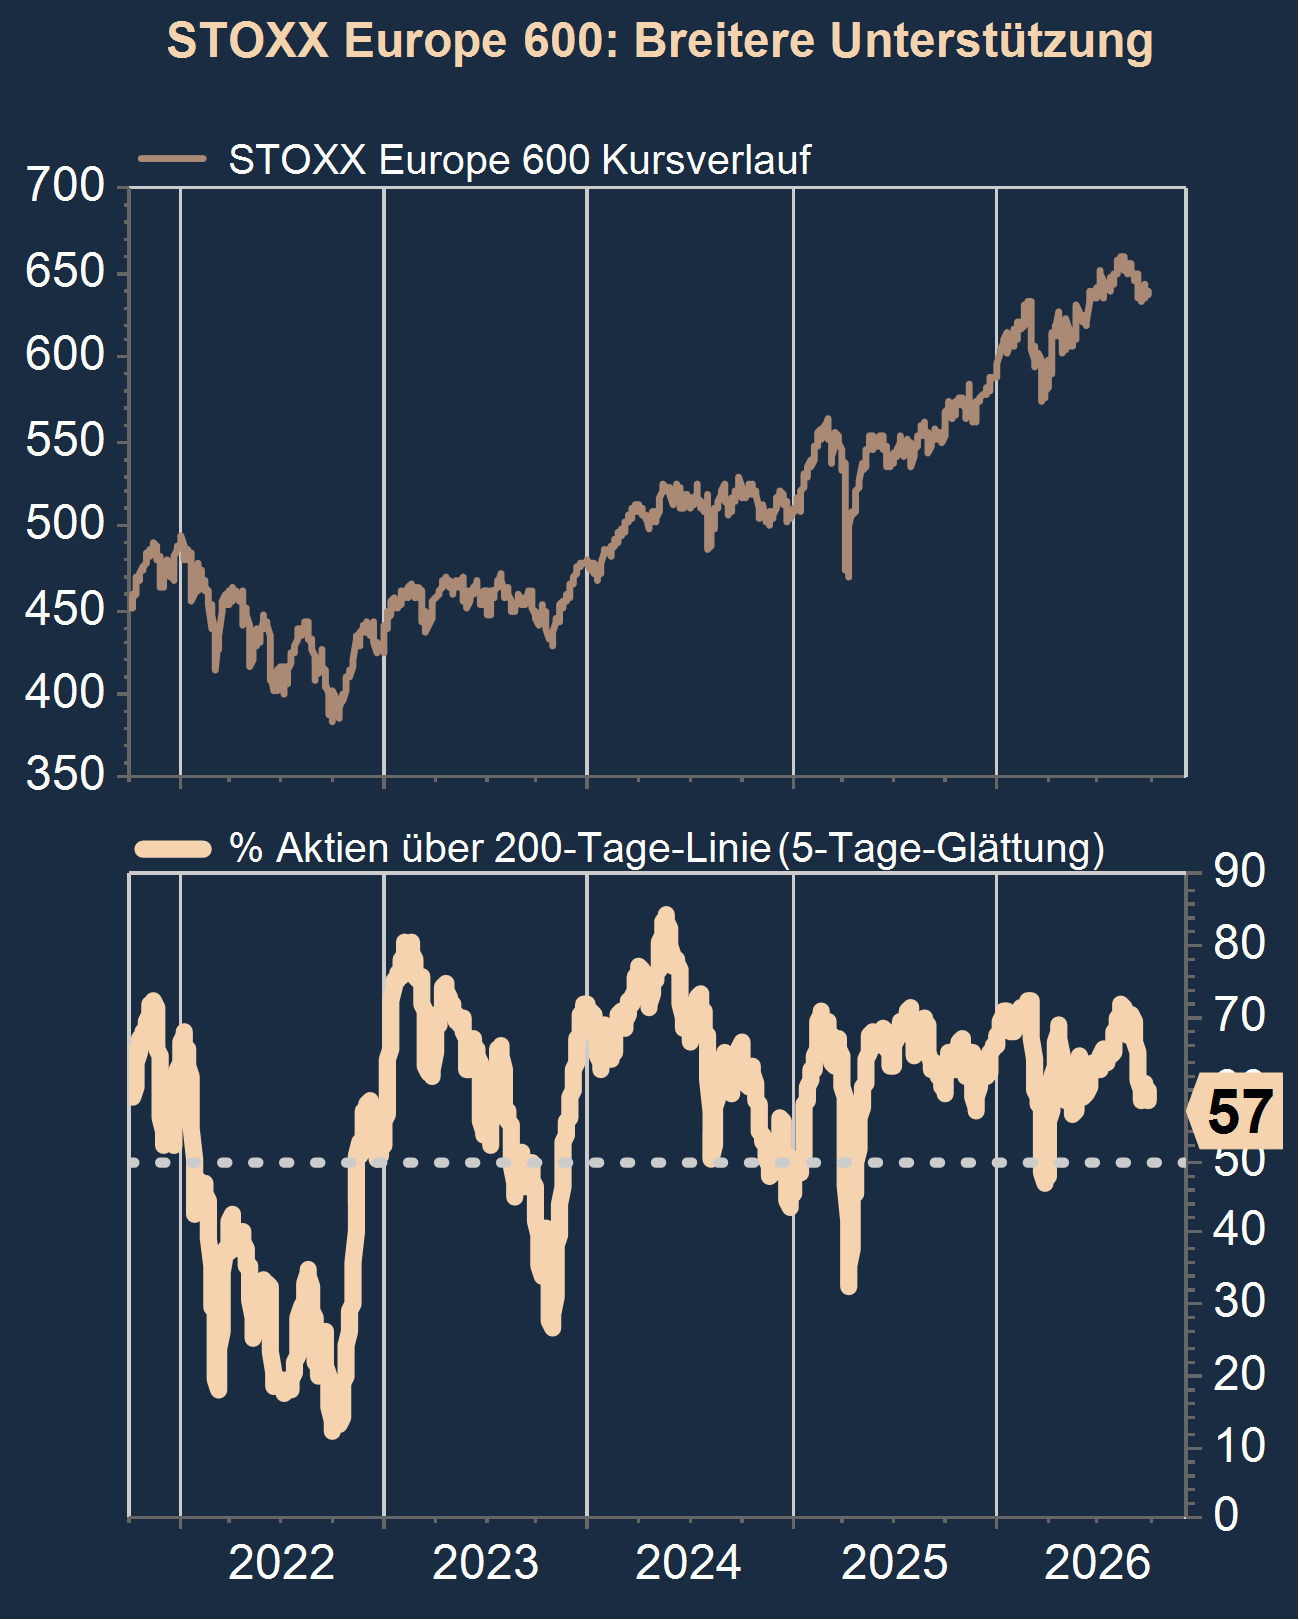
Markttechnische Daten zeigen diese Verengung deutlich: Zum Monatsende lagen weniger als die Hälfte aller Aktien im S&P 500 oberhalb ihres langfristigen Trends, im STOXX Europe 600 waren es immerhin knapp 58%. Das ist kein automatisches Verkaufssignal, zeigt aber, dass die großen Indizes derzeit ein stabileres Bild vermitteln als viele ihrer Einzelwerte.


Abbildung: Marktbreite in den USA und Europa
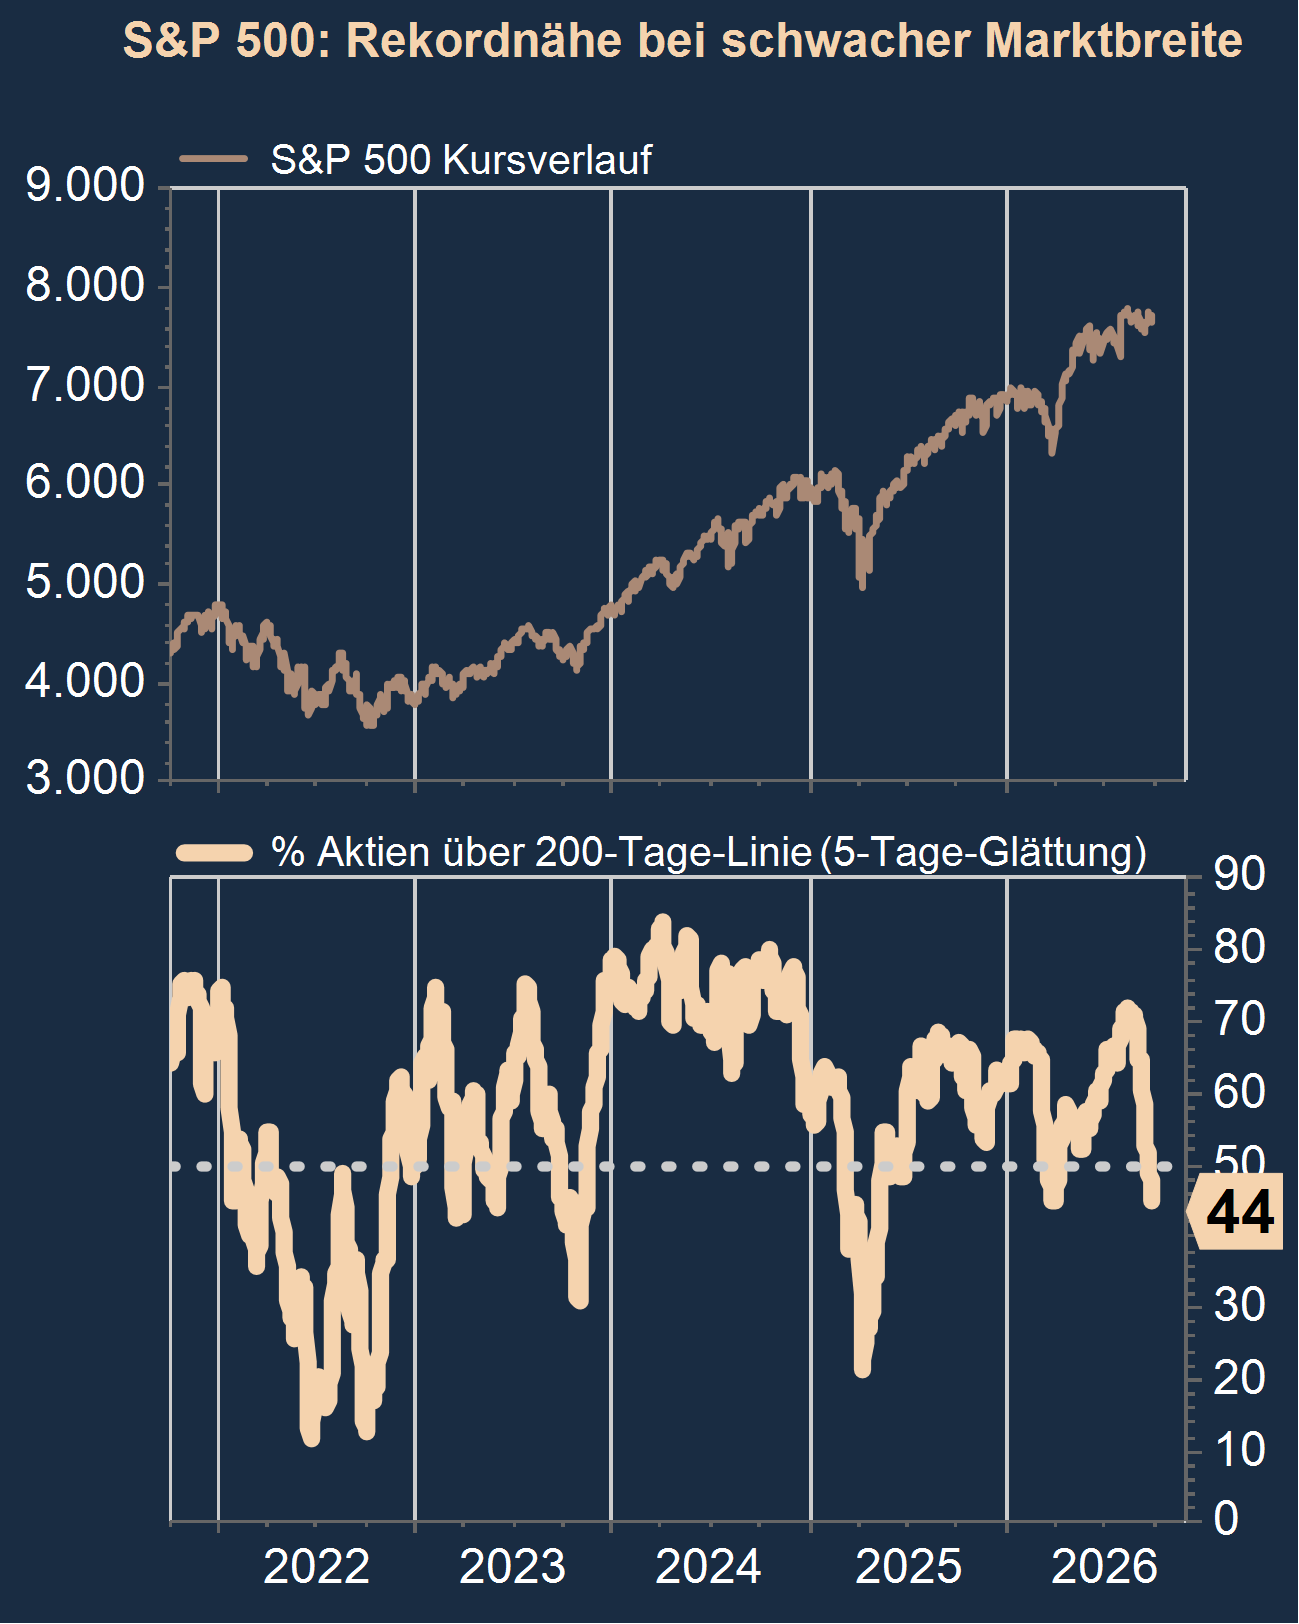
Quelle: FactSet, Stand 30.09.2026. Anteil der Indexmitglieder oberhalb des 200-Tage-Durchschnitts (5-Tage-Glättung). Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse.

Gleichzeitig entwickelt sich das KI-Thema weiter. Nach der monatelangen Konzentration auf Chips, Speicher, Rechenzentren und Stromversorgung rücken zunehmend konkrete Anwendungen und jetzt sogenannte KI-Agenten in den Vordergrund. Metas neue KI-Anwendung Muse erreichte im September rasch hohe Nutzerzahlen. OpenAI stellte mit dots autonome, dauerhaft aktive KI-Agenten für Unternehmensanwendungen vor. Solche Entwicklungen sind noch kein Beweis für dauerhaft hohe Profitabilität, zeigen uns aber, dass sich die Nutzung von der Infrastruktur zunehmend in Richtung Anwendungen verschiebt.


Worauf Anleger in den kommenden Monaten achten sollten

Der erste Prüfstein bleibt die Inflation. Entscheidend ist weniger ein einzelner Ölpreissprung als die Frage, ob höhere Energiepreise dauerhaft in Löhne, Dienstleistungen und längerfristige Inflationserwartungen durchsickern. Gleichzeitig dürfte sich zeigen, wann die gestiegenen Finanzierungskosten sichtbarer auf Investitionen, Immobilienmärkte und Konsum wirken.

Auch die Lage im Nahen Osten bleibt ein wesentlicher Unsicherheitsfaktor. Die diplomatischen Positionen zwischen den USA und Iran liegen weiterhin weit auseinander. Reuters berichtet heute, dass Iran für den Fall neuer größerer US-Angriffe eine deutlich härtere Reaktion vorbereitet. Donald Trump hatte bereits in seiner Rede bei den Vereinten Nationen mit einer möglichen „Vernichtung“ Irans gedroht, falls keine Einigung zustande komme. Für Kapitalmärkte bleibt dabei vor allem entscheidend, ob Energieproduktion, Raffinerien und Transportwege erneut stärker beeinträchtigt werden.

Im Oktober beginnt zudem die nächste Berichtssaison. Bei KI-Unternehmen wird sie erneut zeigen müssen, ob hohe Investitionen weiterhin von entsprechenden Umsätzen und Gewinnen begleitet werden. Mit Blick etwas weiter voraus dürfte auch der geplante Börsengang von Anthropic zu einem wichtigen Stimmungstest für den KI-Sektor werden. Das Unternehmen hat inzwischen die Börsenunterlagen eingereicht und strebt eine Bewertung von bis zu zwei Billionen US-Dollar an, obwohl hohe Verluste und enorme langfristige Verpflichtungen für Rechenleistung dem schnellen Umsatzwachstum gegenüberstehen. Gerade deshalb dürfte das Interesse der Anleger viel darüber aussagen, wie hoch die Zahlungsbereitschaft für die nächste Phase des KI-Zyklus noch ist.

Und schließlich rücken die US-Zwischenwahlen am 3. November zunehmend in den Vordergrund. Dabei werden sämtliche 435 Sitze im Repräsentantenhaus und rund ein Drittel des Senats neu gewählt. Für die Märkte sind weniger kurzfristige Wahlprognosen als mögliche Konsequenzen für Finanzpolitik, Handel, Energie und Regulierung relevant.

Fazit

Der Preis des Kapitals ist zurück

Im September hat sich der Renditeanstieg nicht nur fortgesetzt, sondern erheblich verschärft. Langfristige Renditen liegen weltweit auf Niveaus, die teilweise seit Jahrzehnten nicht mehr erreicht wurden. Die Ursachen sind vielfältiger als das einfache Narrativ einer neuen Staatsschuldenkrise. Im Euroraum bleiben langfristige Inflationserwartungen bislang vergleichsweise stabil. Gleichzeitig sind Wirtschaft und Investitionen robuster als erwartet, der Kapitalbedarf von Staaten und Unternehmen steigt und Anleger verlangen wieder eine höhere reale Prämie für langfristig gebundenes Kapital. Für bestehende langlaufende Anleihen war diese Anpassung schmerzhaft. Für Neuanlagen verbessert sie zunehmend die Perspektive. Noch sehen wir keinen Anlass für einen aggressiven Aufbau längerer Laufzeiten. Der Vorteil sehr kurzer Laufzeiten nimmt aber ab. Für Anleger beginnt damit aus dem Renditeschock zunehmend auch eine Renditechance zu entstehen.

Quellen: Aktuelle Nachrichtenlage, Marktreaktionen und ökonomische Einschätzungen für September 2026 sowie bis Redaktionsschluss 1. Oktober 2026 veröffentlichte ergänzende Daten; insbesondere Bloomberg, Reuters, FactSet, Federal Reserve, EZB, S&P Global, ifo Institut, Sentix GmbH
Marktbericht September 2026

Marktbericht August 2026

Das Wichtigste in Kürze

Neue Spielregeln der Fed – steigende Renditen fordern die Märkte

  • Die Aktienmärkte blieben im August trotz zwischenzeitlicher Schwankungen erstaunlich widerstandsfähig. Unterstützt wurden sie weiterhin von hohen Unternehmensgewinnen und dem Investitionsboom rund um künstliche Intelligenz.
  • Gleichzeitig wurde der Rentenmarkt zum wichtigsten Warnsignal. Langfristige Staatsanleiherenditen stiegen von den USA über Deutschland und Großbritannien bis nach Japan auf Mehrjahres- oder sogar Jahrzehntehochs. China bildet mit niedrigen Zinsen und schwacher Binnennachfrage derzeit die große Ausnahme.
  • Das US-Finanzministerium reagierte ungewöhnlich deutlich auf die steigenden langfristigen Renditen und kündigte eine Ausweitung seiner Rückkäufe älterer Staatsanleihen an. Die Ankündigung wirkte zunächst beruhigend, der Effekt blieb aber kurzlebig: Solche Eingriffe können Marktspannungen lindern, lösen aber weder hohe Defizite noch Inflationsrisiken.
  • Fed-Chef Kevin Warsh skizzierte erstmals umfassend seine geldpolitische Philosophie. Die Fed soll künftig weniger Hinweise auf zukünftige Zinsentscheidungen geben, stärker auf belastbare Trends achten und das Inflationsziel von zwei Prozent konsequent verteidigen.
  • Die Weltwirtschaft zeigt sich weiterhin tragfähig. In den USA verliert der Arbeitsmarkt allerdings an Dynamik. Gleichzeitig überraschte die europäische Industrie zum Monatsende positiv, während auch Teile der asiatischen Industrie von der hohen Nachfrage nach Technologie und KI-Infrastruktur profitieren.

Portfolioimplikationen

Robust aufstellen, Chancen gezielt nutzen

Das Umfeld bleibt für Anleger grundsätzlich konstruktiv, gleichzeitig steigt der Preis für Fehler. Hohe Aktienbewertungen treffen auf weltweit höhere langfristige Renditen, einen enormen Finanzierungsbedarf von Staaten und Unternehmen sowie eine US-Notenbank, die den Märkten künftig weniger Orientierung geben will. Ein Rückzug aus Risikoanlagen erscheint deshalb nicht angezeigt – eine bewusste Auswahl und Gewichtung der einzelnen Bausteine wird dagegen umso wichtiger.

  • Bei Aktien bleiben Unternehmen mit belastbaren Geschäftsmodellen, soliden Bilanzen und verlässlicher Profitabilität im Fokus. Neben Qualitäts- und Valueaktien bleiben auch ausgewählte Wachstumsunternehmen attraktiv. Gerade beim Thema künstliche Intelligenz sollte jedoch stärker darauf geachtet werden, ob hohe Investitionen tatsächlich in steigende Umsätze, Gewinne und Cashflows münden. Zu große Konzentrationen auf einzelne Gewinner oder Themen gilt es zu vermeiden.
  • Anleihen bieten attraktive laufende Erträge. Der August hat allerdings eindrucksvoll gezeigt, dass lange Laufzeiten bei steigenden Renditen erhebliche Kursverluste verursachen können. Vor dem Hintergrund hoher Staatsverschuldung, Inflationsrisiken und eines strukturell großen Kapitalbedarfs bevorzugen wir weiterhin kurze bis mittlere Laufzeiten und gute Bonitäten.
  • Auch Gold rückte im August wieder stärker in den Vordergrund. Nach der Schwäche der Vormonate profitierte das Edelmetall unter anderem von den Turbulenzen an den Anleihemärkten, zunehmenden Sorgen um die langfristige Tragfähigkeit staatlicher Verschuldung und einer wieder höheren institutionellen Nachfrage. Für uns bestätigt dies die Rolle von Gold als strategischen Stabilitätsbaustein – nicht als Ersatz für Aktien oder Anleihen, sondern als Ergänzung in einem Umfeld erhöhter finanzpolitischer und geldpolitischer Unsicherheit.

Nach der starken Entwicklung vieler Risikoanlagen im bisherigen Jahresverlauf bleibt schließlich Rebalancing wichtig. Erfolgreiche Positionen müssen deshalb nicht vorschnell verkauft werden. Übermäßige Gewichte sollten jedoch zurückgeführt werden, wenn einzelne Themen das Gesamtrisiko eines Portfolios zunehmend bestimmen. Im Ergebnis entsteht so eine robuste Aufstellung aus gut kalkulierbaren Ertragsbausteinen und gezielt eingegangenen Wachstumschancen.

Kapitalmärkte

Langfristige Renditen werden zum globalen Thema

Die auffälligste Entwicklung im August spielte sich nicht am Aktienmarkt, sondern am Anleihenmarkt ab. Anleger verlangen für langfristige Staatsanleihen zunehmend höhere Renditen. In den USA stieg die Rendite 30-jähriger Staatsanleihen zeitweise auf mehr als 5,3 Prozent und damit auf den höchsten Stand seit 2007. Dabei handelt es sich aber keineswegs um ein rein amerikanisches Phänomen. In Deutschland erreichten zehnjährige Bundesanleihen Niveaus wie zuletzt 2011. Auch in Frankreich und Großbritannien erhöhten sich die Finanzierungskosten deutlich. Besonders bemerkenswert ist Japan: Dort näherte sich die Rendite zehnjähriger Staatsanleihen der Marke von drei Prozent – ein Niveau, das nach Jahrzehnten niedriger japanischer Zinsen noch vor kurzem kaum vorstellbar gewesen wäre.

Die Ursachen unterscheiden sich im Detail, haben aber einen gemeinsamen Kern. Anleger müssen immer größere Mengen neuer Anleihen aufnehmen, während gleichzeitig Inflationsrisiken erhöht bleiben. Staaten finanzieren Verteidigung, Infrastruktur und andere Ausgabenprogramme. Parallel benötigen aber auch Unternehmen enorme Summen. Besonders der Ausbau von Rechenzentren und KI-Infrastruktur wird zunehmend über den Anleihemarkt finanziert. Allein die Emission von Unternehmensanleihen hoher Bonität erreichte in den USA im August einen Rekordwert. China ist derzeit die große Ausnahme. Schwache Binnennachfrage und niedriger Preisdruck ermöglichen dort weiterhin vergleichsweise niedrige Zinsen. Die chinesische Zentralbank versucht zudem, die Finanzierungskonditionen unterstützend zu halten.

Interessant war im August auch die Reaktion der US-Regierung. Nachdem die langfristigen Renditen stark gestiegen waren, ließ Finanzminister Scott Bessent die geplanten Rückkäufe älterer Staatsanleihen mit zehn bis 30 Jahren deutlich ausweiten. Vereinfacht gesagt kauft das Finanzministerium schwerer handelbare ältere Anleihen zurück und finanziert sich gleichzeitig über neuere Papiere. Ziel ist vor allem, die Funktionsfähigkeit und Liquidität des Marktes zu verbessern. Solche Rückkäufe sind nicht mit den früheren groß angelegten Anleihekäufen der Notenbank gleichzusetzen. Sie können jedoch kurzfristig einen ähnlichen Effekt auf einzelne Marktsegmente haben: Nach der Ankündigung gingen die langfristigen Renditen zunächst zurück – sogar europäische Anleihen profitierten zeitweise. Schon kurze Zeit später setzte sich der Aufwärtsdruck allerdings wieder durch.

Technische Eingriffe können also Stress begrenzen, aber die grundlegenden Ursachen steigender Renditen nicht beseitigen. Wenn Anleger wegen Inflation, hoher Verschuldung oder steigenden Kapitalbedarfs eine höhere Verzinsung verlangen, bleibt die Wirkung solcher Maßnahmen begrenzt. Bemerkenswert ist außerdem das unterschiedliche Rollenverständnis in Washington. Während Bessent versucht, die Funktionsfähigkeit des langen Endes des Anleihemarktes aktiv zu unterstützen, möchte Fed-Chef Warsh den Märkten grundsätzlich wieder mehr Eigenständigkeit geben.

Wirtschaftliche Lage

Industrie stabilisiert sich, der US-Arbeitsmarkt verliert an Tempo

Die Weltwirtschaft blieb im August insgesamt widerstandsfähig. Unter der Oberfläche verschoben sich jedoch die regionalen Schwerpunkte. In den USA sorgte vor allem der Arbeitsmarkt für Aufmerksamkeit. Im Juli gingen überraschend Arbeitsplätze verloren, zudem wurden die Zahlen der beiden Vormonate deutlich nach unten korrigiert. Die Arbeitslosenquote blieb mit 4,1 Prozent zwar niedrig, dies lag allerdings auch an einer sinkenden Erwerbsbeteiligung. Von einer ausgeprägten Arbeitsmarktkrise kann derzeit keine Rede sein – die Dynamik hat sich aber sichtbar abgeschwächt. Gleichzeitig bleibt die US-Wirtschaft an anderer Stelle bemerkenswert robust. Konsum und Unternehmensinvestitionen halten sich gut, wobei der Ausbau der KI-Infrastruktur einen markanten Beitrag zur Investitionstätigkeit leistet. Fed-Chef Warsh hob prominent hervor, dass mehr als die Hälfte des diesjährigen Wachstums der Unternehmensinvestitionen wahrscheinlich auf den KI-Ausbau zurückzuführen ist. Bei der Inflation gab es zunächst leichte Entlastung. Die US-Verbraucherpreise stiegen im Juli lediglich um 0,1 Prozent gegenüber dem Vormonat, die Kerninflation lag im Jahresvergleich bei 2,5 Prozent. Andere Preismaße zeichnen allerdings ein weniger entspanntes Bild. Der von der Fed bevorzugte PCE-Index lag zuletzt deutlich höher. Für Warsh ist der Inflationskampf deshalb ausdrücklich noch nicht gewonnen.

Europa überraschte zum Monatsende positiv. Der Einkaufsmanagerindex für die Industrie der Eurozone stieg im August auf 52,7 Punkte und damit auf den höchsten Stand seit mehr als vier Jahren. Besonders erfreulich war, dass erstmals seit längerem nicht nur alte Auftragsbestände abgearbeitet wurden, sondern auch die Neu- und Exportaufträge anzogen. Vor allem Deutschland gehörte zu den Ländern mit einer deutlichen Verbesserung. Von einem kräftigen europäischen Aufschwung sollte dennoch noch nicht gesprochen werden, die Richtung stimmt zuletzt aber wieder. Auch in Asien blieb das Bild differenziert. Ein privat erhobener Einkaufsmanagerindex für China stieg im August auf 51,5 Punkte und zeigte damit eine stärkere Industrieaktivität, insbesondere bei Exporten. Der offizielle chinesische Index blieb hingegen knapp unter der Wachstumsschwelle. Das passt zum bekannten Bild: Export- und Technologiebranchen entwickeln sich recht gut, während die chinesische Binnennachfrage ausgesprochen schwach bleibt.

Fokusthema

Kevin Warsh und die neue Logik der US-Geldpolitik

Jackson Hole in Wyoming (USA) ist traditionell ein Ort, an dem Notenbankchefs grundsätzlicher über Geldpolitik sprechen. Dass das Symposium ausgerechnet dort stattfindet, hat einen kuriosen Ursprung: 1982 sollte der begeisterte Fliegenfischer Paul Volcker mit dem Tagungsort zur Teilnahme bewegt werden.

Für Kevin Warsh bot das diesjährige Treffen auch eine besondere Gelegenheit. Er konnte gut 100 Tage nach seinem Amtsantritt erstmals umfassend erklären, wie er die Federal Reserve führen möchte. Seine Botschaft reicht dabei deutlich über die Frage hinaus, ob der Leitzins bei der nächsten Sitzung steigen oder unverändert bleiben wird.

Ein zentraler Punkt ist der Abschied von der sogenannten „Forward Guidance“. Darunter versteht man die Praxis, dass Notenbanken den Märkten relativ genaue Hinweise geben, wie sich die Zinsen in den kommenden Monaten voraussichtlich entwickeln werden. Warsh hält dieses Instrument außerhalb echter Krisenzeiten inzwischen eher für problematisch. Zu genaue Vorankündigungen könnten die Fed selbst daran hindern, schnell auf eine veränderte wirtschaftliche Lage zu reagieren.

Sein zweites Argument ist für Anleger besonders interessant. Wenn Finanzmärkte ständig versuchen, die nächsten Aussagen der Fed vorherzusagen und die Fed wiederum Marktpreise als wichtigen Konjunkturindikator verwendet, entsteht nach Warshs Ansicht ein „Spiegelsaal“. Beide Seiten schauen zunehmend aufeinander statt auf die eigentliche wirtschaftliche Entwicklung. Die Notenbank möchte deshalb wieder unverfälschter erfahren, wie Investoren Wachstum, Inflation und Risiken beurteilen. Das bedeutet nicht, dass die Fed schweigen wird. Ihre Kommunikation soll aber weniger darauf ausgerichtet sein, den Märkten einen möglichst komfortablen Zinspfad vorzugeben.

Auch inhaltlich setzte Warsh klare Leitplanken. Das Inflationsziel von zwei Prozent bezeichnete er ausdrücklich als fixes Ziel. Kurzfristige Leitzinsen sollen wieder das wichtigste geldpolitische Instrument sein. Groß angelegte Anleihekäufe und andere außergewöhnliche Maßnahmen sieht er vor allem als Instrumente für echte Krisensituationen. Außerdem möchte er weniger auf einzelne Monatsdaten und stärker auf belastbare Trends achten.

Gleichzeitig zeigte seine Rede, dass Warsh technologischen Veränderungen große Bedeutung beimisst. Er sieht künstliche Intelligenz möglicherweise als neuen Produktionsfaktor, der Produktivität und Wirtschaftswachstum nachhaltig erhöhen könnte. Noch sei aber völlig offen, welche Unternehmen aus diesen Investitionen letztlich die höchsten Renditen auf das eingesetzte Kapital erwirtschaften. Damit berührt seine geldpolitische Analyse erstaunlich genau eine Frage, die auch die Aktienmärkte seit einigen Monaten beschäftigt.

Für Anleger dürfte die Konsequenz klar sein: Die Fed unter Warsh wird wahrscheinlich weniger Orientierung über den nächsten Zinsschritt liefern als unter seinen Vorgängern. Konjunkturdaten, Marktpreise und Veränderungen der Inflation könnten deshalb wieder stärkere unmittelbare Kursreaktionen auslösen. Die Rede wurde an den Märkten entsprechend als eher „falkenhaft“ interpretiert. Die Erwartungen an weitere Zinserhöhungen nahmen anschließend zu.

Aktienmärkte

Gewinne bleiben der wichtigste Rückenwind

Trotz steigender Renditen und zeitweiser Nervosität blieb die Entwicklung an den Aktienmärkten im August stabil. Für Rückenwind sorgten weiterhin die Unternehmensgewinne. Nvidia lieferte Ende August erneut einen wichtigen Test für den KI-Investitionszyklus. Nachfrage und Wachstum blieben hoch und dämpften zunächst die Sorge, dass der Investitionsboom bereits deutlich an Dynamik verlieren könnte. Gleichzeitig nehmen die Unterschiede innerhalb des Technologiesektors zu: Anleger achten stärker darauf, ob hohe Investitionen tatsächlich in Umsatz, Margen und freien Cashflow übersetzt werden. Dieses Spannungsfeld dürfte die Märkte weiter begleiten. Nach Abschluss der Berichtssaison stiegen die Gewinne der „Magnificent Seven“ im zweiten Quartal um außergewöhnliche 118,5 Prozent zum Vorjahresquartal. Ein erheblicher Teil davon entfiel allerdings auf Bewertungsgewinne bei Beteiligungen von Alphabet und Amazon (vgl. Bankhaus Herzogpark Marktblick Juli).

Viel bemerkenswerter ist daher die Breite der Entwicklung: Auch die übrigen 493 Unternehmen des S&P 500 erzielten ein Gewinnplus von rund 32 Prozent. Zehn von elf Sektoren verzeichneten steigende Gewinne. Selbst der einzige rückläufige Sektor Health Care wäre ohne hohe Sonderbelastungen bei zwei Unternehmen um 18,1 Prozent gewachsen – ein weiterer Beleg dafür, warum wir gerade in dieser Branche eine breite Streuung gegenüber konzentriertem Stock Picking bevorzugen. Auch Europa konnte sich sehen lassen: Die Gewinne der Unternehmen im STOXX Europe 600 legten im zweiten Quartal um rund 24 Prozent gegenüber dem Vorjahr zu – so kräftig wie seit 2022 nicht mehr. Zwar profitierte insbesondere der Energiesektor von den höheren Öl- und Gaspreisen, doch auch ohne diesen Effekt blieb das Gewinnwachstum zweistellig.

Hohe Unternehmensgewinne quer durch den Markt rechtfertigen weiterhin einen konstruktiven Grundton. Gleichzeitig steigen mit höheren Anleiherenditen die Anforderungen an Aktien: Wenn „sichere“ Anleihen wieder attraktive laufende Erträge bieten, müssen insbesondere hoch bewertete Unternehmen entsprechend überzeugendere Wachstumsperspektiven liefern.


Worauf Anleger in den kommenden Monaten achten sollten

Der September verdient besondere Aufmerksamkeit. Historisch ist er der schwächste Monat für den US-Aktienmarkt: Seit 1928 verlor der S&P 500 im Durchschnitt rund ein Prozent und schloss weniger als die Hälfte aller Septembermonate im Plus. Das ist keine Prognose. Saisonale Muster allein sind kein ausreichender Grund für Anlageentscheidungen. Die Ausgangslage mahnt dennoch zu etwas mehr Disziplin.

Nach der starken Sommerentwicklung ist das Marktbild technisch weit gelaufen, während einzelne Bewertungen, höhere Renditen oder die veränderte Kommunikation der Geldpolitik die Fehlertoleranz verringern. Ungünstigerweise deuten jüngste Positionierungsdaten – etwa die BofA-Fondsmanagerumfrage oder Daten der US-Vereinigung aktiver Investmentmanager (NAAIM) – auf hohe Investitionsquoten und eher geringe Barbestände hin.

Hinzu kommt ein dichter Daten- und Ereigniskalender mit Arbeitsmarkt-, Inflations- und Notenbankterminen. Mit dem erwarteten Börsengang des KI-Unternehmens Anthropic steht zudem ein viel beachteter Stimmungstest für Erwartungen und Bewertungen im Techsektor bevor. Unsere Botschaft: Das spricht anhaltend für Rebalancing und keinen Rückzug. Risiken müssen dort reduziert werden, wo Positionen stark gelaufen sind, ohne eine grundsätzlich konstruktive Aufstellung infrage zu stellen.

Fazit

Weniger Leitplanken, mehr Eigenverantwortung

Der August hat gezeigt, dass steigende Renditen längst kein rein amerikanisches Thema mehr sind. Anleger verlangen weltweit höhere Renditen für langfristige Staatsanleihen. Inflation, Staatsverschuldung und der enorme Kapitalbedarf von Staaten und Unternehmen erhöhen damit die Finanzierungskosten – selbst dort, wo die jeweiligen Notenbanken ihre kurzfristigen Leitzinsen gar nicht verändern. Gleichzeitig bleiben Wirtschaft und Unternehmensgewinne erstaunlich widerstandsfähig. Die europäische Industrie zeigt erste echte Lebenszeichen, der KI-Investitionszyklus läuft weiter und die Aktienmärkte verfügen damit weiterhin über fundamentale Unterstützung.

Kevin Warsh setzt vor diesem Hintergrund auf eine Fed, die weniger verspricht und den Märkten wieder mehr Eigenverantwortung überlässt. Für Anleger ist das ebenfalls eine passende Leitlinie. Sinnvoll erscheint eine Portfoliostruktur mit robusten, gut kalkulierbaren Bausteinen auf der einen und gezielt ausgewählten Wachstumschancen auf der anderen Seite. Gerade nach einem starken Sommer und vor dem saisonal schwierigen September sollten Risiken bewusst gesteuert werden, ohne langfristig attraktive Trends vorschnell zu verlassen.

Nicht jede Schwankung verlangt eine Reaktion. Aber in einem Umfeld höherer Zinsen und weniger geldpolitischer Leitplanken wird eine belastbare Portfoliostruktur wichtiger denn je.


Quellen Marktbericht: Aktuelle Nachrichtenlage, Marktreaktionen und ökonomische Einschätzungen für August 2026 sowie bis Redaktionsschluss 2. September 2026 veröffentlichte ergänzende Daten; insbesondere Bloomberg, Reuters, FactSet, Federal Reserve, EZB und S&P Global.

Marktbericht September 2026

Marktbericht Juli 2026

Das Wichtigste in Kürze:

Wenn Gewinner stolpern: KI-Investitionen müssen Rendite liefern

  • Der Juli brachte eine deutlichere Korrektur bei vielen zuvor sehr stark gestiegenen KI-, Halbleiter- und Technologiewerten. Der langfristige KI-Trend ist damit nicht gebrochen, Anleger hinterfragen aber Bewertungen und die Wirtschaftlichkeit der hohen Investitionen immer stärker.
  • Bei den großen Technologieunternehmen verschiebt sich der Blick von der Höhe der KI-Investitionen zunehmend auf deren messbaren Ertrag. Die Investitionsausgaben steigen so stark, dass sie den frei verfügbaren Cashflow teilweise erheblich belasten.
  • Gleichzeitig fiel die US-Berichtssaison erneut außergewöhnlich stark aus. Ein Teil der spektakulären Gewinnzuwächse stammt allerdings aus hohen Bewertungsgewinnen auf Beteiligungen und nicht aus dem laufenden operativen Geschäft.
  • Die Notenbanken bleiben vorsichtig. EZB und Fed hielten ihre Leitzinsen im Juli unverändert. Bei der Fed stimmten jedoch bereits drei Mitglieder für eine weitere Zinserhöhung – ein deutliches Zeichen für die weiterhin kontroverse Inflationsdebatte.
  • Die Weltwirtschaft hält sich insgesamt besser als vielfach befürchtet. Die USA wachsen weiter und Europa zeigte zuletzt erste Stabilisierungstendenzen. Energiepreise, Inflation, Handelskonflikte und geopolitische Risiken bleiben jedoch wichtige Belastungsfaktoren.

Portfolioimplikationen

Nicht aussteigen, aber genau hinschauen

Der Juli hat eindrucksvoll gezeigt, warum Anleger starke Trends nicht einfach geradlinig fortschreiben sollten. Bereits im Mai hatten wir darauf hingewiesen, dass die außergewöhnliche Kursdynamik bei KI- und Halbleiterwerten die Fallhöhe für Enttäuschungen erhöht. Im Juni rückten dann konkrete Gewinne, Margen und Finanzierungskosten schon stärker in den Mittelpunkt. Die zwischenzeitlichen Rückschläge im Juli bestätigen diese Einschätzung, sind aber noch keinesfalls ein Argument für einen grundlegenden Rückzug aus Aktien. Vielmehr spricht das Umfeld dafür, Portfolios regelmäßig neu auszubalancieren und besonders stark gewachsene Positionen nicht unkontrolliert immer größer werden zu lassen.


  • Aktien bleiben der zentrale Renditebaustein. Nach der starken Entwicklung vieler Märkte erscheint eine neutrale Aktienquote weiterhin angemessen. Entscheidend bleiben Qualität, belastbare Geschäftsmodelle und nachvollziehbare Gewinne.
    Bei stark gelaufenen KI- und Technologiewerten sollte stärker unterschieden werden: Wer verdient bereits heute am Ausbau? Und wer investiert zwar enorme Summen, muss den wirtschaftlichen Erfolg daraus aber noch beweisen?
  • Anleihen bieten weiterhin attraktive laufende Erträge. Da Inflation und Zinspfad schwer kalkulierbar bleiben, erscheinen kurze bis mittlere Laufzeiten unverändert robuster als eine spürbare Verlängerung der Laufzeiten. Das Chance-Risiko-Verhältnis dort ist für uns nicht stimmig.
  • Gold und Rohstoffe behalten ihre Rolle als mögliche Absicherung gegen geopolitische Überraschungen und unerwartete Inflationsschübe.

Kapitalmärkte

Das Umfeld wird immer anspruchsvoller

Der Juli begann zunächst mit einer Fortsetzung der starken Markttrends des ersten Halbjahres. Die Nachfrage nach KI-Infrastruktur blieb hoch, Kapital floss weiter in Technologieaktien und insbesondere Halbleiterwerte hatten bis dahin außergewöhnliche Kursgewinne erzielt. Gleichzeitig wurde aber zunehmend sichtbar, wie stark sich Anleger auf wenige Gewinner konzentriert hatten. Anfang Juli flossen noch erhebliche Mittel in globale Aktien- und insbesondere Technologiefonds.

Mitte des Monats änderte sich das Bild deutlich. Besonders Halbleiter- und andere KI-nahe Aktien gerieten unter Druck. Der Philadelphia Semiconductor Index verlor innerhalb weniger Wochen mehr als ein Fünftel gegenüber seinem Juni-Hoch. Die zuvor nahezu ungebremste Aufwärtsbewegung wurde damit erstmals ernsthaft auf die Probe gestellt. In der Fachsprache spricht man bei Aktien, deren Kurse zuvor besonders stark gestiegen sind, häufig von „Momentum-Titeln“. Genau diese bisherigen Gewinner standen nun plötzlich auf der Verkaufsseite und die Medien sprachen vom „Momentum-Crash“. Eine wichtige Einordnung: Die Märkte stellten den KI-Trend nicht grundsätzlich infrage. Unternehmen meldeten weiterhin starke Nachfrage und erhöhten sogar ihre Kapazitäts- und Umsatzplanungen. Gleichzeitig reichten aber selbst gute Geschäftszahlen teilweise nicht mehr aus, um weitere deutliche Kurssteigerungen auszulösen. Warum? Die Messlatte war schlicht sehr hoch geworden.

Parallel blieben geopolitische Risiken präsent. Erst in der letzten Ausgabe schrieben wir: „Ein fragiler Frieden ist noch keine belastbare Stabilität“. Am 8. Juli erklärte US-Präsident Trump das zuvor vereinbarte Rahmenabkommen mit Iran für beendet. Ölpreise sprangen daraufhin deutlich an, Aktien und Anleihen gerieten zunächst unter Druck. Die Marktreaktion blieb jedoch wesentlich kontrollierter als während der Eskalation im Frühjahr. Anleger unterschieden zunehmend zwischen politischen Drohungen und einer tatsächlich längerfristigen Unterbrechung der Energieversorgung. Im weiteren Monatsverlauf nahm dieses Risiko allerdings wieder zu. Angriffe auf Schifffahrtswege im Roten Meer trafen auf die weiterhin eingeschränkte Nutzung der Straße von Hormus. Brent-Öl stieg zwischenzeitlich wieder über 100 US-Dollar je Barrel. Zusätzlich kündigten die USA neue Zölle gegen zahlreiche Handelspartner an. Damit kamen zwei klassische Inflationsrisiken gleichzeitig zurück: höhere Energiepreise und höhere Importkosten.

Die wichtigste Kapitalmarktbeobachtung für uns war daher nicht, dass Anleger grundsätzlich vorsichtiger wurden. Vielmehr sortierte der Markt jetzt stärker. Nach Monaten, in denen vor allem die stärksten Trends noch stärker wurden, gewann die Frage an Bedeutung, welche Bewertungen tatsächlich durch Gewinne und Cashflows gedeckt sind.

Wirtschaftliche Lage

Das Wachstum hält an, aber ohne große Puffer

Auch die Konjunkturdaten zeichneten im Juli kein einheitliches Bild. Der Internationale Währungsfonds (IWF) senkte seine Prognose für das globale Wachstum 2026 leicht auf rund drei Prozent. Die Weltwirtschaft zeigt sich damit widerstandsfähiger, als es die geopolitischen Belastungen erwarten lassen könnten, verfügt aber weiterhin über wenig Spielraum für zusätzliche Schocks. Zu den wichtigsten Risiken zählt der IWF neben dem Nahostkonflikt und einer erneuten Inflationsbeschleunigung inzwischen ausdrücklich auch eine mögliche Korrektur im stark gelaufenen KI-Sektor.

In den USA wurde das Bild im Monatsverlauf differenzierter. Der bereits Anfang Juli veröffentlichte Arbeitsmarktbericht für Juni fiel schwächer aus als erwartet. Die später (Anfang August) veröffentlichten Juli-Daten verstärkten diesen Eindruck nochmals: Die Beschäftigung ging leicht zurück, während frühere Zahlen nach unten korrigiert wurden. Der US-Arbeitsmarkt zeigt also deutlich weniger Dynamik als noch zu Jahresbeginn.

Gleichzeitig blieb die Binnennachfrage bemerkenswert robust. Die US-Wirtschaft wuchs im zweiten Quartal zwar nur mit einer auf das Jahr hochgerechneten Rate von 1,5 Prozent. Hinter der vergleichsweise schwachen Gesamtzahl verbarg sich jedoch eine deutlich bessere Entwicklung von Konsum und privaten Investitionen. Besonders die Ausgaben für Ausrüstung, unter anderem für den Ausbau der KI-Infrastruktur, stiegen kräftig. Ein Teil des schwächeren Bruttoinlandsprodukts war darauf zurückzuführen, dass diese Nachfrage durch hohe Importe gedeckt wurde.

Bei der Inflation gab es zunächst Entlastung. Die US-Verbraucherpreise gingen im Juni gegenüber dem Vormonat zurück, vor allem aufgrund damals niedrigerer Energiepreise. Im Jahresvergleich blieb die Inflation mit 3,5 Prozent jedoch deutlich oberhalb des Fed-Ziels. Die erneute Verteuerung von Öl im weiteren Verlauf des Juli zeigte deshalb, wie schnell ein Teil dieser Entlastung künftig wieder verloren gehen kann.

Die US-Notenbank beließ ihren Leitzins Ende Juli bei 3,50 bis 3,75 Prozent. Bemerkenswert war weniger die Entscheidung selbst als die krasse Uneinigkeit innerhalb der Fed: Drei Mitglieder stimmten für eine Zinserhöhung. Fed-Chef Kevin Warsh verzichtete gleichzeitig erneut weitgehend auf konkrete Hinweise zum weiteren Zinspfad. Das erhöht die Unsicherheit für Anleger und dürfte dazu führen, dass einzelne Konjunktur- und Inflationsdaten künftig stärkere Marktreaktionen auslösen. Auch die EZB hielt ihre Zinsen im Juli unverändert. Nach der Zinserhöhung im Juni möchte sie zunächst abwarten, wie stark sich der vorangegangene Energiepreisschock auf Inflation, Löhne und Nachfrage auswirkt. Weitere Zinsschritte schloss sie ausdrücklich nicht aus.

Für Europa gab es im Juli vorsichtig positive Signale. Der zusammengefasste Einkaufsmanagerindex für Industrie und Dienstleistungen setzte sich wieder deutlicher über die Wachstumsschwelle. Vor allem die Dienstleistungen verbesserten sich, während auch die Industrieproduktion zulegte. Allerdings beruhte ein Teil der industriellen Stärke weiterhin auf dem Abbau alter Auftragsbestände, während die Exportnachfrage schwach blieb. Von einem kräftigen europäischen Aufschwung kann daher nicht gesprochen werden.

Fokusthema

KI-Investitionen müssen zeitnah Rendite liefern

Bereits im letzten Marktbericht hatten wir darauf hingewiesen, dass der KI-Boom zunehmend an konkreten Gewinnen, Margen und Finanzierungskosten gemessen werden dürfte. Im Juli wurde dieser Realitätscheck an den Börsen viel deutlicher sichtbar. Nach der außergewöhnlichen Rally bei Halbleitern, Speicherherstellern und anderen Unternehmen aus der KI-Infrastruktur kam es zu einer scharfen Korrektur. Die Ursache war nicht eine plötzlich verschwundene Nachfrage nach künstlicher Intelligenz. Im Gegenteil: Der Ausbau von Rechenzentren, Chips, Stromversorgung und Netzwerken läuft weiter auf Hochtouren. Anleger begannen jedoch stärker zu fragen, ob die enormen Investitionen wirtschaftlich dauerhaft gerechtfertigt sind.

Besonders sichtbar wird diese Frage bei den sogenannten Hyperscalern. Gemeint sind große Technologieunternehmen wie Microsoft, Alphabet, Amazon, Meta oder Oracle, die enorme Summen in Rechenzentren und Cloud-Infrastruktur investieren. Bislang wurden steigende Investitionsbudgets an der Börse häufig positiv bewertet: Wer mehr in KI investiert, sollte schließlich auch stärker vom künftigen Wachstum profitieren. Inzwischen wird diese Logik genauer geprüft und teilweise auf den Kopf gestellt. Der Aufbau der Infrastruktur kostet zunächst sehr viel Geld, während die daraus erwarteten (ziemlich unsicheren) Erträge erst mit Verzögerung entstehen.

Das zeigt sich zunehmend beim freien Cashflow. Dieser bezeichnet vereinfacht das Geld, das einem Unternehmen nach dem laufenden Geschäft und seinen Investitionen tatsächlich zur Verfügung steht. Gerade dieser Wert gerät bei einigen großen Technologieunternehmen unter Druck. Beispielsweise bei Alphabet führte der starke Investitionsanstieg im zweiten Quartal trotz sehr hoher Umsätze und Gewinne erstmals zu einem negativen freien Cashflow. Die Investitionen beliefen sich allein im Quartal auf knapp 45 Milliarden US-Dollar.

Damit verschiebt sich die entscheidende Frage, wer am meisten in KI investiert hin zu sichtbaren Antworten, wer mit diesen Investitionen erkennbares Geld verdient. Dabei wäre es unserer Meinung nach jedoch falsch, die hohe Investitionstätigkeit automatisch als Warnsignal zu verstehen. Ein großer Teil der Ausgaben fließt in reale Infrastruktur, für die weiterhin eine hohe Nachfrage besteht. Zudem sind die Auftragsbestände vieler Cloud- und Infrastrukturunternehmen stark gewachsen. Für die Jahre ab 2028 erwarten verschiedene Marktanalysen wieder eine deutliche Verbesserung der Cashflows, wenn heute aufgebaute Kapazitäten stärker genutzt werden, Umsätze aus bestehenden Aufträgen zufließen und das Wachstum der Investitionsausgaben nachlässt. Aber exakt diese zeitliche Lücke macht das Thema für Anleger so „spannend“. Viel Kapital muss heute ausgegeben werden, während ein Teil der erhofften Rendite erst in einigen Jahren sichtbar wird. Je höher Finanzierungskosten und Bewertungen sind, desto kritischer wird der Markt hinterfragen, ob diese Rechnung tatsächlich aufgeht.

Wir meinen: Das ist langfristig eher gesund als negativ. Ein Markt, der stärker zwischen tatsächlichem wirtschaftlichem Erfolg und bloßen Zukunftserwartungen unterscheidet, schafft bessere Voraussetzungen für weitere Renditen. Kurzfristig bedeutet dies jedoch höhere Schwankungen, überwiegend bei Unternehmen, deren Aktienkurse bereits sehr optimistische Annahmen vorwegnehmen.

Aktienmärkte

In den Schlagzeilen extrem starke Zahlen der Berichtsaison

Unterstützung erhielten die Aktienmärkte von einer außergewöhnlich guten US-Berichtssaison. Bis zum Redaktionsschluss hatten laut FactSet 88 Prozent der Unternehmen im S&P 500 ihre Zahlen vorgelegt. 86 Prozent übertrafen die Gewinnerwartungen, 76 Prozent die Umsatzschätzungen. Das ausgewiesene Gewinnwachstum erreichte rund 50 Prozent (!) und wäre damit das höchste seit 2021. Auch die Umsätze wuchsen so stark wie seit Ende 2021 nicht mehr. Die spektakuläre Gewinnzahl sollte allerdings nicht unkritisch gelesen werden. Ein erheblicher Teil stammt nicht aus dem laufenden operativen Geschäft, sondern aus hohen Wertsteigerungen von Unternehmensbeteiligungen.

Besonders deutlich zeigt sich dies beispielsweise bei Alphabet und Amazon. Alphabet verbuchte im zweiten Quartal rund 98 Milliarden US-Dollar sonstige Erträge, überwiegend aufgrund gestiegener Bewertungen von Beteiligungen. Amazon verbuchte rund 53 Milliarden US-Dollar, vor allem im Zusammenhang mit seiner Beteiligung am derzeit noch nicht börsennotierten KI-Unternehmen Anthropic. Diese Wertsteigerungen erhöhen zwar den bilanziellen Gewinn, sind aber zunächst keine zusätzlichen Einnahmen aus dem eigentlichen operativen Geschäft. Ohne Alphabet und Amazon würde das Gewinnwachstum des S&P 500 statt bei gut 50 Prozent bei rund 32 Prozent liegen. Auch diese bereinigten 32 Prozent wären immer noch ausgesprochen stark!

Das ist die wichtigere Botschaft. Die Berichtssaison ist nicht nur wegen buchhalterischer Sondereffekte gut. Die Umsätze wachsen kräftig, eine ungewöhnlich hohe Zahl von Unternehmen übertrifft die Erwartungen, und die Gewinnschätzungen wurden im Verlauf der Berichtssaison erneut deutlich nach oben korrigiert. Ende Juni war für das zweite Quartal noch ein Gewinnwachstum von lediglich gut 23 Prozent erwartet worden. Dieses Muster begleitet uns bereits seit dem Frühjahr. Im Mai hatten wir darauf hingewiesen, dass Analysten ihre Gewinnschätzungen ungewöhnlicherweise nicht nach unten, sondern in vielen Bereichen nach oben korrigierten. Die aktuellen Zahlen bestätigen diese grundsätzlich positive Entwicklung.

Gleichzeitig erklärt sie, warum die Anforderungen an die Unternehmen steigen. Wer mit einer hohen Bewertung gehandelt wird und bereits hohe Gewinnerwartungen erfüllen soll, hat wenig Spielraum für Enttäuschungen. Im Juli zeigte sich deshalb mehrfach, dass selbst gute Zahlen nicht automatisch zu steigenden Aktienkursen führten. Immer häufiger spielen Investitionen, Cashflow und der Ausblick eine mindestens ebenso große Rolle wie der ausgewiesene Quartalsgewinn.


Worauf Anleger in den kommenden Monaten achten sollten

In den kommenden Wochen dürfte sich vor allem zeigen, ob der im Juli begonnene Realitätscheck bei künstlicher Intelligenz nur eine vorübergehende Korrektur war oder eine dauerhafte Veränderung der Marktlogik einleitet. Einen ersten wichtigen Hinweis liefern Ende August erneut die Zahlen großer KI-Unternehmen. Nach den stark gestiegenen Investitionen in Rechenzentren, Chips und Infrastruktur wird der Markt noch genauer darauf achten, ob Nachfrage, Gewinne und Cashflows mit den hohen Erwartungen Schritt halten.

Auch die Geldpolitik bleibt wichtig – allerdings weniger wegen eines einzelnen Zinsentscheids. Ende August treffen sich führende Notenbanker in Jackson Hole. Gerade unter dem neuen Fed-Vorsitzenden Kevin Warsh dürfte dabei die Frage im Mittelpunkt stehen, wie die Notenbank auf das Spannungsfeld zwischen weiterhin erhöhten Inflationsrisiken und einer etwas schwächeren Konjunkturdynamik reagiert. Gleichzeitig weisen Liquiditätsanalysen wie die des Experten Michael Howell darauf hin, dass der globale Liquiditätszyklus seinen Höhepunkt bereits überschritten haben könnte. Das würde bedeuten: Selbst ohne deutlich höhere Leitzinsen könnten die Finanzierungsbedingungen für Risikoanlagen allmählich weniger unterstützend werden.

Im Oktober folgt mit der nächsten Berichtssaison der nächste größere Prüfstein. Dann wird sich zeigen, ob die zuletzt stark angehobenen Gewinnerwartungen gerechtfertigt bleiben und ob die großen Technologieunternehmen überzeugender darlegen können, wie aus ihren enormen KI-Investitionen künftig steigende Cashflows und Renditen entstehen.

Fazit

Der Markt verlangt zunehmend Beweise

Der KI-Boom bleibt intakt, wird aber zunehmend an härteren Maßstäben gemessen. Nach der Suche nach den nächsten Engpässen bei Chips, Speicher, Rechenzentren und Energieversorgung rücken inzwischen stärker Bewertungen, Gewinne und Finanzierungskosten in den Fokus. Im Juli stand deshalb vor allem die Frage im Raum, ob die enormen Investitionen auch dauerhaft angemessene Erträge liefern.

Gleichzeitig bleibt das Fundament der Aktienmärkte überraschend solide. Die Unternehmensgewinne wachsen stark und die Erwartungen werden weiter nach oben korrigiert. Allerdings zeigen sowohl die Korrektur der bisherigen Börsengewinner als auch die Diskussion über Cashflows, dass Anleger zunehmend genauer unterscheiden.

Anleger sollten in diesem Umfeld anhaltend diszipliniert agieren. Sinnvoll erscheint eine ausgewogene Struktur mit robusten, gut kalkulierbaren Kernbausteinen auf der einen und gezielten Wachstumschancen bzw. „KI-Themen“ auf der anderen Seite. Nach starken Kursbewegungen sollten Portfolios regelmäßig überprüft und übergroße Gewinnerpositionen gegebenenfalls zurückgeführt werden. So lassen sich Chancen nutzen, ohne dass einzelne Themen das Gesamtrisiko dominieren.

Die entscheidende Frage lautet nicht, ob künstliche Intelligenz ein bedeutender Investitionszyklus bleibt. Viel wichtiger wird, welche vordergründig spannenden Unternehmen daraus dauerhaft attraktive Renditen erwirtschaften können.


Quellen Marktbericht: Aktuelle Nachrichtenlage, Marktreaktionen und ökonomische Einschätzungen für Juli 2026 sowie bis Redaktionsschluss 9. August 2026 veröffentlichte ergänzende Daten; insbesondere Bloomberg, FactSet, IWF, Federal Reserve, EZB.

Marktbericht September 2026

Rückblick auf das 1. Halbjahr 2026

Das Wichtigste in Kürze

Rückblick auf das 1. Halbjahr 2026

Im Jahr des „Feuer-Pferdes“: Richtungswechsel, robuste Gewinne und der KI-Boom im Realitätscheck

Das erste Halbjahr 2026 war geprägt von schnellen Richtungswechseln. Auf den anfänglichen Optimismus rund um künstliche Intelligenz, Infrastruktur und staatliche Investitionsprogramme folgte im März der geopolitische Schock im Nahen Osten. Stark steigende Energiepreise, höhere Inflationserwartungen und vorsichtigere Notenbanken belasteten die Märkte deutlich. Ab April drehte sich das Bild erneut. Friedensbemühungen zwischen den USA und dem Iran, der Waffenstillstand sowie rückläufige Ölpreise führten zu sinkenden Risikoprämien. Gleichzeitig überzeugten viele Unternehmen mit robusten Quartalszahlen und teils nach oben revidierten Gewinnschätzungen.

Die Kapitalmärkte blickten daher zunehmend über die Krise hinaus. Auffällig war dabei, dass sich die Märkte weniger von der täglichen Nachrichtenlage als von der fundamentalen Gewinnentwicklung leiten ließen. Solange geopolitische Risiken nicht dauerhaft auf Konjunktur und Unternehmensgewinne durchschlagen, werden sie häufig als temporäre Belastung eingeordnet. Diese Widerstandskraft prägte die Erholung im zweiten Quartal.

Gleichzeitig wurde das Marktumfeld selektiver. Der KI-Boom blieb intakt, rückte aber zunehmend in einen Realitätscheck. Nicht mehr nur große Zukunftsvisionen standen im Fokus, sondern konkrete Umsatz- und Gewinnbeiträge, Finanzierungskosten und die Frage, ob hohe Investitionen angemessene Renditen liefern.

Zum Halbjahr bleibt das Umfeld damit konstruktiv, aber anspruchsvoll. Für das zweite Halbjahr rücken vorerst die klassischen Markttreiber in den Vordergrund: Zinsen und Gewinne. Anleger sollten daher investiert bleiben, aber Zielgewichte, Bewertungen und Risikokonzentrationen regelmäßig überprüfen.

Wirtschaftliche Lage

Moderate Weltwirtschaft, Europa mit Bremsspuren

Die globale Konjunktur entwickelte sich im ersten Halbjahr insgesamt tragfähig. Von einer Rezession kann bislang keine Rede sein. Gleichzeitig bleibt das Wachstum moderat und anfällig für neue Störungen. Der Internationale Währungsfonds (IWF) ging zuletzt von einem globalen Wachstum von gut drei Prozent im Jahr 2026 aus, die OECD zeichnete ein etwas gedämpfteres Bild. Beides passt zur aktuellen Lage: Die Weltwirtschaft wächst weiter, verfügt aber nicht über besonders große Sicherheitspuffer.

Die US-Wirtschaft bleibt vergleichsweise widerstandsfähig. Arbeitsmarkt und Konsum halten sich besser, als es viele Kapitalmarktexperten angesichts der weltweiten Entwicklungen und höherer Zinsen erwartet haben. In besonderem Maße stützen Investitionen in künstliche Intelligenz, Rechenzentren, Halbleiter und Energieinfrastruktur die wirtschaftliche Dynamik. Die USA sind zudem weniger empfindlich gegenüber importierten Energiepreisschocks, weil sie über eine deutlich stärkere eigene Energieproduktion verfügen.

In Europa ist das Bild durchwachsen. Die Region leidet stärker unter höheren Energiepreisen, schwächerem Konsum und strukturellen Wettbewerbsproblemen. Zwar helfen in Deutschland beispielsweise staatliche Investitionsprogramme in Infrastruktur und Verteidigung. Auch niedrigere Energiepreise entlasteten zuletzt spürbar. Dennoch zeigen Frühindikatoren wie Einkaufsmanagerindizes, Sentix oder ifo im Verlauf des Halbjahres erste Bremsspuren bei Stimmung und Nachfrage.

Gerade die Einkaufsmanagerindizes sollten weiterhin mit etwas Vorsicht gelesen werden. Einige Industriedaten wirkten zwischenzeitlich robuster, als es die tatsächliche Nachfrage vermuten ließ. Ein Grund dafür waren längere Lieferzeiten, Anpassungen in den Lieferketten und vorsorglicher Lageraufbau. Unter normalen Bedingungen gelten längere Lieferzeiten oft als Zeichen hoher Nachfrage. In einem Umfeld geopolitischer Unsicherheit können sie jedoch auch Angebotsprobleme, Vorratskäufe und Absicherungsmaßnahmen der Unternehmen widerspiegeln. Die entscheidende Frage lautet daher nicht, ob die Industrie kurzfristig Belebung zeigt, sondern ob daraus in den kommenden Monaten eine belastbare Nachfrage entsteht.

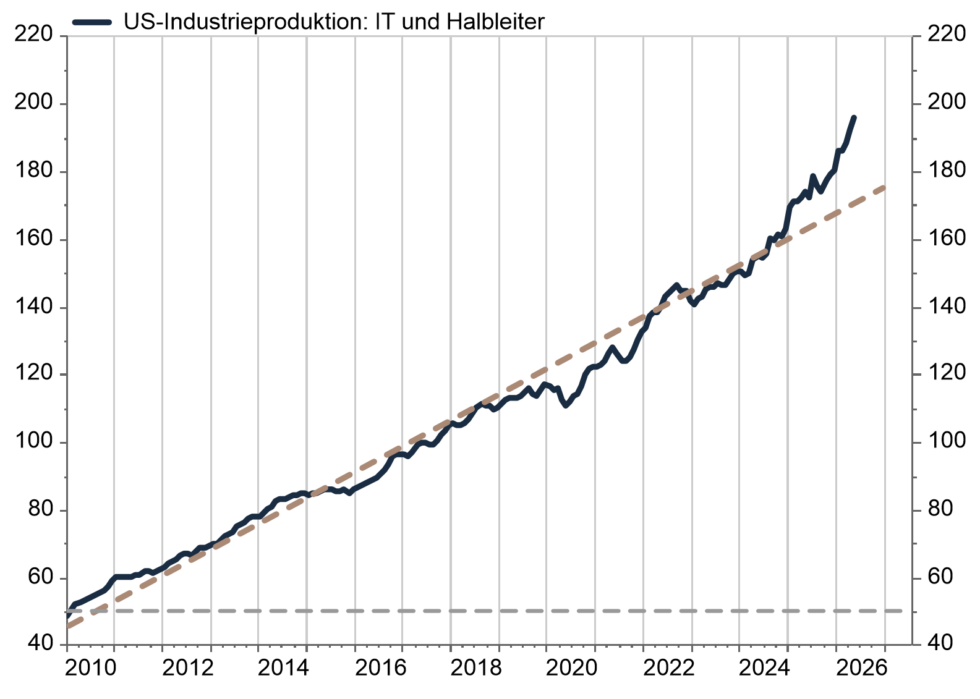
KI-Boom erreicht die US-Realwirtschaft

Grafik: Die indexierte US-Industrieproduktion im IT- und Halbleiterbereich liegt inzwischen gut doppelt so hoch wie vor zehn Jahren. Zuletzt hat sich die Dynamik sichtbar beschleunigt. Das ist ein Hinweis darauf, dass der KI-Investitionsboom zunehmend in der Realwirtschaft und nicht nur in Aktienkursen ankommt.

Quelle: FactSet, Zeitraum: 2010 bis 2026, saisonal bereinigt.

In Asien bleibt das Bild differenziert. Viele Schwellenländer wachsen weiterhin schneller als die etablierten Industriestaaten, sind aber anfälliger für Ölpreisschocks, Währungsschwankungen und Veränderungen der globalen Risikobereitschaft. Indien bleibt einer der dynamischeren großen Wachstumsmärkte. China stabilisiert seine Wirtschaft dagegen weiter über staatliche Impulse und den Ausbau strategischer Schlüsseltechnologien wie Halbleiter, Robotik, Energiespeicher, Biotech und künstliche Intelligenz. Das stützt die chinesische Konjunktur, erhöht aber zugleich den Exportdruck und verschärft den Wettbewerb mit Europa. Japan wiederum nimmt in diesem Umfeld eine Sonderrolle ein. Die Wirtschaft wächst zwar strukturell langsamer als viele Schwellenländer, profitiert aber von einer stärker investitionsorientierten Wirtschaftspolitik, Unternehmensreformen und der weiterhin wichtigen Rolle japanischer Industrie- und Technologiekonzerne in globalen Lieferketten.

Für das zweite Halbjahr bleibt die wirtschaftliche Lage damit konstruktiv, aber anspruchsvoll. Der Rückgang der Energiepreise hilft. Die Belastungen aus dem vorangegangenen Energiepreisschock können jedoch mit Verzögerung noch auf Nachfrage, Margen und Investitionsentscheidungen wirken. Der fragil wirkende Frieden im Nahen Osten ist zudem noch keine dauerhaft belastbare Stabilität. Für die Wirtschaft zählt am Ende nicht eine Absichtserklärung, sondern ob Lieferwege wie die Straße von Hormus wirklich zuverlässig funktionieren, Versicherungsschutz für Schiffe wieder zu normalen Konditionen verfügbar ist, Reedereien ihre Routen normalisieren und Unternehmen ihre Lieferketten wieder planen können.

Aktien

Gewinne schlagen Geopolitik – aber der Markt wird selektiver

Die Aktienmärkte zeigten im ersten Halbjahr eine erstaunliche Widerstandskraft. Nach der geopolitischen Eskalation im März kam es zwar zu deutlichen Rückschlägen. Besonders zyklische, zinssensible und von Energie abhängige Branchen standen zeitweise unter Druck. Doch schon im April und Mai erholten sich viele Märkte kräftig. Entscheidend war dabei nicht allein die Entspannung im Nahen Osten, sondern vor allem die Gewinnseite.

Die Berichtssaison der Unternehmen fiel insbesondere in den USA stark aus. Viele Firmen konnten die Erwartungen nicht nur erfüllen, sondern übertreffen. Besonders auffällig war, dass Gewinnschätzungen der Analysten in wichtigen Bereichen seit Jahresbeginn nicht wie üblich gesenkt, sondern teilweise weiter angehoben wurden. Das ist ein wichtiges Signal. Es zeigt, dass die Märkte nicht nur von Hoffnung getragen wurden, sondern dass zumindest ein Teil der erhöhten Bewertungen durch bessere Unternehmensdaten gestützt wird.

Gleichzeitig blieb der Aktienmarkt ungewöhnlich konzentriert. Der KI- und Halbleiterboom gewann im Verlauf des Halbjahres deutlich an Dynamik. Im Mai rückten vor allem neue Engpässe innerhalb der KI-Wertschöpfungskette in den Fokus: Speicherchips, Rechenzentren, Energieversorgung und Netzwerke. Der Markt suchte weniger neue Themen als vielmehr die nächsten Engpässe innerhalb desselben Megatrends. Das erste Halbjahr war damit kein klassischer, breiter Bullenmarkt, sondern eher ein Engpass-Bullenmarkt: Gekauft wurden vor allem Bereiche, in denen reale Knappheiten sichtbar wurden. Diese Konzentration zeigte sich entsprechend auf Branchenebene. In Europa gehörten Technologie, Energie, Rohstoffaktien, Versorger, Banken, Telekommunikation und Chemie zu den stärksten Bereichen des ersten Halbjahres. Schwach entwickelten sich dagegen Automobilwerte, Medien sowie konsumorientierte Branchen. In den USA zeigte sich ein etwas anderes Bild: Dort lagen vor allem Industrie, Technologie und Energie vorn, während Kommunikationsdienste, zyklischer Konsum und Finanzwerte zurückblieben. Die Aktienrally war damit keineswegs breit und gleichmäßig, sondern wurde von wenigen starken Themen und Branchen getragen.

Im Juni wurde diese Entwicklung stärker auf die Probe gestellt. Zuvor stark gelaufene Technologie- und Halbleiterwerte zeigten Rücksetzer. Das ist noch kein Bruch des KI-Trends. Es zeigt aber, dass die Kurse empfindlicher auf hohe Erwartungen, steigende Zinsen, kleine Veränderungen der „Story“ oder mögliche Gewinnenttäuschungen reagieren. Der KI-Boom bleibt für uns eines der wichtigsten Kapitalmarktthemen und reicht weit über das laufende Jahr hinaus. Aber die Diskussion verschiebt sich: von Zukunftsphantasie zu konkreten Umsatz- und Gewinnbeiträgen.

In dieses Bild passte auch der große mediale Fokus auf den Börsengang von SpaceX sowie die Diskussion über spätere Börsengänge von OpenAI und Anthropic. Solche Unternehmen stehen für langfristige Zukunftsthemen und enorme Marktphantasie. Für eine an Qualität und Profitabilität orientierte Vermögensverwaltung sind sie jedoch eher ein Stimmungsindikator: Die Risikobereitschaft ist offensichtlich hoch, sollte aber nicht mit starker Investmentqualität verwechselt werden.

Regional zeigte sich im ersten Halbjahr ein differenziertes Bild. Europa litt im ersten Quartal stärker unter der geopolitischen Eskalation und höheren Energiepreisen, konnte im Juni aber gegenüber den USA aufholen. Ob daraus eine nachhaltige Führungsrolle wird, bleibt offen. Viele strukturelle Herausforderungen Europas sind nicht verschwunden. Kurzfristig hilft jedoch, dass niedrigere Energiepreise die Konjunktur entlasten und einige Branchen von den Rückschlägen der Vormonate aufholen konnten. Gleichzeitig gibt es auch in Europa weiterhin viele Qualitätsunternehmen, auf die die Welt angewiesen ist.

Für das zweite Halbjahr wird die Berichtssaison zum nächsten Prüfstein. Wenn hohe Bewertungen durch steigende Gewinne untermauert werden, kann die konstruktive Grundstimmung anhalten. Wenn die Zahlen dagegen nur solide ausfallen, könnten Anleger enttäuscht reagieren. Das gilt besonders für Unternehmen aus dem Umfeld von Technologie, Halbleitern und KI.

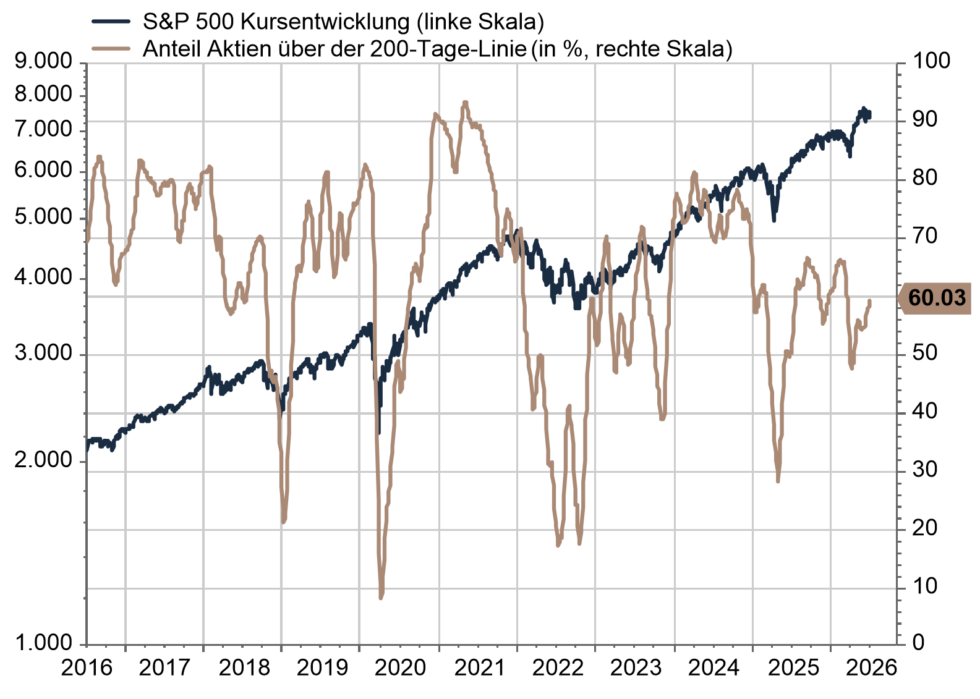
S&P 500 steigt – Marktbreite bleibt begrenzt

Grafik: Die laufende Börsenhausse ist selektiver als frühere Aufschwünge. Der S&P 500 erreichte neue Höchststände, zugleich notieren nur rund 60 Prozent der Indexmitglieder über ihrer 200-Tage-Linie. In früheren breiten Aufwärtsphasen lag dieser Anteil häufig bei 70 bis 80 Prozent. Das spricht nicht gegen den Aufwärtstrend, zeigt aber: Die Stärke wird weiterhin von einem begrenzten Teil des Marktes getragen.

Quelle: FactSet, Zeitraum: 10 Jahre, Stand: 02.07.2026. S&P 500 logarithmisch dargestellt. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.

Zinsen und Anleihen

Kupons helfen wieder, Unternehmensanleihen bleiben attraktiv

Die Rentenmärkte lieferten im ersten Halbjahr keine spektakulären, aber wieder spürbare Beiträge zur Stabilisierung gemischter Portfolios. Das ist bereits eine wichtige Veränderung gegenüber den Jahren der Null- und Negativzinsen: Anleihen leben nicht mehr allein von der Hoffnung auf fallende Renditen, sondern wieder stärker von den laufenden Kuponzahlungen. Gerade in einem Umfeld mit schwankenden Zinserwartungen ist dieser regelmäßige Ertrag ein wichtiger Puffer.

Gleichzeitig blieb das Umfeld anspruchsvoll. Zu Jahresbeginn rechneten viele Marktteilnehmer noch mit weiteren Zinssenkungen. Der Energiepreisschock, höhere Inflationserwartungen und die hartnäckig hohe Staatsverschuldung vieler Länder führten jedoch zu einer Neubewertung des Zins- und Renditepfads. Besonders inflationsgeschützte Anleihen profitierten zeitweise vom Anstieg der Inflationserwartungen. Klassische Staatsanleihen mit längeren Laufzeiten reagierten hingegen empfindlich. Stabiler zeigten sich Pfandbriefe bzw. gedeckte Anleihen und Unternehmensanleihen guter Bonität. Sie boten eine Kombination aus laufender Verzinsung, überschaubarem Risiko und weiterhin soliden Fundamentaldaten. Mit der Entspannung im Nahen Osten und rückläufigen Ölpreisen beruhigte sich das Bild im Anleihenmarkt spätestens ab Juni wieder. Von einer klaren und belastbaren Zinswende kann aber noch nicht gesprochen werden.

Bemerkenswert war, dass die Kreditmärkte selbst in den Stressphasen des ersten Halbjahres keine ausgeprägte Unternehmenskrise signalisierten. Die Risikoaufschläge erhöhten sich nur begrenzt. Das spricht dafür, dass Anleger zwar höhere Unsicherheit einpreisten, aber keine breite Rezession oder deutliche Verschlechterung der Unternehmensbonitäten erwarteten. Gerade Unternehmensanleihen mit Investment-Grade-Rating konnten daher zu einer insgesamt sehr ordentlichen Rentenentwicklung beitragen: nicht üppig, aber im Verhältnis zum Risiko attraktiv.

Energiepreisschock hält Inflation über Ziel

Grafik: Die Inflation liegt trotz des deutlichen Rückgangs nach 2022 wieder deutlich über dem Notenbank-Ziel von 2 Prozent. Auch die weniger schwankungsanfällige Kerninflation ohne Energie- und Nahrungsmittel-Komponenten notiert über dieser Marke. Diese Entwicklungen nahm die EZB zum Anlass für eine erste Leitzinserhöhung.

Quelle: FactSet, Zeitraum 10 Jahre, Stand: 02.07.2026.

Ergänzende Segmente boten zusätzliche Ertragschancen, müssen aber selektiv betrachtet werden. Schwellenländeranleihen profitierten von attraktiven Renditen und in einigen Ländern verbesserten Fundamentaldaten. Gleichzeitig bleiben sie stärker abhängig von Währungsbewegungen, Kapitalflüssen, Rohstoffpreisen und der globalen Risikobereitschaft. Der IWF wies zuletzt erneut darauf hin, dass Schwellenländerfinanzierungen stärker von schnell beweglichen Portfolioflüssen geprägt sind, was in Stressphasen zu höheren Schwankungen führen kann. Spezialisierte High-Yield-Strategien und Nachranganleihen (beides Anleihen mit höherem Risiko) konnten ebenfalls zusätzliche Performancebeiträge für Investoren liefern. Sie profitieren von höheren Kupons und in Teilen von stabilen Unternehmens- beziehungsweise Bankbilanzen. Zugleich reagieren sie empfindlicher auf eine Verschlechterung der Konjunktur oder eine Ausweitung der Risikoaufschläge. Solche Segmente können daher einen Mehrwert liefern, sollten aber eher als Beimischung verstanden werden und nicht als Ersatz für eine stabile Rentenbasis.

Für das zweite Halbjahr bleibt entscheidend, wie sich Inflation, Notenbanken und Staatsverschuldung weiterentwickeln. Anleihen sind grundsätzlich wieder interessant, weil laufende Renditen einen echten Beitrag leisten können. Gleichzeitig sind lange Laufzeiten weiterhin anfällig für Veränderungen bei Inflationserwartungen und Haushaltsrisiken. Kurze bis mittlere Laufzeiten, gedeckte Anleihen und Unternehmensanleihen guter Qualität erscheinen deshalb weiterhin als besonders robuste Bausteine. Der Rentenmarkt bietet wieder Ertrag – aber nicht jedes Segment bietet denselben Schutz.

Währungen und Rohstoffe

Energie wieder billiger, Engpässe bleiben – Gold korrigiert

Die Rohstoff- und Währungsmärkte spiegelten die Wendungen des ersten Halbjahres besonders deutlich wider. Im ersten Quartal schoss der Ölpreis infolge der Eskalation im Nahen Osten und der Unsicherheit rund um die Straße von Hormus stark nach oben. Neben tatsächlichen Produktionsausfällen wurde vor allem eine Angst- und Risikoprämie für mögliche Unterbrechungen der Versorgung eingepreist. Energie wurde damit zum zentralen Risikofaktor für Inflation, Konjunktur und Geldpolitik.

Im weiteren Verlauf drehte sich das Bild. Friedensbemühungen, eine politische Entspannung und später der fragile Waffenstillstand führten zu einem kräftigen Rückgang der Ölpreise. Ein Teil der Krisenprämie wurde wieder ausgepreist. Das entlastete besonders Europa, da die Region stärker auf verlässliche und günstige Energieimporte angewiesen ist. Ganz verschwunden ist die Verwundbarkeit Europas damit aber nicht. Neben dem Ölmarkt rückte auch der Gasmarkt wieder stärker in den Blick. Die deutschen Gasspeicher füllten sich zuletzt nur zäh. Kurzfristig bedeutet das im Sommer noch keine akute Versorgungskrise, weil zusätzliche LNG-Kapazitäten und Pipelineimporte etwa aus Norwegen die Lage stabilisieren. Für den Winter bleibt der Füllstand der Speicher dennoch ein wichtiger Risikofaktor. Sind die Speicher vor Beginn der Heizperiode nicht ausreichend gefüllt, steigt bei Kälteperioden oder neuen geopolitischen Störungen die Wahrscheinlichkeit deutlich höherer Gaspreise. Für Europa wäre das nicht nur ein Energiethema, sondern auch ein möglicher Belastungsfaktor für Industrie, Konsum, Inflationserwartungen und Geldpolitik.

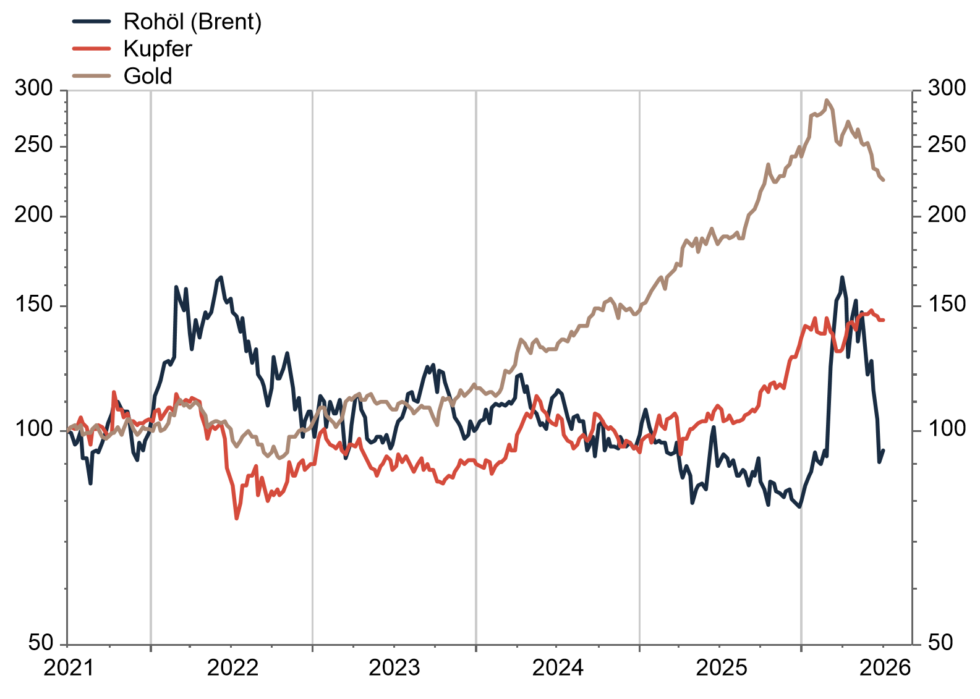
Rohstoffentwicklungen in den letzten 5 Jahren

Quelle: FactSet, Zeitraum 5 Jahre, logarithmiert, Stand: 30.06.2026.

Bei den Industriemetallen blieb Kupfer besonders im Fokus. Der KI-Boom ist nicht nur ein Thema für IT-Branchen, sondern auch für Stromnetze, Energieversorgung und weitere Elektrifizierung. Kupfer wird für diese Infrastruktur in großen Mengen benötigt. Gleichzeitig zeigt sich auch hier: Die strukturelle Nachfrage erscheint plausibel, und die Diskussion über mögliche Angebotsengpässe bleibt nachvollziehbar. Kupfer bleibt ein wichtiger Profiteur der Elektrifizierung und des KI-Infrastrukturzyklus, aber kein risikoloser Selbstläufer.

Gold profitierte im ersten Quartal zunächst von erhöhter Unsicherheit und konnte Portfolios stabilisieren. Gleichzeitig zeigte sich aber auch, dass Gold in Phasen erhöhter Marktvolatilität nicht immer linear als sicherer Hafen funktioniert. Gerade gut gelaufene und liquide Positionen werden in Stressphasen häufig reduziert, um Gewinne zu sichern oder Verluste in anderen Anlageklassen auszugleichen. Hinzu kamen zeitweise höhere Renditen, die Gold belasten können. Im Juni kamen Gold und Silber dann deutlicher unter Druck. Ein Teil der zuvor eingepreisten Krisenprämie wich aus den Preisen. Zudem bleiben Realzinsen (Zins abzüglich Inflation) für Gold wichtig. Nach der mehrmonatigen Korrektur dürfte Gold also erst dann wieder stärker in den Fokus rücken, wenn sich die Realzinsen beruhigen oder es zu einer sichtbaren markttechnischen Bereinigung kommt. Die grundsätzliche Rolle von Gold als Absicherung gegen geopolitische Überraschungen und unerwartete Inflationsschübe bleibt davon unberührt.

An den Währungsmärkten war auffällig, dass der US-Dollar im ersten Halbjahr nicht so eindeutig als Krisengewinner auftrat, wie es in früheren Stressphasen häufig der Fall war. Normalerweise fließt in geopolitischen Krisen viel Kapital in den Dollar, weil er als wichtigste Reserve- und Handelswährung gilt. Dieses Mal war die Bewegung weniger klar. Die Märkte interpretierten die Eskalation im Nahen Osten eher als Energie- und Inflationsschock, nicht als Beginn einer breiten globalen Finanz- oder Wachstumskrise. Der Euro blieb gegenüber vielen Währungen stabil. Das ist bemerkenswert, weil Europa wegen seiner Abhängigkeit von Energieimporten grundsätzlich stärker unter steigenden Preisen leidet. Die spätere Entspannung half daher auch der europäischen Währung. Rohstoffnahe Währungen profitierten nur zeitweise von den höheren Energie- und Rohstoffpreisen, während klassische sichere Häfen wie der Schweizer Franken nicht durchgängig stark gefragt waren. Insgesamt blieben die Währungsbewegungen damit kontrollierter, als es die geopolitische Nachrichtenlage zunächst vermuten ließ.

Perspektiven für die kommenden Monate

Zinsen, Gewinne und Politik erneut im Fokus

Für das zweite Halbjahr bleiben mehrere Kräfte gleichzeitig relevant: der noch instabile Frieden im Nahen Osten, weiterhin erhöhte Zinsen, stärker hinterfragte Unternehmensgewinne, strukturelle Investitionszyklen rund um künstliche Intelligenz sowie zunehmende politische Unsicherheit. Der wichtigste Unterschied zum ersten Quartal besteht darin, dass die Märkte nicht mehr nur auf Eskalation reagieren. Sie preisen inzwischen wieder stärker ein Szenario schrittweiser Normalisierung ein. Der Rückgang der Energiepreise hilft Inflations- und Konjunktursorgen zu reduzieren. Gleichzeitig bedeuten Absichtserklärungen und Verhandlungen im Nahen Osten noch keine dauerhaft belastbare Stabilität. Für die Weltwirtschaft bleibt entscheidend, ob Lieferketten, Energieversorgung und politische Verlässlichkeit in der täglichen Realität wieder planbarer werden.

Eine wichtige Rolle spielen die US-Zwischenwahlen im November. Für die Trump-Administration ist ein stabilerer Naher Osten vor diesem Termin besonders wertvoll: niedrigere Energiepreise entlasten Verbraucher, dämpfen Inflationserwartungen und verbessern das wirtschaftliche Stimmungsbild. Nach den „Midterms“ kann dieser innenpolitische Anreiz schwächer werden. Der Frieden muss deshalb nicht zwangsläufig brechen, aber seine politische Belastbarkeit bleibt ein wichtiger Risikofaktor spätestens für die Wintermonate. Auch die US-Zwischenwahlen selbst können zum Marktthema werden. Gewählt werden das gesamte Repräsentantenhaus sowie ein Teil des Senats. Je nach Ausgang kann die Regierung mehr oder weniger Spielraum für die Ausrichtung der Politik (z.B. Steuern, Handel, Regulierung) behalten. Für die Kapitalmärkte ist dabei weniger die parteipolitische Farbe allein entscheidend, sondern ob die Wahl zu mehr Berechenbarkeit oder zu neuen Blockaden führt.

In Deutschland stehen ebenfalls wichtige politische Stimmungstests an: In Sachsen-Anhalt, Mecklenburg-Vorpommern und Berlin werden neue Landesparlamente gewählt. Für die Kapitalmärkte sind Landtagswahlen selten unmittelbare Kurstreiber. Sie können aber die Wahrnehmung politischer Stabilität und Reformfähigkeit beeinflussen – gerade bei Infrastruktur, Energie, Verteidigung, Haushaltspolitik und Wettbewerbsfähigkeit. Entscheidend bleibt, ob angekündigte Investitionen tatsächlich in der Realwirtschaft ankommen. Institute wie ifo und der Sachverständigenrat hatten zuletzt kritisiert, dass Teile der Sondervermögen eher Haushaltslöcher schließen oder Ausgaben umschichten, statt zusätzliche Investitionen auszulösen. Für die Konjunktur zählt am Ende nicht das Finanzpaket auf dem Papier, sondern ob daraus konkrete Aufträge, Bauprojekte, Netze, Ausrüstung und private Folgeinvestitionen entstehen. Auf europäischer Ebene bleiben der nächste EU-Haushalt, neue Finanzierungsquellen, Verteidigungsausgaben, Ukraine-Unterstützung und Wettbewerbsfähigkeit relevant. Diese Themen sind weniger kurzfristige Markttreiber als Unternehmensgewinne oder Zinsen, prägen aber den längerfristigen Rahmen für europäische Aktien, Anleihen und den Euro.

Gleichzeitig bleiben die klassischen Markttreiber im Vordergrund: Zinsen und Gewinne. Die KI-Dynamik bleibt wichtig, wird aber zunehmend an konkreten Ergebnissen gemessen. Die kommende Berichtssaison dürfte deshalb besonders aufmerksam verfolgt werden. Anleger werden nicht nur auf Umsatz- und Gewinnwachstum achten, sondern auch auf Margen, Investitionsverhalten, Finanzierungskosten und die Frage, ob aktuelle Bewertungen durch steigende Gewinne gerechtfertigt bleiben. Für die Portfolioausrichtung ergibt sich daraus ein ausgewogener Rahmen. Weder spricht das Umfeld für übertriebene Vorsicht noch für eine offensive Ausweitung der Risiken. Aktien bleiben ein zentraler Renditebaustein, sollten aber weiterhin mit Fokus auf Qualität, Preissetzungsmacht, belastbare Gewinne und solide Marktstellung eingesetzt werden. Nach der starken Entwicklung vieler Märkte erscheint eine neutrale Aktienquote vorerst angemessen. Wer in den vergangenen Monaten stark von einzelnen Themen profitiert hat, sollte Zielgewichte überprüfen und gegebenenfalls neu ausbalancieren. Rebalancing bedeutet nicht, Chancen abzuschneiden, sondern verhindert, dass einzelne Gewinnerpositionen unbeabsichtigt zu großen Risiken im Portfolio werden. Bei Anleihen bleiben laufende Erträge attraktiv, lange Laufzeiten erscheinen angesichts unsicherer Inflations- und Haushaltsperspektiven jedoch bestenfalls selektiv sinnvoll. Gold und Rohstoffe behalten ihre Rolle als Absicherung gegen geopolitische Überraschungen und unerwartete Inflationsschübe, auch wenn sie kurzfristig stark schwanken können.

Fazit

Das erste Halbjahr des „Feuer-Pferds“ hat eindrucksvoll gezeigt, wie schnell sich die Marktlogik ändern kann. Erst dominierte der KI-Boom, dann der Iran-Schock, anschließend die Hoffnung auf Normalisierung und zuletzt der KI-Realitätscheck durch Zinsen und Gewinnerwartungen. Die gute Nachricht lautet: Die Kapitalmärkte sind deutlich besser durch dieses Umfeld gekommen, als es angesichts geopolitischer Risiken, Energiepreisschocks und geldpolitischer Unsicherheit zu erwarten gewesen wäre. Die weniger bequeme Nachricht lautet: Die Märkte sind anspruchsvoller geworden. Das dürfte auch die kommenden Quartale prägen. Erhöhte Bewertungen müssen durch steigende Gewinne gerechtfertigt werden. Der unsichere Frieden im Nahen Osten muss sich erst als belastbar erweisen. Und starke Trends wie künstliche Intelligenz bleiben zwar intakt, werden aber zunehmend an konkreten Ergebnissen gemessen. Eine ausgewogene und regelmäßig überprüfte Portfoliostruktur bleibt damit der verlässlichste Ansatz, um auch im zweiten Halbjahr stabil investiert zu bleiben.

Marktbericht September 2026

Marktbericht Juni 2026

Das Wichtigste in Kürze:

KI-Boom im Realitätscheck – jetzt zählen Zinsen und Gewinne

  • Der fragile Frieden zwischen den USA und Iran entlastete die Märkte im Juni deutlich. Der kräftig gefallene Ölpreis nahm Druck von Energiepreisen, Inflationserwartungen und Konjunktursorgen.
  • Die Kapitalmärkte bleiben konstruktiv, aber selektiver. Europa entwickelte sich im Juni besser als die USA, während zuvor stark gelaufene Technologie- und Halbleiterwerte erste Rücksetzer zeigten.
  • Die Notenbanken bleiben ein wichtiger Gegenspieler der Märkte. Die EZB erhöhte ihre Zinsen, die Fed hielt unter ihrem neuen Vorsitzenden Kevin Warsh zwar still, schloss weitere Zinsschritte jedoch nicht aus.
  • Der KI-Boom bleibt intakt, wird aber stärker geprüft. Für das zweite Halbjahr rücken weniger große Zukunftsvisionen, sondern vielmehr konkrete Gewinne, Margen und Finanzierungskosten in den Mittelpunkt.

Portfolioimplikationen

Konstruktiv bleiben, aber nicht hinterherlaufen

Die Kapitalmärkte sind im ersten Halbjahr deutlich besser durch das schwierige Umfeld gekommen, als viele Anleger zu Jahresbeginn erwartet hätten. Der Iran-Konflikt, hohe Energiepreise, politische Unsicherheit und wieder steigende Zinsen hätten auch zu einer deutlich schwächeren Entwicklung führen können. Stattdessen liegen viele Aktienmärkte seit Jahresbeginn klar im Plus. Der Juni brachte dabei eine wichtige Veränderung. Die geopolitische Entspannung nahm Druck aus dem Markt. Gleichzeitig zeigte sich aber auch, dass nicht jeder Trend einfach ungebremst weiterläuft. Gerade bei stark gelaufenen Technologie- und Halbleiterwerten kam es zwischenzeitlich zu spürbaren Rücksetzern.

Für Portfolios bedeutet das: Eine konstruktive Grundhaltung bleibt sinnvoll, eine Übertreibung der eigenen Risikobereitschaft jedoch nicht. Nach der starken Entwicklung vieler Märkte erscheint eine neutrale Aktienquote angemessen. Wer in den vergangenen Monaten stark von einzelnen Themen profitiert hat, sollte Zielgewichte überprüfen und gegebenenfalls neu ausbalancieren.


  • Aktien bleiben ein zentraler Renditebaustein, sollten aber weiterhin mit Fokus auf Qualität, Preissetzungsmacht und belastbare Gewinne eingesetzt werden.
  • Bei Anleihen bleiben laufende Erträge attraktiv, lange Laufzeiten erscheinen angesichts der weiterhin unsicheren Inflations- und Haushaltsperspektiven jedoch nur selektiv sinnvoll.
  • Gold und Rohstoffe haben im Juni nachgegeben, behalten aber ihre Rolle als Absicherung gegen geopolitische Überraschungen und unerwartete Inflationsschübe. Gold dürfte aber nach der mehrmonatigen Korrektur erst dann wieder stärker in den Fokus rücken, wenn sich die Realzinsen beruhigen oder es zu einer messbaren markttechnischen Bereinigung gekommen ist.

Kapitalmärkte

Entspannung im Nahen Osten, Ernüchterung bei Tech

Der Juni war geprägt von zwei gegenläufigen Bewegungen. Auf der einen Seite gingen die geopolitischen Risikoprämien nach der Entspannung im Konflikt zwischen den USA und Iran deutlich zurück. Europäische Aktienmärkte entwickelten sich positiv, Anleihen stabilisierten sich und diverse Rohstoffe gaben einen Teil ihrer zuvor aufgebauten Krisenprämien wieder ab. Vor allem Gold und Silber kamen unter Druck. An den Währungsmärkten zeigte sich der Euro gegenüber vielen Währungen mit Zugewinnen, während er gegenüber dem US-Dollar im Monatsverlauf nachgab.

Auch die Anleihemärkte beruhigten sich im Monatsverlauf. Aus den Inflationserwartungen wich der Druck, während die Notenbanken dennoch vorsichtig blieben. Damit ist das Umfeld für Anleihen etwas freundlicher geworden, ohne dass bereits von einer klaren Wende gesprochen werden kann. Für Aktien bleibt das wichtig: Solange Renditen erhöht bleiben, werden besonders hoch bewertete Wachstumstitel kritischer hinterfragt.

Die Begeisterung für einzelne Wachstumsthemen ließ etwas nach. Besonders in den USA zeigten sich Rückschläge in zuvor sehr stark gelaufenen Technologie- und Halbleiterwerten. Für uns bedeutet das noch keinen Bruch des KI-Trends. Es ist aber ein Hinweis darauf, dass die Kurse empfindlicher auf hohe Erwartungen, bereits leichte Veränderungen der „Story“, steigende Zinsen oder Gewinnenttäuschungen reagieren.

Auffällig war im Juni vor allem die regionale Verschiebung. Europäische Aktien entwickelten sich besser als die großen US-Indizes. Die Entspannung im Nahen Osten half Europa überproportional, da die Region stärker von verlässlichen und günstigen Energieimporten abhängig ist. In den USA lastete dagegen die genannte Schwäche einiger großer Technologie- und Kommunikationswerte auf den Indizes.

Wirtschaftliche Lage

Fragiler Frieden ist noch keine belastbare Stabilität

Der Rückgang der Energiepreise ist für die Weltwirtschaft zunächst eine sehr gute Nachricht. Energie ist ein zentraler Kostenfaktor für Unternehmen und Haushalte. Wenn Öl und Gas billiger werden, sinkt der Druck auf Gewinnmargen, Konsumbudgets und Inflationserwartungen.  Trotzdem wäre es zu früh, von einer vollständigen Entwarnung zu sprechen. Der Frieden zwischen den USA und Iran bleibt fragil, zumal auch die Lage zwischen Israel und der Hisbollah im Libanon angespannt ist. Eine politische Absichtserklärung ist noch keine dauerhaft belastbare Stabilität für die Region – das zeigen auch erneute Zwischenfälle. Für die Wirtschaft zählt am Ende nicht nur ein Vertragstext, sondern ob Lieferwege in der Realität wieder zuverlässig funktionieren, Versicherungsprämien sinken, Reedereien ihre Routen normalisieren und Unternehmen ihre Lieferketten planen können.

Auch die Frühindikatoren zeichnen kein einheitliches Bild. In den USA bleiben Arbeitsmarkt und Konsum vergleichsweise widerstandsfähig. In Europa zeigen sich dagegen weiterhin Bremsspuren bei Stimmung und Nachfrage. Entscheidend bleibt daher, ob aus der Entspannung am Energiemarkt in den kommenden Monaten auch eine echte Verbesserung der Nachfrage wird.

Ein weiterer Unsicherheitsfaktor bleibt die Geldpolitik. Die EZB erhöhte im Juni ihre Zinsen und machte damit deutlich, dass die Notenbanken den Kampf gegen Inflation noch nicht für beendet halten und ihre Glaubwürdigkeit wahren wollen. In den USA war die erste Sitzung unter dem neuen Fed-Vorsitzenden Kevin Warsh zwar keine Überraschung im engeren Sinne. Sie zeigte jedoch ebenfalls: Schnelle Zinssenkungen sind nicht das Basisszenario und die Kommunikation der Federal Reserve wird im Vergleich zu den Vorjahren deutlich kürzer und damit weniger prognostizierbar. Der Markt muss sich also weiter mit einem Umfeld arrangieren, in dem Wachstum, Inflation und Zinsen eng gegeneinander abgewogen werden.

Fokusthema

KI-Boom im Realitätscheck – jetzt zählen Zinsen und Gewinne

Der KI-Boom bleibt eines der wichtigsten Kapitalmarktthemen und reicht weit über das laufende Jahr hinaus. Im Mittelpunkt stehen seit einigen Monaten vor allem die Engpässe der KI-Infrastruktur: Rechenzentren, Chips, Hochleistungsspeicher, Stromversorgung und Netzwerke. Anders als in früheren Phasen reiner Zukunftseuphorie sind inzwischen mehr reale Umsatz- und Gewinnbeiträge sichtbar. Das unterscheidet den aktuellen Trend von vielen spekulativen Übertreibungen früherer Jahre.

Zinsen sind in diesem Zusammenhang deshalb so wichtig, weil viele Gewinnerwartungen im KI-Bereich erst weit in der Zukunft liegen. Je höher das Zinsniveau, desto weniger sind diese späteren Gewinne aus heutiger Sicht wert. Stark wachsende Unternehmen müssen daher nicht nur überzeugende Geschichten erzählen, sondern hohe Investitionen zunehmend mit konkreten Umsatz- und Gewinnbeiträgen rechtfertigen.

Gleichzeitig hat der Juni gezeigt, dass auch starke Trends nicht frei von Rückschlägen sind. Einige Technologie- und Halbleiterwerte gerieten unter Druck. Teilweise lag das an steigenden Zinssorgen, teilweise an sehr hohen Erwartungen, teilweise schlicht an der starken Kursentwicklung der vergangenen Monate. Wenn Bewertungen ambitioniert sind, reichen schon kleine Zweifel aus, um größere Kursbewegungen auszulösen. Die Marktteilnehmer stellen damit zunehmend die entscheidenden Fragen: Welche Unternehmen verdienen bereits heute am KI-Ausbau? Wo entstehen echte Engpässe? Welche Geschäftsmodelle können hohe Investitionen dauerhaft in Gewinne übersetzen? Und welche Aktien wurden lediglich von der allgemeinen Begeisterung mitgezogen?

Damit verschiebt sich die Diskussion. Im Mai stand noch stärker die Suche nach den nächsten Engpässen im KI-Boom im Mittelpunkt. Im Juni rückte die Frage hinzu, ob diese Engpässe auch zu nachhaltig höheren Gewinnen führen. Rechenzentren, Speicherchips und Energieversorgung bleiben wichtige Bausteine der KI-Infrastruktur. Für Anleger wird jedoch entscheidender, ob die hohen Investitionen nicht nur Wachstum versprechen, sondern auch angemessene Renditen liefern.

In dieses Bild passt auch der große mediale Fokus auf den Börsengang von SpaceX sowie die Diskussion über mögliche spätere Börsengänge von OpenAI und Anthropic. Solche Unternehmen stehen für langfristige Zukunftsthemen und enorme Marktphantasie. Für eine an Qualität und Profitabilität orientierte Vermögensverwaltung sind sie jedoch vor allem ein Stimmungsindikator: Die Risikobereitschaft ist zurück, aber sie sollte nicht mit hoher Investmentqualität verwechselt werden.

KI-Boom: vom Narrativ zum Nachweis

Eigene schematische Darstellung. Mit höheren Zinsen und ambitionierten Bewertungen steigt der Druck, KI-Investitionen nicht nur mit Zukunftsphantasie, sondern mit konkreten Umsatz- und Gewinnbeiträgen zu belegen.

Aktienmärkte

Die Berichtssaison wird zum nächsten Prüfstein

Nach der starken Entwicklung im ersten Halbjahr rückt die bald startende Berichtssaison stärker in den Mittelpunkt. Im Frühjahr hatten viele Unternehmen positiv überrascht. Besonders auffällig waren die Aufwärtsrevisionen der Gewinnschätzungen. Normalerweise werden Erwartungen im Jahresverlauf eher gesenkt. In diesem Jahr zeigt die Richtung in wichtigen Bereichen dagegen klar nach oben.

Genau daran wird der Markt nun gemessen. Wenn hohe Bewertungen durch steigende Gewinne untermauert werden, kann die konstruktive Grundstimmung anhalten. Wenn die Zahlen dagegen nur solide ausfallen, könnten Anleger anspruchsvoller bis enttäuscht reagieren. Das gilt besonders für Unternehmen aus dem Umfeld von Technologie, Halbleitern und künstlicher Intelligenz.

Die Entwicklung im Juni war daher keine Abkehr vom Aktienmarkt, sondern eher eine erste Normalisierung der Erwartungen. Die Märkte bleiben nicht schwach, aber sie werden selektiver. Gute Unternehmen mit belastbaren Geschäftsmodellen, solider Profitabilität und klarer Marktstellung bleiben gefragt. Reine Hoffnungswerte dürften es dagegen schwerer haben, wenn Zinsen hoch bleiben und Investoren wieder stärker auf Gewinne achten.

Europa profitierte im Juni von der Entspannung bei Energiepreisen und konnte gegenüber den USA aufholen. Ob daraus in der Breite eine nachhaltige Führungsrolle wird, bleibt eher unwahrscheinlich. Viele strukturelle Herausforderungen Europas sind nicht verschwunden. Kurzfristig hilft jedoch, dass niedrigere Energiepreise die Konjunktur entlasten und einige Branchen von den Rückschlägen der Vormonate aufholen konnten. Zudem gibt es auch in Europa noch viele Champions, auf die die Welt angewiesen ist.

Fazit

Die Entspannung hilft, aber der Sommer bleibt anspruchsvoll

Der Juni hat gezeigt, dass Entspannung an einer Stelle nicht automatisch Entwarnung für das gesamte Anlageumfeld bedeutet. Der fragile Frieden im Nahen Osten hilft, doch für das zweite Halbjahr rücken wieder die klassischen Markttreiber stärker in den Vordergrund: Zinsen und Gewinne. Die KI-Dynamik bleibt wichtig, wird aber stärker an konkreten Ergebnissen gemessen. Die kommende Berichtssaison dürfte deshalb besonders aufmerksam verfolgt werden. Für Anleger bleibt eine ausgewogene Haltung sinnvoll. Weder spricht das Umfeld für übertriebene Vorsicht noch für eine aggressive Ausweitung der Risiken. Neutrale Aktienquoten, Qualität und Profitabilität bei Einzeltiteln, kurze bis mittlere Laufzeiten bei Anleihen und regelmäßiges Rebalancing bleiben aus unserer Sicht der passende Rahmen für die Sommermonate.


Quellen Marktbericht: Aktuelle Nachrichten, Marktreaktionen und ökonomische Einschätzungen per Stand 30. Juni 2026, v.a. Reuters, Bloomberg, FactSet.

Marktbericht September 2026

Marktbericht Mai 2026

Zusammenfassung

Geopolitische Entspannung und die Suche nach den nächsten Engpässen im KI-Boom

  • Friedensbemühungen zwischen den USA und Iran reduzierten die Risikoprämien an den Märkten deutlich, vor allem ablesbar an einem deutlich sinkenden Ölpreis.
  • Die Straße von Hormus bleibt dennoch das wichtigste Einzelrisiko für Versorgungssicherheit, Energiepreise, Inflation und die Kapitalmärkte über die Sommermonate.
  • Die US-Berichtssaison der Unternehmen überzeugte mit den stärksten Gewinnsteigerungen seit mehreren Jahren und lieferte den Aktienmärkten kräftigen Rückenwind. Ungewöhnlich sind weiterhin die Aufwärtsrevisionen der Gewinnschätzungen seit Jahresbeginn, wo normalerweise sukzessive Korrekturen erfolgen.
  • „Momentumrally“: Der weltweite KI- und Halbleiterboom gewann weiter an Dynamik und sorgte für neue Höchststände in zahlreichen Technologiewerten.
  • Europas Wirtschaft zeigt erste Bremsspuren bei Stimmung und Nachfrage, während sich die US-Wirtschaft weiterhin erstaunlich robust präsentiert.
  • Mit Kevin Warsh beginnt möglicherweise eine neue Phase der US-Geldpolitik. Der künftige Zinspfad wird damit noch schwerer kalkulierbar.
  • Die Märkte blicken zunehmend über die aktuelle Krise hinaus und handeln bereits ein Szenario wirtschaftlicher Normalisierung.

Portfolioimplikationen

Zwischen Momentum und Disziplin

Die Kapitalmärkte haben sich im Mai deutlich stärker entwickelt als viele Beobachter nach den Ereignissen der vergangenen Monate erwartet hätten. Historisch betrachtet neigen starke Trendbewegungen wie aktuell im KI- und Halbleiterbereich dazu, länger anzuhalten als viele Anleger erwarten („the trend is your friend“). Gleichzeitig steigt mit zunehmender Kursdynamik die Gefahr, dass einzelne Marktsegmente kurzfristig überdehnt werden.

Nach den deutlichen Kursanstiegen der vergangenen Wochen kann es daher sinnvoll sein, Zielgewichte regelmäßig zu überprüfen und bestehende Portfolios gegebenenfalls neu auszubalancieren. Rebalancing bedeutet dabei nicht, auf steigende Kurse und Gewinne zu verzichten. Es schafft vielmehr Spielraum für den Fall einer Branchenrotation in den kommenden Quartalen.

Auffällig ist zudem, dass sich die Marktführung zwar verschiebt, aber nicht wirklich verbreitert. Während die ersten Phasen der Rally vor allem von wenigen großen Technologieunternehmen getragen wurden, rückten zuletzt insbesondere Speicherchips und deren Hersteller in den Mittelpunkt des Anlegerinteresses.


  • Aktien profitieren aktuell von einer Kombination aus starken Unternehmensgewinnen, sinkenden Risikoprämien und einer anhaltend hohen Investitionsdynamik rund um künstliche Intelligenz. Nach der kräftigen Erholung vieler Märkte steigt jedoch auch die Fallhöhe für Enttäuschungen.
  • Anleihen bieten weiterhin attraktive laufende Erträge und erfüllen ihre Rolle als stabilisierender Portfolio-Baustein. Die laufende Verzinsung gewinnt gegenüber Spekulationen auf sinkende Renditen an Bedeutung. Lange Laufzeiten erscheinen angesichts der Inflations- und Haushaltsrisiken weiterhin wenig attraktiv.
  • Gold und Rohstoffe bleiben trotz der jüngsten Entspannung im Nahen Osten eine sinnvolle Absicherung gegen geopolitische Risiken und unerwartete Inflationsschübe. Die Entwicklung rund um die Straße von Hormus zeigt, wie schnell sich die Lage ändern kann.

Kapitalmärkte

Hoffnung auf diplomatische Lösung treibt die Kurse

Der Mai war geprägt von einer bemerkenswerten Diskrepanz zwischen Nachrichtenlage und Marktverhalten. Während geopolitische Risiken, Inflationssorgen und Unsicherheiten über die Energieversorgung keineswegs verschwunden sind, entwickelten sich viele Investments ausgesprochen positiv.

Entscheidend war dabei die zunehmende Hoffnung auf eine diplomatische Lösung im Konflikt zwischen den USA und Iran. Die Märkte begannen die Wahrscheinlichkeiten für eine weitere Eskalation auszupreisen. Ölpreise fielen deutlich von ihren Extremständen zurück, Kreditmärkte blieben stabil und viele Aktienindizes erreichten neue Höchststände oder näherten sich diesen zumindest wieder an. An den Währungsmärkten waren per saldo nur geringe Veränderungen zu beobachten.

Bemerkenswert sind dabei die Unterschiede am Aktienmarkt zwischen Europa und den USA. Während sich in Europa zahlreiche Branchen von den schwachen Entwicklungen der Vormonate erholen konnten, wurde die Entwicklung in den USA weiterhin stark von Technologie- und KI-nahen Unternehmen geprägt. Der Technologiesektor gewann allein im Mai rund 16 Prozent hinzu, während die meisten anderen Sektoren sogar Kursverluste verzeichneten. Die Konzentration der Marktgewinne auf wenige Themen bleibt damit ungewöhnlich bis sogar historisch hoch.

Die Märkte handeln also die positive Erwartung einer schrittweisen wirtschaftlichen Normalisierung und einen fortgesetzten KI-Boom. Genau darin liegt die Stärke der aktuellen Rally, aber auch ihre potenzielle Verwundbarkeit.

Wirtschaftliche Lage

Erste Bremsspuren in Europa

An der grundsätzlichen wirtschaftlichen Ausgangslage hat sich im Mai wenig verändert. Die Weltwirtschaft wächst weiterhin moderat, wobei sich die Unterschiede zwischen den großen Wirtschaftsregionen zuletzt sogar vergrößert haben. Während sich die US-Wirtschaft weiterhin erstaunlich widerstandsfähig zeigt, mehren sich in Europa erste Hinweise auf eine nachlassende Dynamik. Frühindikatoren wie Einkaufsmanagerindizes, sentix Konjunkturumfrage oder ifo signalisieren zwar keine Rezession, deuten jedoch auf eine spürbare Abschwächung hin. Besonders die höheren Energiepreise sowie die zunehmende Unsicherheit über Lieferketten und Versorgungssicherheit hinterlassen zunehmend ihre Spuren. Gleichzeitig zeigt sich, dass einige Industrieindikatoren derzeit mit Vorsicht interpretiert werden sollten. Lieferkettenanpassungen, Lageraufbau und längere Lieferzeiten können kurzfristig für überraschend robuste Daten sorgen, ersetzen jedoch keine nachhaltige Nachfrage. Vor allem Europa bleibt aufgrund seiner hohen Energieabhängigkeit anfälliger für mögliche Folgewirkungen des Nahostkonflikts. Die USA profitieren dagegen weiterhin von einem stabilen Arbeitsmarkt, einer robusten Konsumnachfrage sowie den anhaltend hohen Investitionen in Zukunftstechnologien.

Fokusthema

Die Märkte handeln bereits die Zeit nach der Krise

Die Entwicklung im Mai verdeutlicht eindrucksvoll, wie weit Finanzmärkte häufig in die Zukunft blicken. Während die Schlagzeilen weiterhin von Konflikten, Unsicherheit und geopolitischen Risiken geprägt waren, preisten die Kapitalmärkte zunehmend ein Szenario schrittweiser Normalisierung ein. An dieser Stelle lohnt jedoch ein Blick auf die Realwirtschaft. Eine Analyse der Brookings Institution (einer renommierten US-Denkfabrik) weist darauf hin, dass kurzfristige Angebotsausfälle zunächst durch Lagerbestände, strategische Reserven und alternative Transportwege abgefedert werden konnten. Diese Puffer sind jedoch nur begrenzt oder einmalig verfügbar. Mit zunehmender Dauer einer Störung steigen im Sommer die Risiken für Energieversorgung, Lieferketten und letztlich die gesamte Weltwirtschaft spürbar an!

Hormus – die Zeit arbeitet gegen den (Öl-)Markt

Quelle Brookings Institution „The timing of the impending crude crisis”, eigene Darstellung in Millionen Barrel pro Tag.

Kurzfristige Ausfälle der Öllieferungen durch die Straße von Hormus können durch Lagerbestände, strategische Reserven und alternative Transportwege bis hin zur vorübergehenden Genehmigung der Lieferung durch sanktionierte Länder (Russland, Iran) teilweise kompensiert werden. Die Analyse zeigt damit vor allem eines: Zeit ist ein entscheidender Faktor. Je länger die Störungen andauern, desto schwieriger wird es, die ausfallenden Mengen durch Ersatzquellen zu kompensieren.


Der entscheidende Punkt: Die Finanzmärkte haben den Waffenstillstand weitgehend eingepreist. Die wirtschaftlichen Folgen der vergangenen Monate sind damit jedoch noch nicht vollständig verschwunden. Selbst bei einer schrittweisen Entspannung bleibt die Unsicherheit über die Energieversorgung der kommenden Sommermonate erhöht. Zudem dürfte eine vollständige Normalisierung der Situation Wochen bis Monate in Anspruch nehmen.

Die Straße von Hormus bleibt damit weit mehr als nur ein geopolitisches Thema – sie ist derzeit einer der wichtigsten Frühindikatoren für Konjunktur, Inflation und Kapitalmärkte.

Zusätzliche Unsicherheit entsteht durch den Amtsantritt von Kevin Warsh als neuem Vorsitzenden der US-Notenbank. Der künftige geldpolitische Kurs bleibt dadurch schwer einschätzbar.

Aktienmärkte

Neue Schubkraft für die Märkte, Mega-IPO voraus

Die Aktienmärkte erhielten im Mai zusätzlich erhebliche Schubkraft durch eine außergewöhnlich starke Berichtssaison und dem ungebrochenen Optimismus rund um künstliche Intelligenz. Bemerkenswert ist dabei, dass viele Technologieunternehmen inzwischen nicht mehr reine Zukunftsvisionen verkaufen, sondern die hohen Investitionen zunehmend mit realen Umsatz- und Gewinnzuwächsen unterlegen können. Noch wichtiger als die Quartalszahlen erscheinen die Aufwärtsrevisionen der Gewinnschätzungen seit Jahresbeginn. Normalerweise werden die Erwartungen im Verlauf eines Geschäftsjahres eher schrittweise reduziert. Das im historischen Vergleich seltene Muster spricht aus Analystensicht für eine robuste Unternehmenslandschaft.

Gleichzeitig verschiebt sich der Fokus innerhalb des KI-Themas zunehmend. Die Diskussion dreht sich nicht mehr primär um Sprachmodelle oder Software, sondern um die physischen Voraussetzungen der Wachstumsphase. Speicherchips, Rechenzentren, Stromversorgung und Kommunikationsinfrastruktur entwickeln sich zu den neuen Engpässen einer Branche, die weiterhin enorme Investitionssummen anzieht. Gleichzeitig versuchen große Cloud- und KI-Anbieter zunehmend, sich kritische Komponenten langfristig zu sichern. Dies betrifft insbesondere Hochleistungsspeicher und andere Engpassfaktoren entlang der KI-Wertschöpfungskette.

Exemplarisch hierfür stehen Unternehmen wie Nvidia, Micron, TSMC, Samsung oder SK hynix, deren Performance und Marktkapitalisierung teils massiv steigen. Besonders Speicherchips rückten zuletzt als potenzieller Flaschenhals der nächsten KI-Generation in den Mittelpunkt des Anlegerinteresses. Der Markt sucht also derzeit eher nicht nach neuen Narrativen, sondern nach den nächsten Engpässen innerhalb desselben Megatrends.

In das Bild der Schubkraft passt buchstäblich das zunehmende Interesse am anstehenden Börsengang („IPO“) des Raumfahrt- und Telekommunikationsunternehmens SpaceX Mitte Juni. Die lebhaften Diskussionen um das Unternehmen und Vorstand Elon Musk zeigen, dass Investoren wieder bereit sind, langfristige Wachstums- und Zukunftsthemen hoch zu bewerten. Die Risikobereitschaft für Unternehmen mit ambitionierten Zukunftsvisionen nimmt damit erkennbar zu – selbst wenn der Unternehmensprospekt deutliche Risiken benennt und die Profitabilität noch Jahre entfernt sein dürfte.

Fazit

Märkte handeln Zukunft, Risiken liegen aber in der Gegenwart

Der Mai hat eindrucksvoll gezeigt, dass Unternehmensgewinne, technologische Investitionszyklen und die Hoffnung auf geopolitische Entspannung derzeit stärkere Marktkräfte entfalten als kurzfristige Risiken. Gleichzeitig bleibt die Entwicklung rund um die Straße von Hormus eine entscheidende Variable für die kommenden Sommermonate.

Für Anleger spricht vieles dafür konstruktiv zu bleiben. Die starke Kursentwicklung der vergangenen Wochen erinnert jedoch daran, positive Trends nicht geradlinig fortzuschreiben. Eine ausgewogene Portfoliostruktur und ein diszipliniertes Risikomanagement bleiben daher unverändert die wichtigsten Begleiter.

Quellen Marktbericht: Aktuelle Nachrichtenlage, Marktreaktionen und ökonomische Einschätzungen per Stand 31. Mai 2026, v.a. Reuters, Bloomberg, FactSet