
Marktbericht 2024
Rückblick 2024
Ein gutes Kapitalmarktjahr zwischen Unsicherheit und Euphorie
Ein rekordverdächtiges Anlagejahr ist zu Ende. Die Kapitalmärkte erlebten eine erstaunliche Resilienz und deutliche Zuwächse, während geopolitische Konflikte und makroökonomische Herausforderungen weiterhin für Unsicherheit sorgten. Fortschritte in der Technologie, insbesondere im Bereich der Künstlichen Intelligenz (KI) prägten das globale Geschehen.
Rund die Hälfte der Weltbevölkerung in über 70 Ländern wurde an die Wahlurne gerufen, darunter die bevölkerungsreichen Staaten Russland, Indien und die USA. In Europa fanden Wahlen u.a. in Frankreich, Großbritannien und Österreich statt. Besonders in Frankreich und Deutschland sorgten die innenpolitischen Krisen für Schlagzeilen: In Deutschland endete die selbsternannte „Fortschrittskoalition“ aus SPD, Bündnis 90/Grünen und FDP. Die politischen Mehrheitsverhältnisse bremsen die zwei größten Volkswirtschaften der Eurozone, Deutschland und Frankreich, in einer dynamischen Welt aus.
Für die deutsche Wirtschaft lief 2024 wenig erfolgreich. Dabei ist das globale Wachstum seit 2023 mit etwa 3,2 Prozent konstant, auch für 2025 ist ein ähnlicher Wert zu erwarten. Deutschland ist unter den Industrieländern das Schlusslicht und rutschte möglicherweise in eine Rezession. Dies belastet nicht nur die Industrie, sondern auch den Arbeitsmarkt. Viele Unternehmen sehen sich im internationalen Wettbewerb zunehmend abgehängt, verlassen das Land oder geben auf. Der internationale Konkurrenzkampf zwischen den Volkswirtschaften nimmt zu.
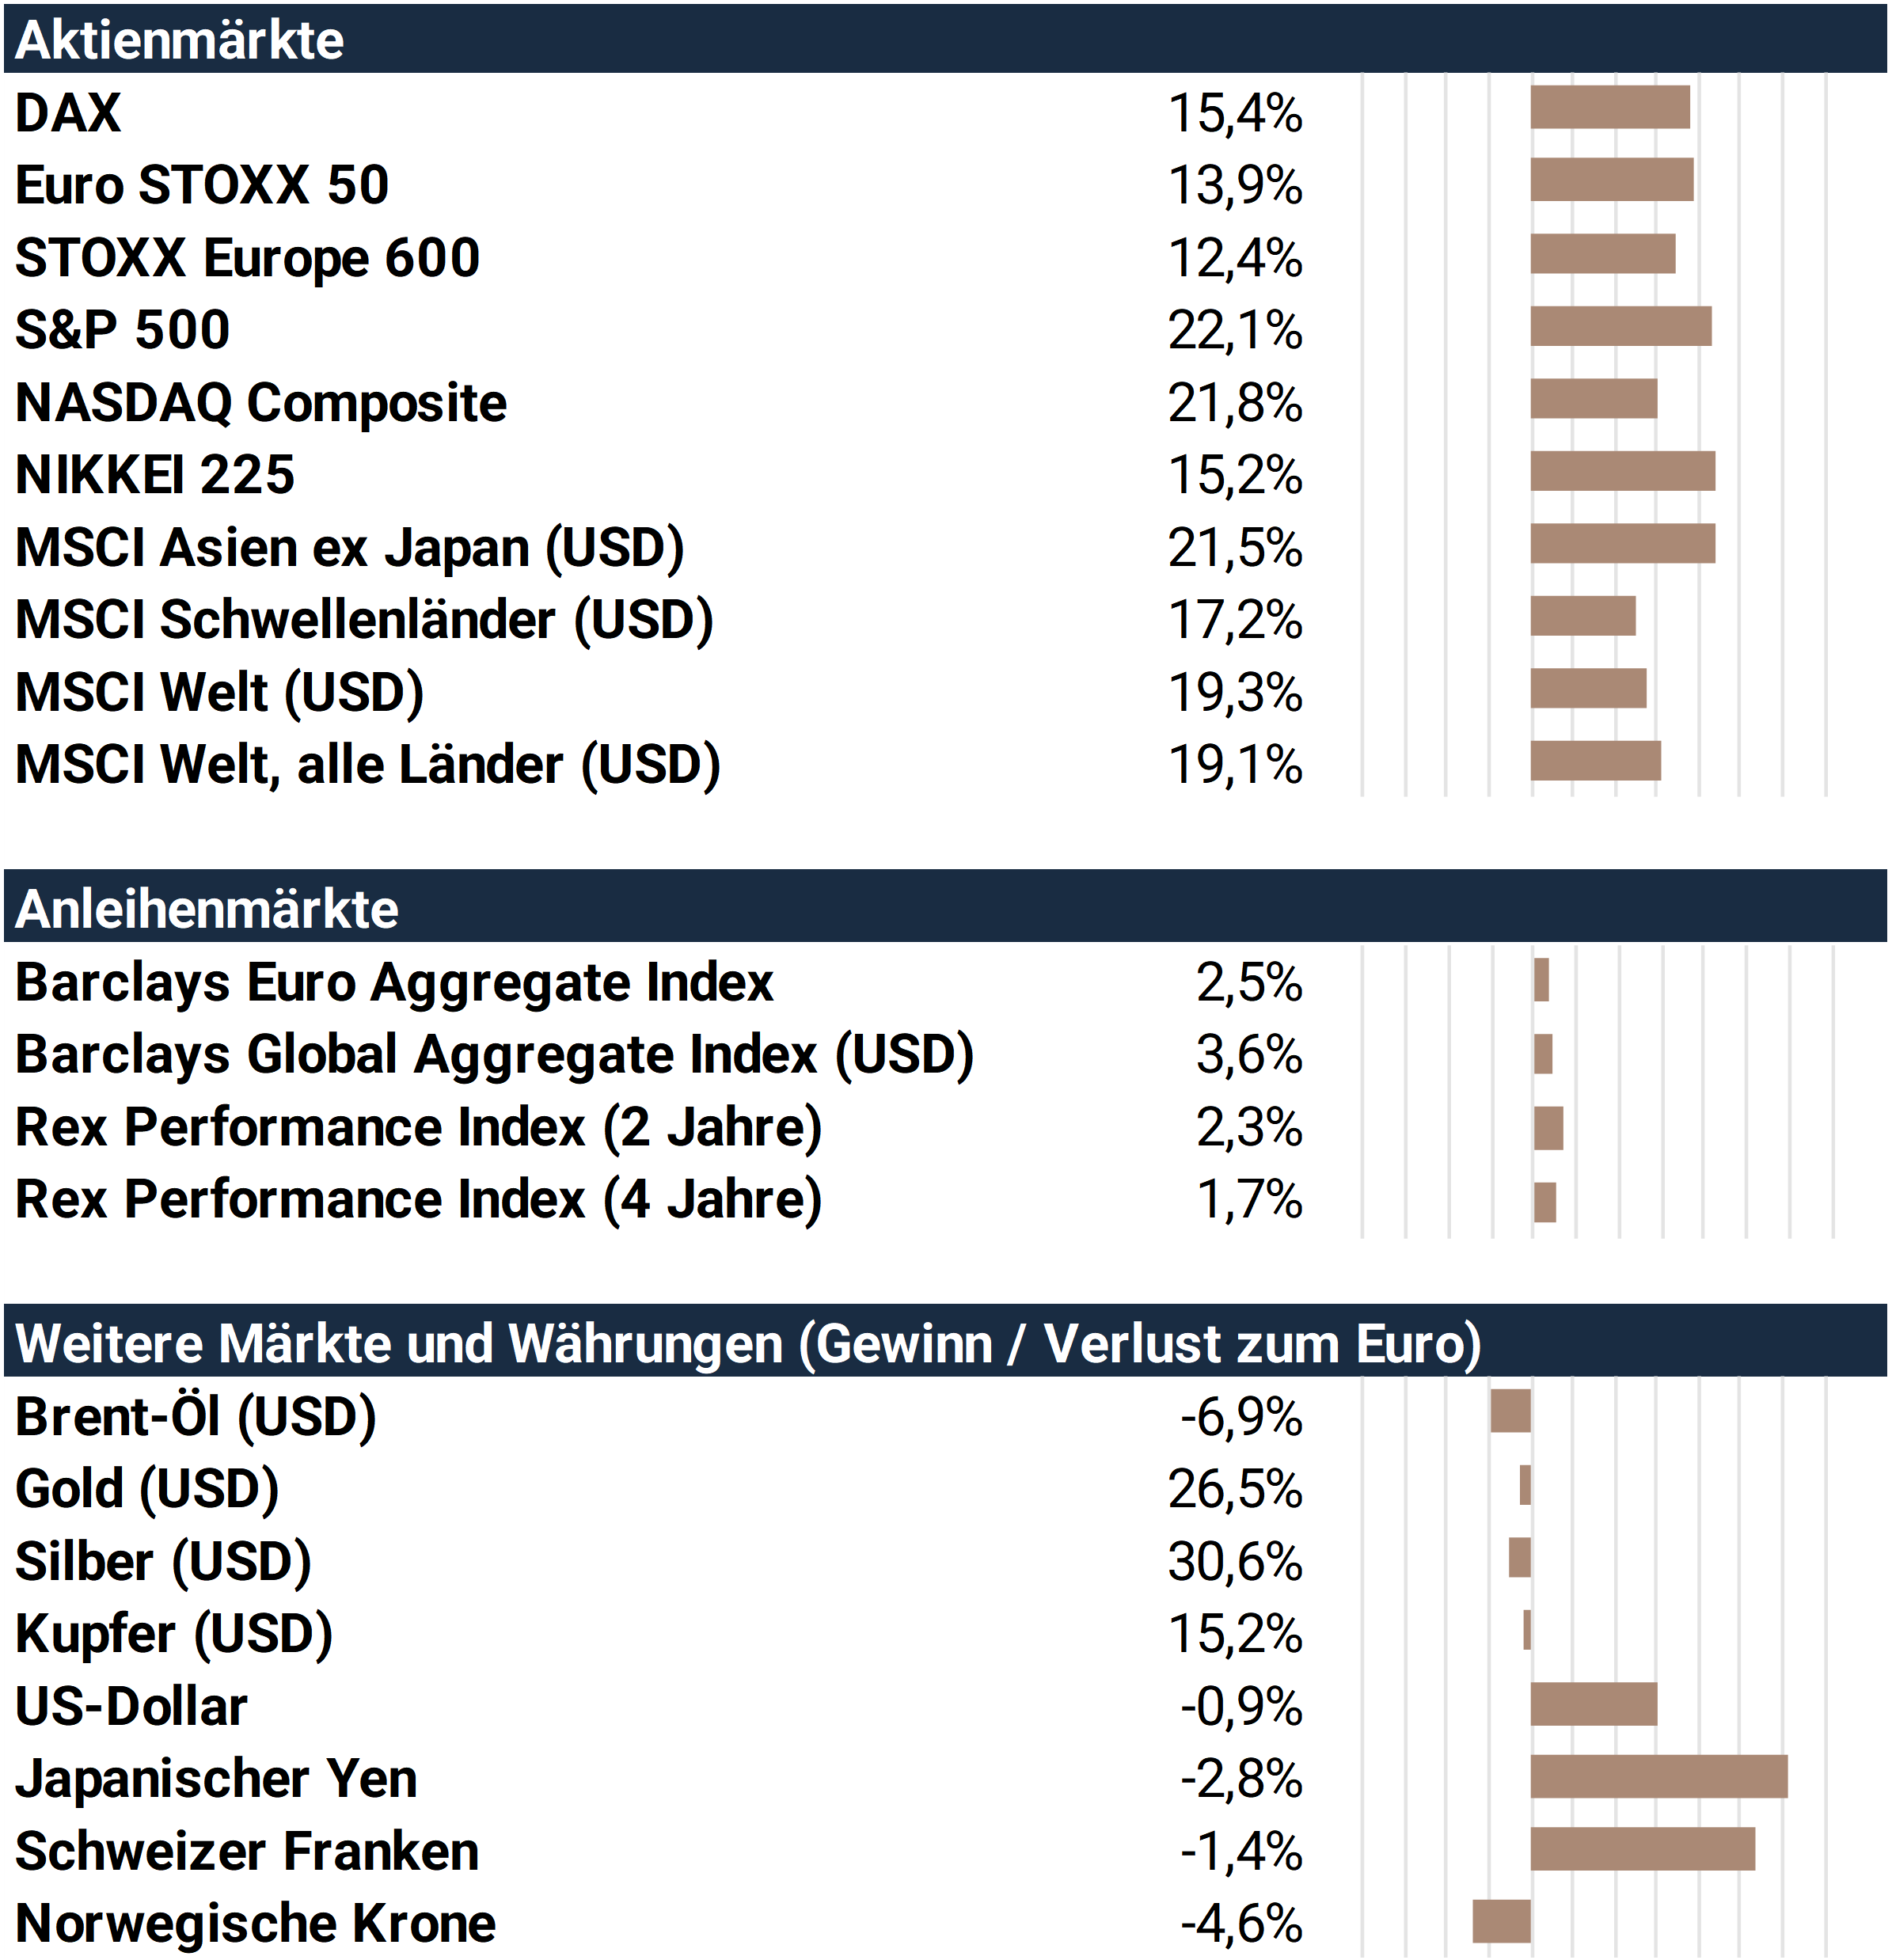
Entwicklungen im Kalenderjahr 2024 im Überblick

Quelle: FactSet, Angaben bei Aktienindizes als Gesamtertrag inkl. Dividenden.
Daten per 31.12.2024 in lokaler Währung, sofern nicht anders angegeben.
Politik im Fokus
Dabei blicken die Unternehmen mit großen Sorgen auf die USA, wo Donald Trump im November zum zweiten Mal zum US-Präsidenten gewählt wurde. Sein Motto „Make America great again“ wirkt aus deutscher Sicht irritierend. Dank eines robusten Arbeitsmarktes und der damit verbundenen Inlandsnachfrage dürfte die US-Wirtschaft das Jahr mit einem Wachstum von annähernd drei Prozent beenden.
Trump zeigt uns in seinen stets lautstarken Ankündigungen, wie angebotsorientierte Industriepolitik grundsätzlich gehen kann: Bürokratie reduzieren, Steuern senken, Versorgungssicherheit mit günstiger Energie schaffen. Der angekündigte Weg des Protektionismus mit steigenden Zöllen belastet aber die wirtschaftlichen Beziehungen und könnte die globalen Lieferketten wieder unter Stress setzen. Auch stellt sich angesichts einer ausufernden Staatsverschuldung (vgl. Grafik), die die Wirtschaftsparty der letzten Jahre befeuert hat, die Frage nach einer nachhaltigen Finanzierung.
In der Ukraine und im Nahen Osten dauern die Kriege mit eskalierender Härte weiter an. Dies gleicht teils einem Spiel mit dem Feuer. Die Ukraine darf westliche Langstreckenwaffen jetzt bedingt gegen Ziele in Russland einsetzen. Auch der ursprüngliche Konflikt Israels mit der Hamas im Gazastreifen weitete sich durch eine Bodenoffensive in den Südlibanon sowie Angriffe auf den Iran und Syrien weiter aus. Trotz dieser Spannungen blieben die Reaktionen der Kapitalmärkte bislang bemerkenswert gelassen. Selbst der Ölpreis, oft ein feiner Seismograph für geopolitische Risiken, zeigte sich stabil.
Entwicklung der Staatsverschuldung und Zinsausgaben in den USA seit 1945

Grafik: Die US-Staatsverschuldung wächst markant. Durch den deutlichen Zinsanstieg der letzten Jahre schnellen nun auch die Zinsausgaben nach oben. Ein hoher Anteil der Staatseinnahmen müssen allein für Zinsen wieder ausgegeben werden (2025: ca. 15%)
Quelle: FactSet, US Bureau of Economic Analysis, Zeitraum 1945 bis 2024
Zinsen und Anleihen
Die Zinswende ist auch in den USA eingeleitet
Das Jahr 2024 markierte für den Anleihemarkt eine ersehnte Rückkehr zur Normalität, wenngleich das Marktumfeld alles andere als ruhig war. Nach den Turbulenzen der Vorjahre, geprägt von hoher Inflation und schnellen Zinserhöhungen, begann eine neue Phase moderater Geldpolitik. Die Zinssätze sanken, ohne jedoch auf das extrem niedrige Niveau der Zeit vor der Pandemie zurückzufallen. Staats- und Unternehmensanleihen verzeichneten eine rege Nachfrage, insbesondere wenn Bonität und Kupon überzeugten.
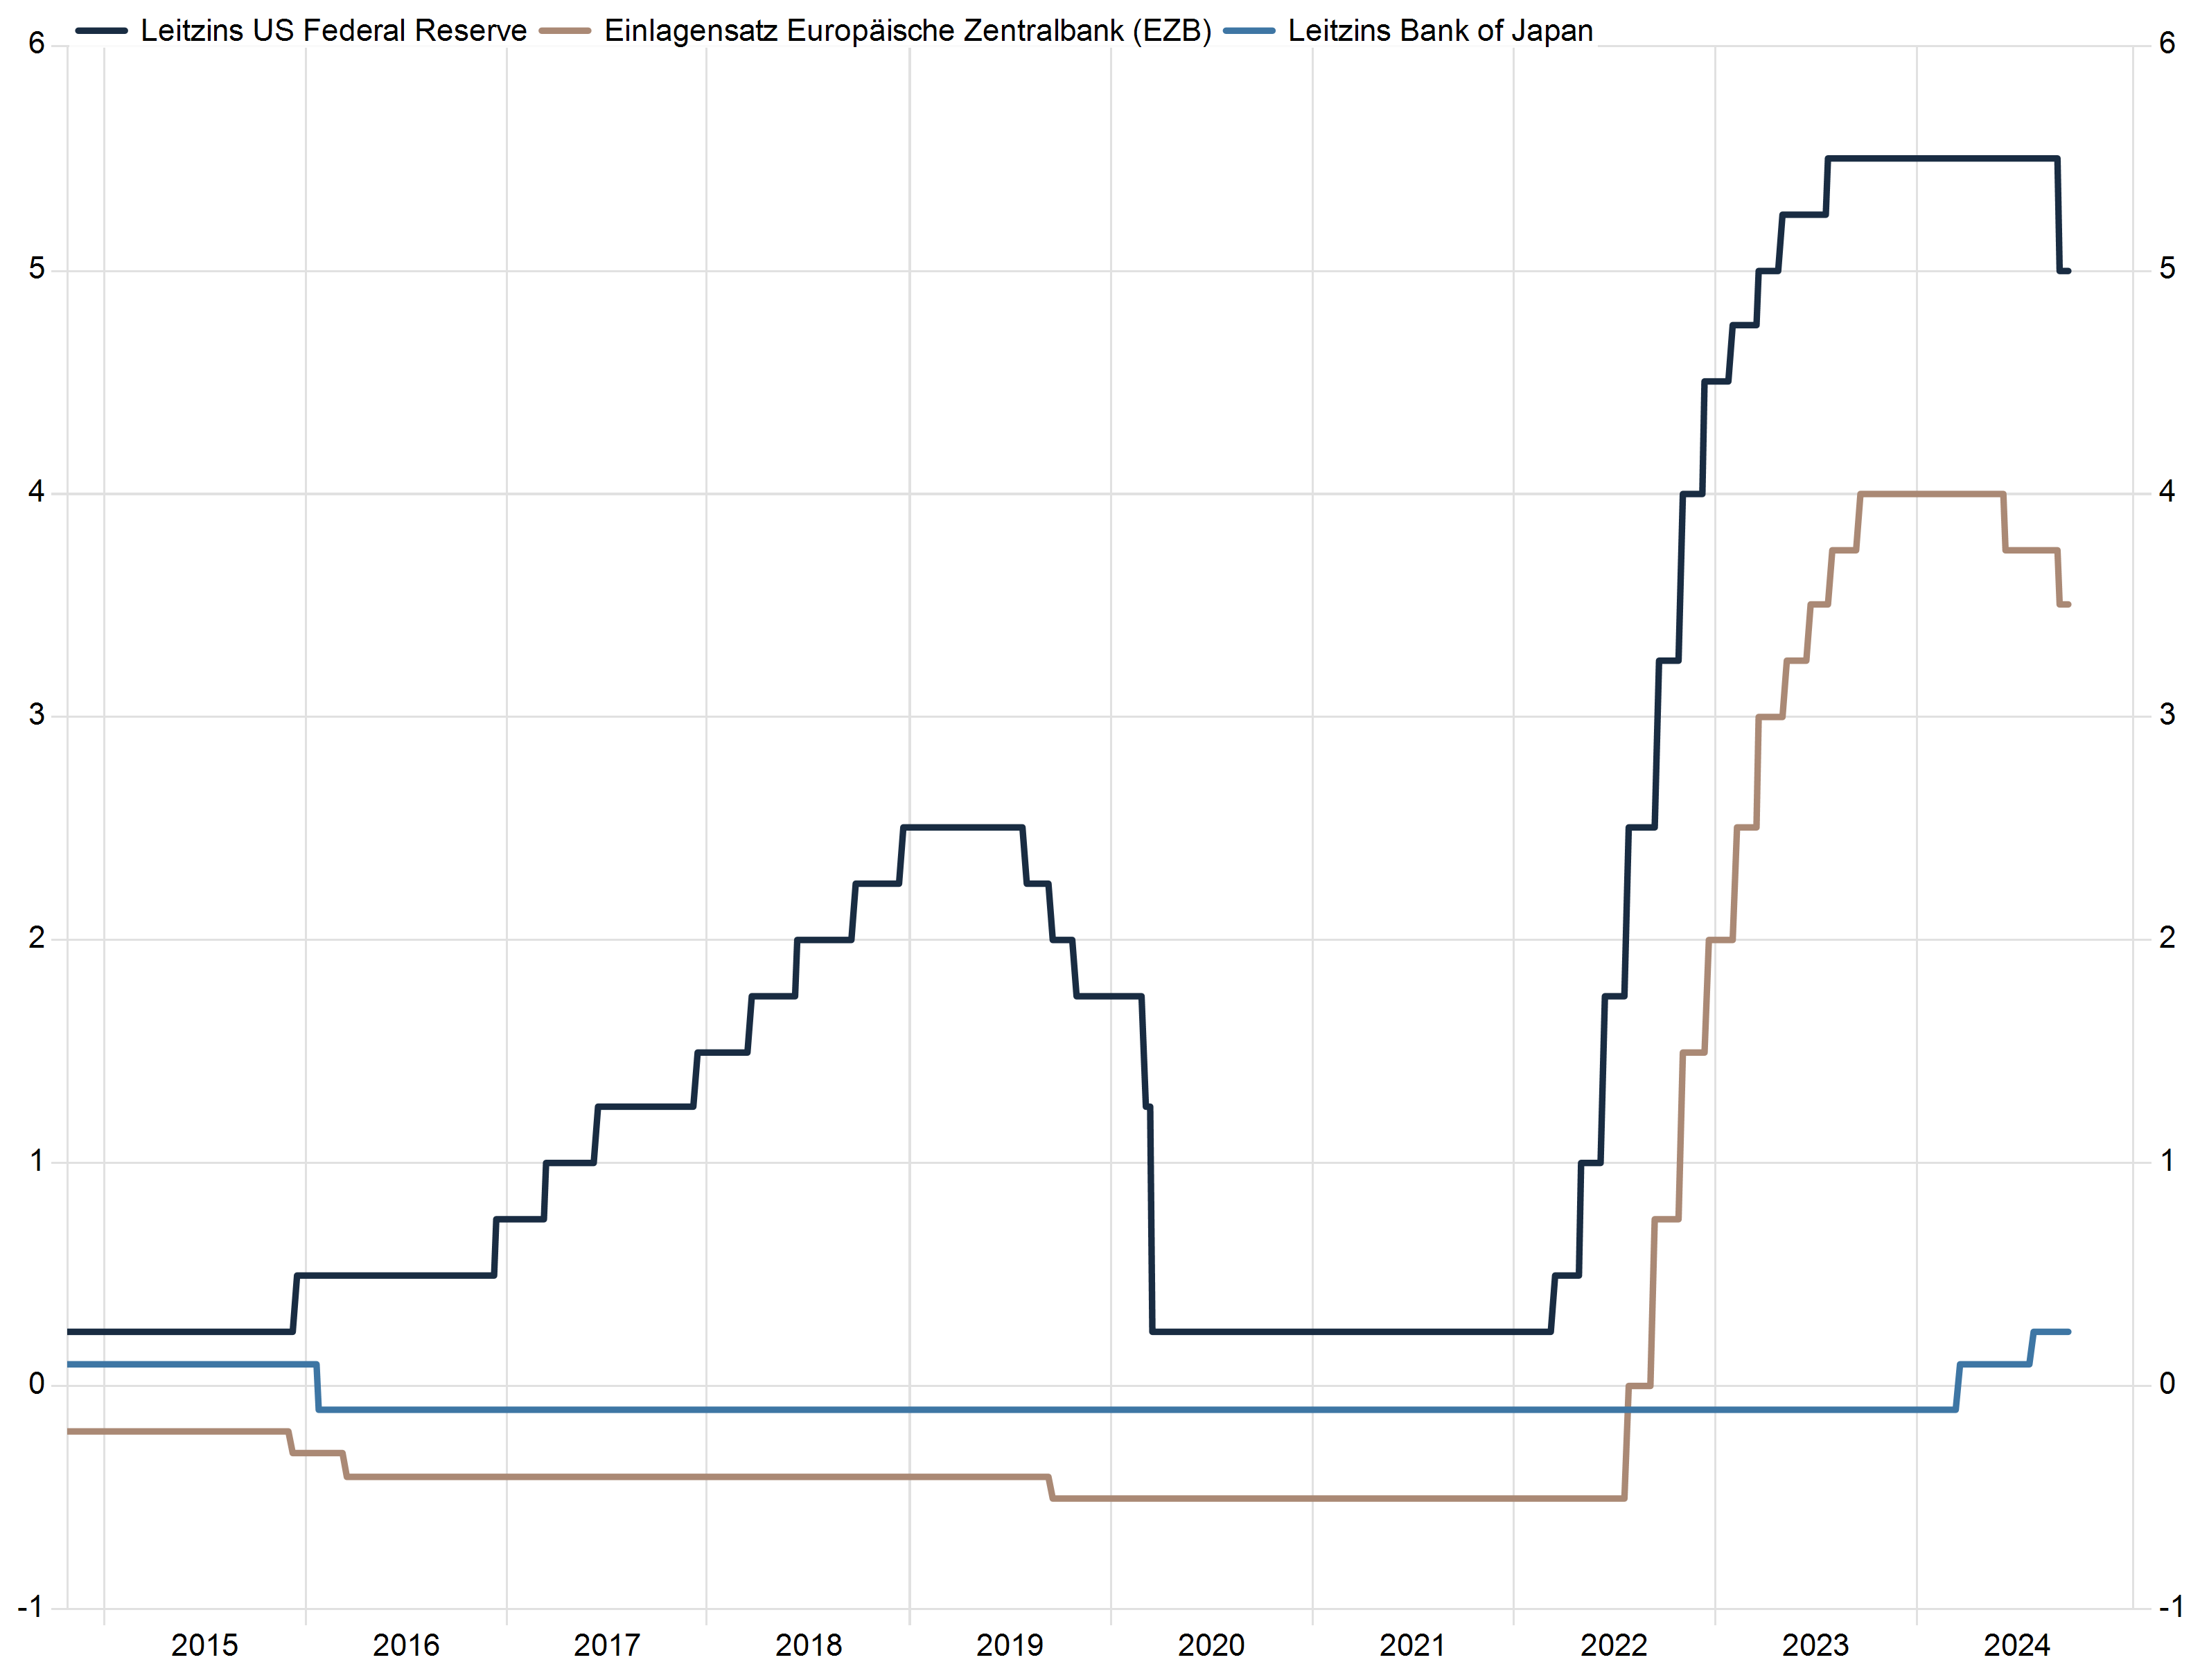
Ein zentrales Thema war der deutliche Rückgang der Inflation. In der Eurozone sank sie zeitweise sogar unter die Zweiprozent-Marke. Die schwindende Teuerung erlaubte es den großen Zentralbanken ihre restriktive Zinspolitik zu lockern. Die Europäische Zentralbank (EZB) senkte den Hauptrefinanzierungssatz von 4,5 Prozent auf 3,15 Prozent, während die US-Notenbank (Fed) ihren Leitzins von 5,5 Prozent auf 4,5 Prozent reduzierte. Der späte Start der Fed (historisch erstmals nach der EZB) warf die Frage auf, ob sie zu lange gewartet hatte. Angesichts der starken US-Wirtschaft erscheint die Entscheidung richtig zu sein. Warnungen und Ängste vor einer US-Rezession haben sich rückblickend als völlig unbegründet erwiesen.
Die Lockerung wirkte sich hauptsächlich auf Anleihen kürzerer Restlaufzeiten aus, während die Renditen längerfristiger Bonds im Laufe des Jahres sogar stiegen. Zehnjährige Bundesanleihen bewegten sich von zwei Prozent auf 2,35 Prozent, US-Treasuries derselben Laufzeit von 3,9 Prozent auf 4,57 Prozent. Ziemlich einmalig in der Geschichte dürfte sein, dass Leitzinssenkungen der Fed zu steigenden Renditen längerfristiger Anleihen in etwa gleichem Ausmaß geführt haben. Daher normalisierte sich die Zinsstrukturkurve: Langfristige Anleihen rentierten in vielen Fällen erstmals seit Jahren wieder höher als kurzfristige.
Zinsstrukturkurve aktuell und vor einem Jahr (USA)

Grafik: Die Zinsstrukturkurve hat sich normalisiert. Durch die Zinssenkungen der Notenbank ist die zuvor inverse Struktur (Renditen kurzer Laufzeiten höher als längerer) einer normalen Laufzeitstruktur gewichen.
Quelle: FactSet, Stand: 31.12.2024
Notenbanken beeinflussen vor allem das „kurze Ende“ der Kurve, langfristig stehen politische Risiken und Inflationserwartungen im Mittelpunkt. In den USA sorgten u.a. die robuste Konjunktur sowie die Haushaltspolitik und vermutliche Zölle unter der neuen Trump-Administration für Sorgen anziehender Inflation und ausufernder Staatsverschuldung.
Gleichzeitig rückten Bonitätsfragen innerhalb der Eurozone in den Fokus: Die politischen Unsicherheiten in Frankreich führten zu einem Anstieg des Risikoaufschlags (Spread) zwischen französischen und deutschen Staatsanleihen auf das höchste Niveau seit der Finanzkrise. Die Lage beruhigte sich zwar, doch blieben die Aufschläge hoch – zwischenzeitlich rentierten französische Bonds sogar leicht höher als griechische. Argentinische Anleihen stachen 2024 als bemerkenswerte Gewinner hervor. Dank eines strikten Austeritätskurses unter dem umstrittenen, libertären Präsidenten Javier Milei schrumpften die Spreads für fünfjährige Anleihen von fast 19 Prozentpunkten auf „nur“ noch gut sechs Prozent. Dies verdeutlicht, dass der Versuch politischer Stabilität und ernst gemeinter Reformen Vertrauen auf den Kapitalmärkten zurückgewinnen kann.
Auf ein großartiges Anlagejahr können die meisten Anleihen großer und guter Unternehmen zurückblicken. Sie profitierten von sinkenden Spreads und Kursgewinnen. Besonders gefragt waren Papiere mit Laufzeiten von zwei bis fünf Jahren oder jenseits von zehn Jahren. Dennoch blieb das Jahr nicht frei von Rückschlägen. Diese bezogen sich aber oft auf „kleinere“ Adressen, beispielsweise von Automobil-zulieferern oder aus der Immobilienbranche.
Bemerkenswert und mahnend ist, dass die Risikoaufschläge von Junk Bonds („Schrottanleihen“) in den USA auf ein 17-Jahre-Tief gefallen sind. Sie dürften auf diesem Level kaum das wirtschaftliche Risiko der Firmen kompensieren, wenn es in den kommenden Jahren einmal zu einer echten wirtschaftlichen Schwächeperiode kommt.
Das Jahr 2024 endete für Anleihen mit einer gemischten Stimmung und Wertentwicklung in den breit angelegten Indizes: Angesichts des zuletzt ausgeprägten US-Zinsanstiegs verloren globale Indizes im Kalenderjahr bis zu zwei Prozent (z.B. Barclays Global Aggregate aufgrund des hohen USA-Anteils), wohingegen mit Euro-Papieren eine solide Performance von 2,6 Prozent Plus zu verzeichnen war (Barclays Euro Aggregate).
Rohstoffe und Währungen
Edelmetalle glänzen, US-Dollar weiterhin fest
Im Jahr 2024 zeigten die Rohstoffmärkte ein gemischtes Bild. Edelmetalle wie Gold und Silber profitierten von der Unsicherheit und den hohen Käufen durch verschiedene Notenbanken. Das industriell wichtige Kupfer konnte sich nur knapp behaupten. Die Ölpreise gaben trotz geopolitischer Spannungen sogar leicht nach.
Der US-Dollar steigerte sich gegenüber dem Euro um 6,2 Prozent und blieb anhaltend stark. Auch das britische Pfund verzeichnete signifikante Gewinne gegenüber dem Euro. Zu den Verlierern gehörten in diesem Jahr die sogenannten „Rohstoffwährungen“ aus Kanada, Australien und Norwegen, die leichte Verluste zum Euro hinnehmen mussten. Die jahrelange Schwäche des japanischen Yen wurde durch die Ereignisse rund um die Zinspolitik im Sommer vorübergehend unterbrochen. Im Jahresverlauf verlor der Yen jedoch noch 4,6 Prozent gegenüber dem Euro. Kryptoanleger feierten das kurzzeitige Knacken der Marke von 100.000 US-Dollar pro Bitcoin.
Aktien
Technologie und KI: Fantasie ohne Grenzen?
Die Aktienmärkte erzielten auf den ersten Blick beeindruckende Gewinne. Besonders die sogenannte „Magnificent 7“, darunter Apple, Nvidia und Microsoft, trieben den NASDAQ Composite um fast 30 Prozent und den S&P 500 um 25 Prozent nach oben. Auffällig ist die zunehmende Marktkonzentration: Acht Aktien stellen inzwischen fast die Hälfte des technologielastigen Nasdaq-Index. Sie werden in Anlehnung an ihre Anfangsbuchstaben und den Superhelden jetzt „Enormous Eight“ oder „BATMMAAN“ genannt.
Auch im S&P 500 zeigt sich ein historisch ausgeprägter Klumpeneffekt: Von 100 Euro, die in den Index investiert werden, fließen 37 Euro in die zehn größten Titel, während die übrigen 490 Aktien die restlichen 63 Euro erhalten. Eine solch einseitige Verteilung war vor der Großen Depression 1929, in den 1970er-Jahren („Nifty Fifty“) und zur Jahrtausendwende („Dot.com“-Blase) zu beobachten. US-Aktien machen im Weltaktienindex MSCI World jetzt etwa drei Viertel aus. Das ist ein 55-Jahre-Hoch, während die Bedeutung Europas kontinuierlich auf etwa 18 Prozent gesunken ist.
Auch in Deutschland ist die Dominanz einzelner Unternehmen sichtbar: SAP trägt allein rund 40 Prozent zu den respektablen Gewinnen im DAX bei und hat sich zum drittgrößten Unternehmen Europas entwickelt. Der Anteil von SAP am DAX übersteigt sogar den des gesamten Automobilsektors, zu dem BMW, Volkswagen und Mercedes-Benz gehören. Der Fahrzeugsektor litt in den letzten Monaten angesichts Standortthemen, fehlender Nachfrage und chinesischem Wettbewerb unter drastischen Kursrückgängen, während nur Nahrungsmittelaktien, angeführt vom Branchenprimus Nestlé, noch schlechter abschnitten.
Ein Blick auf mittelgroße Unternehmen zeigt ein gemischtes Bild: Der deutsche MDAX verlor fast sechs Prozent, während der US-amerikanische Nebenwerteindex Russell 2000 durch den Wahlausgang unterstützt um knapp 12 Prozent zulegte. Dennoch erreichte er damit nicht einmal die Hälfte des S&P 500, der dank seiner Tech-Schwergewichte von einem Allzeithoch zum nächsten eilte.
Die Kapitalmärkte folgten überwiegend den (KI-)Narrativen, oft unabhängig von fundamentalen Kennzahlen. Dies befeuerte die Debatte über die Nachhaltigkeit der Bewertungen. So zeigte der S&P 500 ein erkennbares Missverhältnis: Die Unternehmensgewinne stiegen auf Basis der letzten Schätzungen voraussichtlich um etwa zehn Prozent (die höchste Steigerung seit dem Ausnahmejahr 2021), aber der Index wuchs um 25 Prozent. Das Kurs-Gewinn-Verhältnis (KGV) auf Basis der erwarteten Gewinne weitete sich daher auf 22 aus, verglichen mit einem historischen Durchschnitt von gut 18.
Bewertungen sind zwar stets ein schlechter Timing-Indikator, doch die Realität holt die Kurse früher oder später ein. Jüngstes Beispiel ist die Gesundheits- und Pharmabranche, die trotz ihres Erfolgskurses in den letzten Jahren 2024 deutlich unterdurchschnittlich abschnitt. Der Hype um Anti-Fettleibigkeitsaktien wie Novo Nordisk und Eli Lilly ebbte ab: Ein von Goldman Sachs berechneter „Abnehmaktien“-Index verzeichnete Ende August noch über 35 Prozent Gewinn, beendete das Jahr jedoch nahe der Nullmarke.
Die Kursziele für Tech-Unternehmen wie Apple und Nvidia erscheinen schwindelerregend. Apple wird eine Marktkapitalisierung von weit über 4 Billionen USD, Nvidia sogar von 7 Billionen USD prognostiziert. Doch das KI-Potenzial scheint weitgehend eingepreist. Sollte die fundamentale Entwicklung zurückbleiben, drohen empfindliche Korrekturen – ein Szenario, das an die Jahre 2020/21 erinnert, jedoch noch weit von den Exzessen der Jahrtausendwende entfernt ist, als viele Tech-Unternehmen gar keine Gewinne erzielten. Aufgrund schierer Größe wird Wachstum immer schwieriger, die Unternehmen reifen und werden dadurch in vielen Fällen auch zyklischer.
S&P 500: Visualisierung der Bewertung

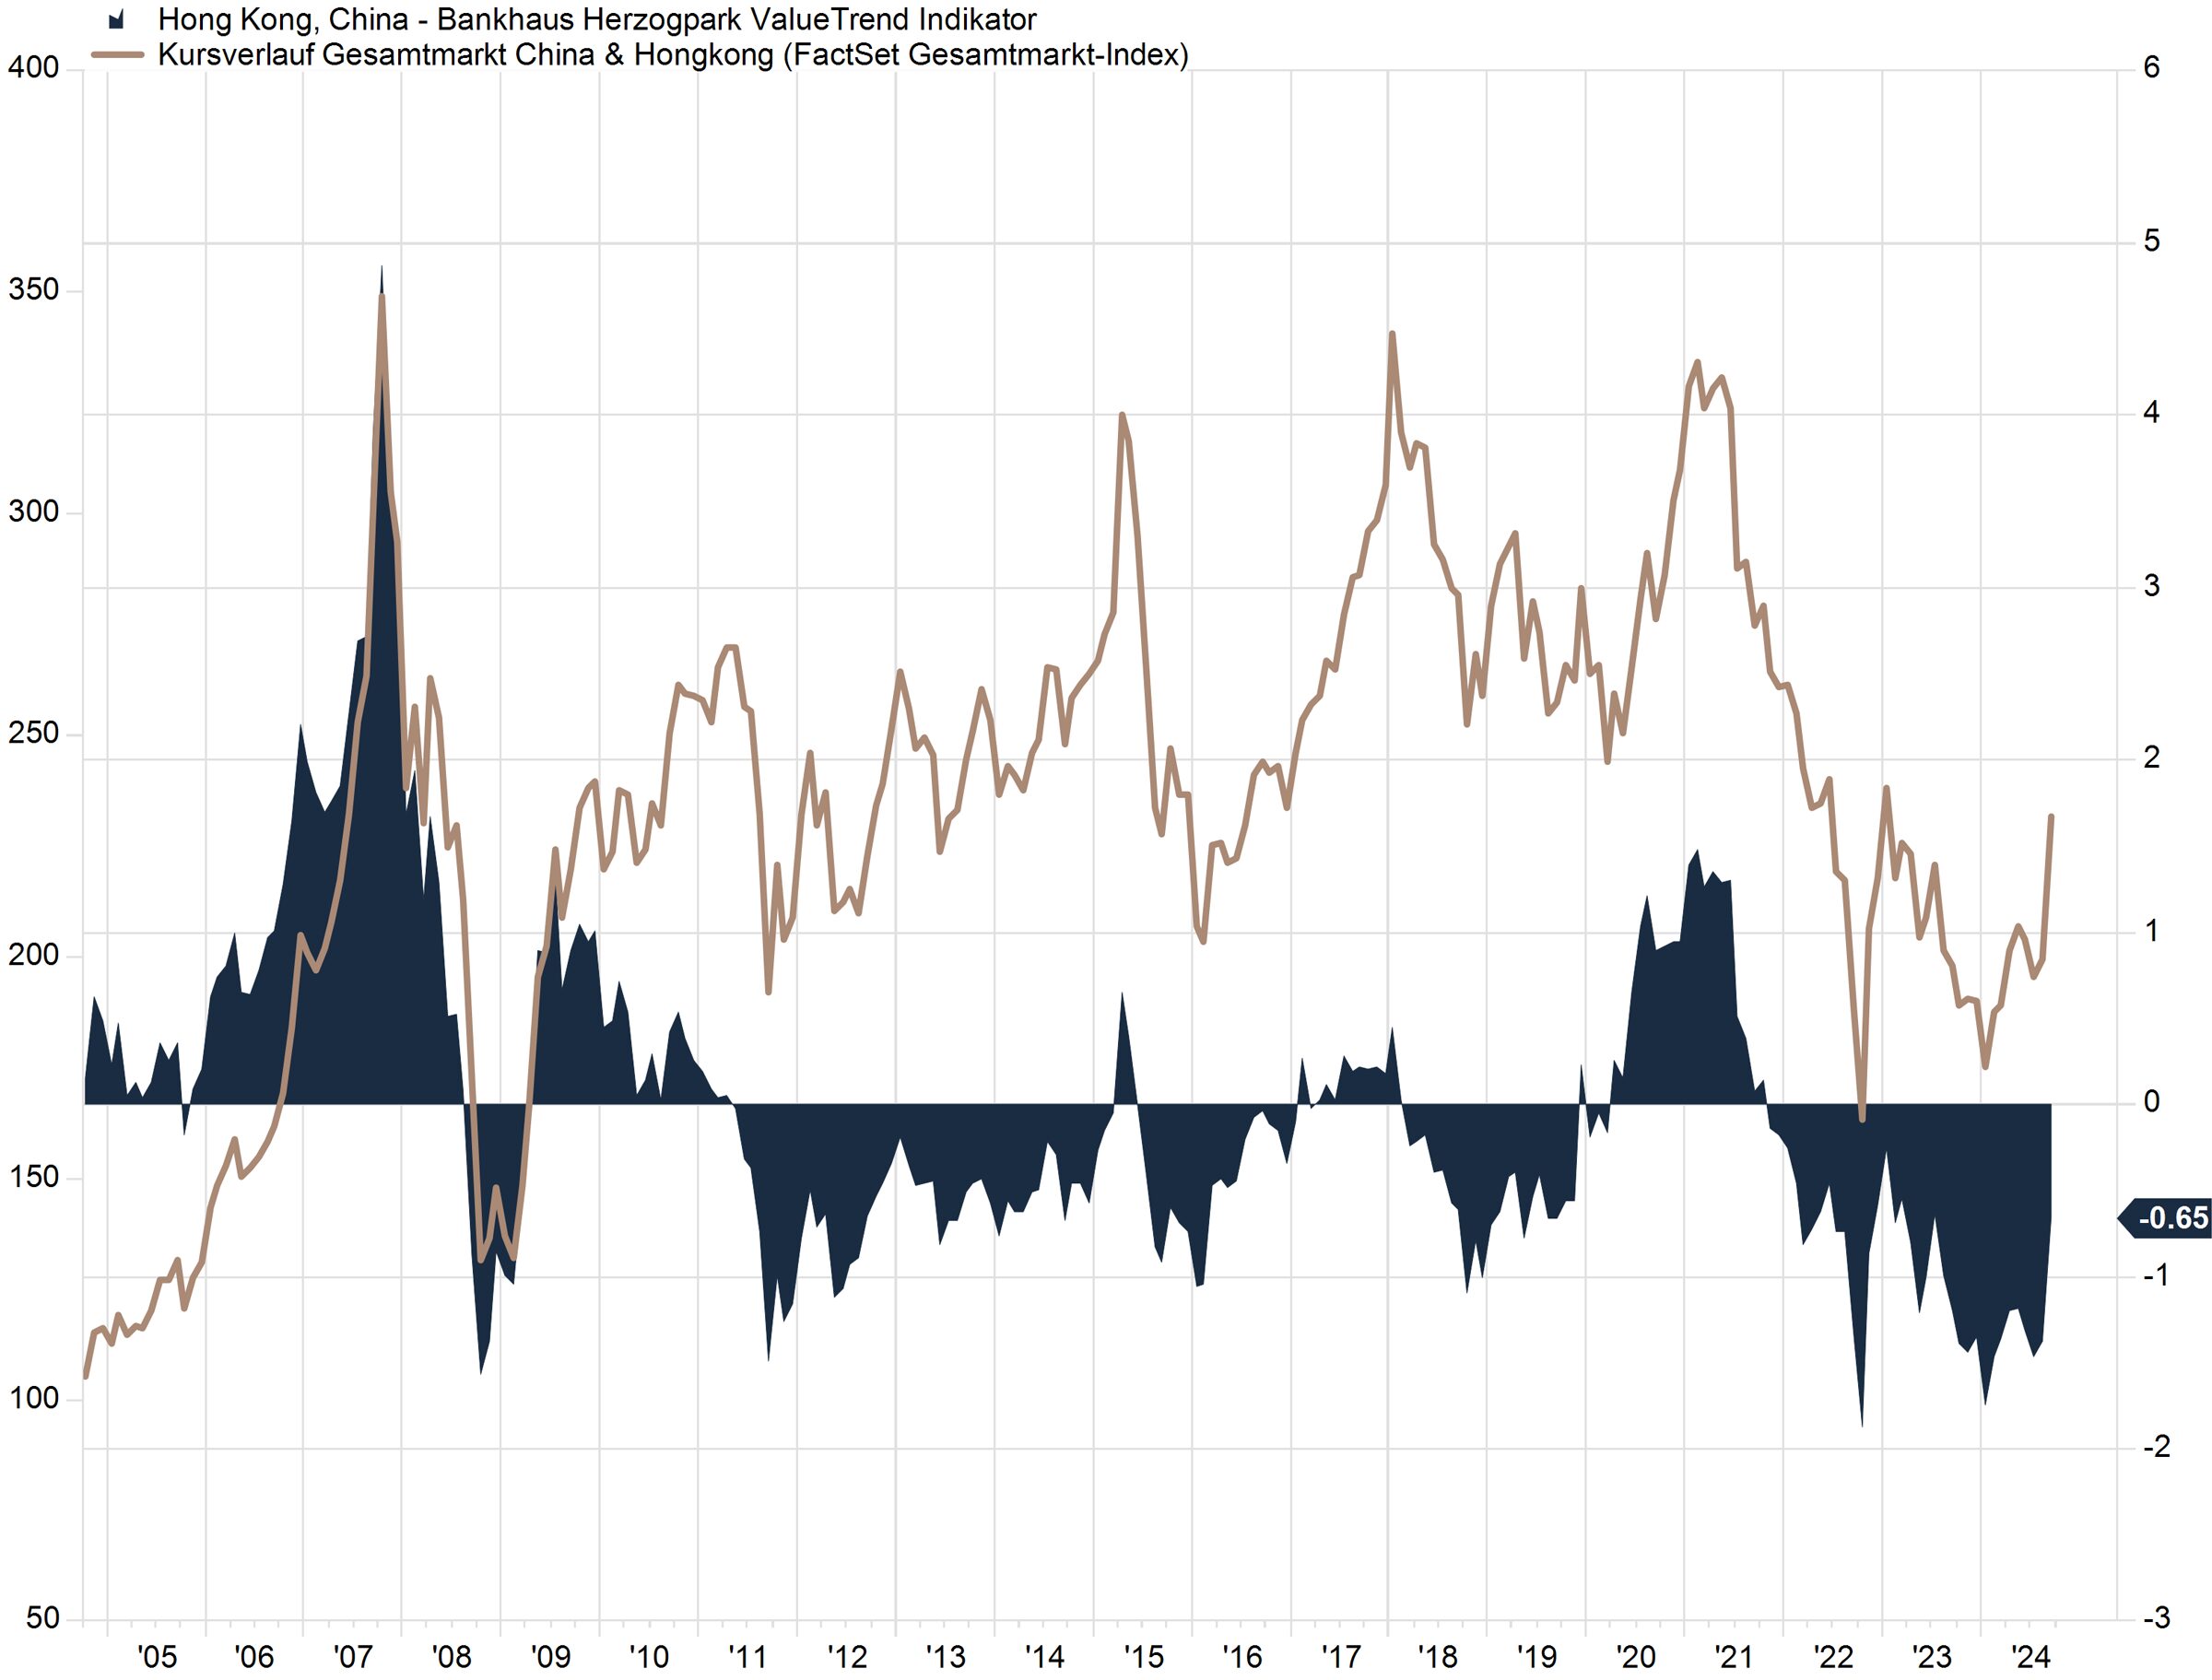
Grafik: Der Herzogpark ValueTrend Indikator visualisiert die aktuelle Bewertungssituation im historischen Kontext (Werte deutlich über Null = zunehmend überbewertet). Der Markt ist ähnlich teuer wie 2020/2021.Überbewertungen sind jedoch kein geeigneter Timing-Indikator.
Quelle: FactSet, 10 Jahre, Stand: 31.12.2024
Haben also nur US-Technologietitel performt? Mitnichten. Banken waren 2024 der vielleicht überraschendste Top-Performer. In Europa verzeichnete die Branche Kursgewinne von 33 Prozent, während weitere globale Finanzwerte Zuwächse zwischen 20 und 30 Prozent erzielten. Selbst die langweilige Versorgerbranche überraschte mit einem Plus von gut 22 Prozent, gestützt durch die immense Stromnachfrage der KI-Industrie. Auch Rüstungsunternehmen profitierten deutlich von steigenden Verteidigungsausgaben – als Anleger muss man dazu jedoch ethische Bedenken beiseiteschieben.
Die japanische Börse setzte ihre Erholung fort und kletterte um weitere 21 Prozent. Ein historischer Einbruch ereignete sich im Sommer, als der Nikkei 225 innerhalb von zwei Tagen um 17,5 Prozent fiel – der größte Rückgang in der Geschichte. Ursache war eine unerwartete Zinserhöhung der japanischen Zentralbank, die Ängste vor weiter steigenden Zinsen und damit unprofitablen „Carry Trades“ auslöste. Dies verursachte weltweit Kurseinbrüche. Der US-Volatilitätsindex VIX schoss über die Marke von 65, dem höchsten Stand seit dem Corona-Crash im März 2020. Doch der Spuk war kurz: Bereits Wochen später hatten sich die Märkte erholt.
Nachdem internationale Investoren zu Jahresbeginn fast vollständig den chinesischen Markt gemieden hatten, überraschte die chinesische Regierung mit einem umfassenden Wirtschaftspaket. Die Börsen in China und Hongkong reagierten mit kräftigen Gewinnen und beendeten das Jahr mit rund 20 Prozent im Plus. Bei Schwellenländer-Aktien machte nochmals Argentinien auf sich aufmerksam: Der recht kleine Markt konnte sich in US-Dollar gerechnet fast verdoppeln und war damit Länder-Spitzenreiter 2024.
Perspektiven 2025
Trump, Turbulenzen und taktische Chancen
Das weltweite Wirtschaftswachstum wird im Jahr 2025 voraussichtlich ähnlich ausfallen wie in den vergangenen beiden Jahren. Sorgen um die ehemalige Wirtschaftslokomotive China oder die schwächelnde Eurozone trüben den Ausblick leicht. Chinas Wachstum wird weiterhin durch strukturelle Probleme und mangelnde Reformen belastet – die jüngsten Maßnahmen sind zwar ein guter Anfang, aber nicht ausreichend. Während Indien etwas an Schwung verliert, bleibt die Eurozone demografisch und politisch herausgefordert. Hohe Energiekosten und Regulierungshürden bremsen das Wachstum, aber eine Rezession könnte durch höheren Konsum aufgrund des positiven Reallohnwachstums und hoher Sparguthaben vermieden werden.
Donald Trumps mögliche erneute Präsidentschaft und seine fiskal- sowie handelspolitische Ausrichtung werden die globalen Märkte und die geopolitische Lage im Jahr 2025 stark beeinflussen. Seine Pläne, darunter Steuersenkungen, Deregulierungen und höhere Zölle, könnten den globalen Handel belasten und vor allem exportorientierte Industrien in Europa stark treffen. Diese protektionistischen Maßnahmen erhöhen das Risiko von Handelskonflikten und könnten Unternehmens-verlagerungen in die USA begünstigen.
Trotz der scheinbaren Klarheit seiner Pläne bleibt jedoch viel Unsicherheit über deren Umsetzung und Auswirkungen, zumal die heutigen wirtschaftlichen Bedingungen andere sind als zu seiner ersten Amtszeit. Vieles erscheint bereits eingepreist. Spätestens zu seiner Amtseinführung am 20. Januar könnten Anleger vermehrt in Lauerstellung gehen und jede kleine Nachricht neu bewerten.
Aber Aktien haben sich schon 2024 als krisenfest erwiesen und neue Höchststände erreicht. Der laufende „Bullenmarkt“ ist noch jung, und historische Daten deuten darauf hin, dass er weiter anhalten könnte.
Verlauf der letzten „Bullenmärkte“ der letzten 50 Jahre (USA), wenn sie mindestens zwei Jahre alt wurden

Grafik: Viele „Bullenmärkte“ dauern um die 5 Jahre, in Ausnahmefällen über 10 Jahre. Der rote Verlauf des aktuell laufenden Bullenmarktes seit Oktober 2022 unterstreicht, dass aus diesem Blickwinkel noch mehr erwartet werden kann.
Quelle: Carson Investment Research per 30.11.2024
Dennoch sollte man die Dynamik der letzten beiden Jahre nicht einfach fortschreiben. Die zahlreichen von uns beobachteten Stimmungs-indikatoren sprechen aktuell dafür, dass der für einen steigenden Markt wichtige Optimismus etwas zu hoch ist (vgl. plakatives Beispiel in der Grafik). Kurz zusammenfassend kann man festhalten: Die Stimmung ist sehr gut und die Investitionsquoten bereits überdurchschnittlich hoch. Das ist eine andere Gemengelage als zu Beginn des Bullenmarktes oder noch zu Beginn 2024. Die Marktkorrektur im Dezember hat jedoch dazu geführt, dass auf kurzfristiger Ebene eine Abkühlung feststellbar ist. Einem guten Jahresstart könnte das helfen.
In Zeiten starker Marktgewinne kann es leider leicht passieren, dass man das Risikomanagement aus den Augen verliert. Eine ausgewogene und diversifizierte Portfoliostruktur bietet eine sehr einfache und pragmatische Lösung. Obwohl eine Fortsetzung der US-Dominanz wahrscheinlich ist, könnte sich 2025 eine breitere Gewinnverlagerung zugunsten kleinerer Unternehmen vollziehen. Die zuletzt bewertungs-getriebenen Kursgewinne stoßen allmählich an ihre Grenzen. Um weiterhin steigende Notierungen zu erzielen, wird breites Gewinn-wachstum notwendig sein. Aktienstrategien sollten daher stärker sektoral und regional diversifiziert werden, da die Dominanz der „Magnificent 7“ nachlassen könnte. Langfristige Anlagethemen wie Künstliche Intelligenz, Medizin und Infrastruktur bleiben attraktiv. Bei KI dürfte die Entwicklung selektiver ablaufen und könnte sich vom Ausrüstungsboom zu den frühen Adaptoren und Profiteuren verlagern.
Überraschende antizyklische Chancen könnten sich bei Schwellenländer-Aktien (egal ob mit oder ohne China) ergeben. Die Region hat lange Zeit keine überzeugende Performance in den Depots abgeliefert, weist eine günstige Bewertung auf und ist aus mehreren Gründen (auch wegen Trumps Zöllen) unbeliebt geworden. Konträre Opportunitäten könnten aus ähnlichen Gründen ausgerechnet in der am Boden liegenden europäischen Automobilbranche zu finden sein.
Stimmungsindikator: Erwartungen steigender Aktien kochen über

Grafik: Im Rahmen der Umfrage zum US-Verbrauchervertrauen werden Teilnehmer zur Einschätzung des Aktienmarktes befragt. Historisch hat es nie einen so hohen Prozentwert optimistischer Erwartungen gegeben: Im November erwarteten noch 57% der Befragten weiter steigende Aktienkurse. Übermut tut aber selten gut!
Quelle: Eigene Darstellung, FactSet, Zeitraum 1987 bis 2024
Die zunehmende Attraktivität von Anleihen verdeutlicht, dass die lange als alternativlos geltenden Aktien Konkurrenz bekommen haben.

Tabelle: Übersicht der Renditen in den wesentlichen Währungsräumen EUR und US-Dollar, unterteilt nach Ratingkategorie und Laufzeitbändern.
Quelle: FactSet, Stand 31.12.2024
Die US-Wirtschaftslage ist robust und die konkreten politischen Entscheidungen sind noch offen. Sie könnten auch zu massiver Neuverschuldung führen, um das Haushaltsdefizit zu finanzieren. Die US-Notenbank Fed wird daher sehr vorsichtig agieren, da es aktuell keine Notwendigkeit für sinkende Zinsen gibt. Langfristige Anleihen könnten aufgrund der steigenden Staatsverschuldung höhere Aufschläge und Renditen erfordern. Diese Phasen dürften am Aktienmarkt etwas Unruhe auslösen (v.a. ähnlich 2022 bei zinssensiblen Titeln) und bieten bei beiden Anlageklassen mit einer geduldigen Herangehensweise attraktive Möglichkeiten.
Europäische Anleihen scheinen aufgrund der Zinspolitik derzeit besser unterstützt zu sein als US-Bonds. Die EZB könnte die Leitzinsen nochmals bis zu einem Prozentpunkt auf etwa zwei Prozent senken. Investoren sollten auf solide Bonität und attraktive Kupons setzen, während sie die politischen Entwicklungen nicht nur in den USA, sondern auch in Frankreich und Deutschland im Blick behalten. Unterstützung könnten Zinspapiere vor allem im 1. Halbjahr durch eine wieder rückläufige Inflation erfahren, die sich aus sehr günstigen Basiseffekten in den USA und in der Eurozone ergeben wird.
Die Entwicklung von Währungen orientiert sich fundamental oft an den unterschiedlichen Wachstumsperspektiven sowie an der Zinsdifferenz zwischen den Währungsräumen. Beides spricht glasklar für den US-Dollar – wenn da nicht das langfristige Schuldenthema sowie die zunehmende Loslösung aufstrebender Staaten vom Greenback wäre. Dieselbe fundamentale Herangehensweise signalisiert im Übrigen ein Ende der Yen-Schwäche und eine deutliche Befestigung in den kommenden Jahren. Im Übrigen können von Trump’scher Zollpolitik betroffene Länder durch Zinssenkungen bzw. eine gezielte Abwertung ihrer Währung die negativen Zolleffekte teilweise ausgleichen.
Die Argumente für Edelmetalle haben sich kaum geändert, jedoch könnten Zinsanstiege und die fulminante Rally im neuen Jahr Konsolidierungsbedarf mit sich bringen.
Trotz einiger Unsicherheiten bleibt das Umfeld für Aktien und Anleihen konstruktiv. Eine kluge Anlagestrategie wird für 2025 entscheidend sein. Diversifikation und ein langfristiger Horizont bleiben Schlüsselfaktoren in einem zunehmend volatilen Marktumfeld. Hochwertige Anleihen und wachstumsstarke Aktien können ein erfreuliches Ergebnis erzielen, während alternative Anlagen helfen dürften, die Schwankungen zu glätten. Trotz der Herausforderungen bietet das kommende Jahr reichlich Potenzial für Anleger, die sich auf fundamentale Werte konzentrieren, gelegentlich antizyklisch agieren und Trumps Lautstärke ausblenden können.
Redaktionsschluss: 7. Januar 2025