Goldreport 09/26

Goldreport 09/26

Zinsen belasten den Goldpreis, Experten bleiben optimistisch

Zinserhöhungen durch EZB, Fed und Bank of Japan

Nach einem starken Jahresstart hat der Goldpreis im September deutlich an Schwung verloren. Nachdem das Edelmetall im August noch kräftig zugelegt hatte, verbuchte es im September ein Minus von 6,6 Prozent. Auf Sicht von zwölf Monaten bleibt die Bilanz mit einem Plus von acht Prozent aber weiterhin deutlich positiv.

Hauptgrund für die Verschnaufpause war eine geldpolitische Straffung gleich mehrerer großer Notenbanken, die dem zinslosen Edelmetall zunehmend Konkurrenz durch verzinste Anlagen bescherte (-> Opportunitätskosten).

Im Zentrum der aktuellen Entwicklung steht eine geldpolitische Wende: Gleich drei der wichtigsten Notenbanken der Welt haben im September ihre Leitzinsen angehoben. Die Europäische Zentralbank drehte mit Verweis auf den anhaltenden Inflationsdruck durch hohe Energiepreise infolge des Nahost-Konflikts Mitte des Monats zum zweiten Mal in diesem Jahr an der Zinsschraube und erhöhte den Einlagensatz um 0,25 Prozentpunkte auf 2,50 Prozent. Kurz darauf zog die US-Notenbank Fed nach und erhöhte ihre Fed Funds erstmals seit mehr als drei Jahren auf eine Spanne von 3,75 bis 4,00 Prozent. Auch die Bank of Japan straffte im September ihren geldpolitischen Kurs: Mit zuletzt 1,25 Prozent erreichte ihr Leitzins den höchsten Stand seit 1995.

Beim Goldpreis verursachte dies spürbaren Gegenwind: Da das Edelmetall keine laufenden Zinsen abwirft, verliert es für manche Anleger an relativer Attraktivität, sobald die Erträge von Anleihen steigen. Verstärkt wurde dieser Effekt durch die Entwicklung an den US-Anleihemärkten, wo die Renditen zehnjähriger Staatsanleihen zeitweise auf über 5,3 Prozent kletterten – den höchsten Stand seit 2002. Auch für die kommenden Monate bleiben die Zinssorgen präsent: Das vielbeachtete FedWatch-Tool zeigt aktuell eine Wahrscheinlichkeit von fast 68 Prozent an, dass die Fed bis April 2026 noch drei weitere Zinserhöhungen um jeweils 25 Basispunkte vornimmt. Sollte sich dieses Szenario bewahrheiten, könnte der Gegenwind an den Goldmärkten anhalten, da steigende Zinsen tendenziell auch den Dollar stützen und Gold für Anleger aus anderen Währungsräumen verteuern.

Reale Zinsen bleiben entscheidend

Trotz der jüngsten Konsolidierung sehen viele Marktbeobachter die fundamentale Lage und die langfristigen Perspektiven des Edelmetalls weiterhin positiv. Robert Hartmann, Mitgründer von pro aurum, ordnet die aktuelle Zinsentwicklung differenziert ein und sagt: „Steigende Zinsen würden mir nur Sorgen machen, wenn gleichzeitig die Inflationsraten aufhören zu steigen. Das ist aktuell nicht der Fall“. Nach Einschätzung Hartmanns bewegen sich die realen Zinsen – also die nominalen Zinsen abzüglich der Inflationsrate – in allen führenden Wirtschaftsräumen bei langfristiger Betrachtung nahe oder unter null. Das bedeute, dass Sparer und Käufer von Staatsanleihen keine „echten“ Renditen erzielen. Der Edelmetallexperte erklärt: „Wer reale Vermögenszuwächse beziehungsweise echten Kaufkraftschutz erreichen möchte, muss ins Risiko gehen. Die meisten Anleger griffen dabei zu Aktien, einige aber auch zu Rohstoffen und Edelmetallen. Aus diesem Grund sind Gold und Silber aktuell vor größeren Kurseinbrüchen geschützt“. 


Inflationserwartungen steigen spürbar

Ein Faktor, der den Goldpreis im September zusätzlich beeinflusst hat, sind die gestiegenen Inflationserwartungen der Verbraucher in den USA. Die viel beachtete Umfrage der University of Michigan zeigt für den Zwölf-Monats-Horizont einen deutlichen Sprung von 4,0 auf 4,6 Prozent. Als Treiber gelten vor allem steigende Kraftstoffpreise sowie anhaltende Handelsspannungen. 

Bei genauerem Hinsehen erscheint diese Einschätzung der Verbraucher durchaus nachvollziehbar. Sowohl Energierohstoffe als auch Agrargüter haben sich auf Sicht von zwölf Monaten teils drastisch verteuert. Erdgas und Heizöl etwa haben sich innerhalb eines Jahres mehr als verdoppelt: Europäisches Erdgas notiert rund 127 Prozent höher als vor einem Jahr, deutsches Erdgas legte um knapp 118 Prozent zu, Heizöl verteuerte sich um ungefähr 102 Prozent. Auch am Agrarmarkt sind Preissteigerungen von über 30 Prozent innerhalb eines Jahres derzeit keine Seltenheit. Reis kostet rund 48 Prozent mehr als vor zwölf Monaten, Kautschuk knapp 47 Prozent, Hafer rund 40 Prozent und Weizen sowie Raps jeweils um die 35 bis 37 Prozent. Diese breite Verteuerung bei Grundstoffen dürfte mittelfristig auch bei den Verbraucherpreisen ankommen. 


Auch offizielle Daten bestätigen den Trend

Die steigenden Preise für Energie und Agrargüter spiegeln sich bereits in den offiziellen Statistiken wider. In Deutschland hat sich die September-Inflationsrate gegenüber dem Vormonat von 2,9 auf 3,3 Prozent beschleunigt. Der PCE-Index aus, der von der US-Notenbank Fed besonders stark beachteten Inflationsmaß, wies für August einen Wert von 3,4 Prozent aus. Beide Zahlen untermauern, dass die gestiegenen Inflationssorgen nicht allein auf subjektiven Verbrauchereinschätzungen beruhen, sondern zunehmend auch in den amtlichen Daten sichtbar werden. 

Der Edelmetallexperte Hartmann zeigt sich angesichts dieser Entwicklung skeptisch, ob die Europäische Zentralbank ihr Inflationsziel in absehbarer Zeit erreichen kann. Er meint: „Ohne irgendwelche buchhalterischen Tricks wird es für die EZB schwer bis unmöglich sein, auf den Zielkorridor für Inflation in Höhe von zwei Prozent zurückzukehren“. Als dominierenden Faktor nennt er den Ölpreis, daneben aber auch die Preise für Gas und Elektrizität. Nach seiner Einschätzung werden sich die hohen Energiepreise vielerorts auch in den Nebenkostenabrechnungen zahlreicher Mieter in Deutschland niederschlagen. Rechne man zusätzlich die aktuellen Spritpreise hinzu – Tankrabatt hin oder her – werde das Leben der Europäer im Allgemeinen und der Deutschen im Speziellen nach seiner Einschätzung auch künftig teurer. 


Kursziele zwischen 4.650 und 5.250 Dollar bis Jahresende

Trotz der jüngsten Konsolidierung bleiben viele Analysten für den Goldpreis optimistisch gestimmt. Goldman Sachs hält an seinem Kursziel von 4.900 Dollar für Ende 2026 fest. Die Bank stützt ihren optimistischen Ausblick auf ein eigenes Prognosemodell, laut dem die Zentralbanknachfrage höher ausfällt, als offizielle Statistiken teilweise vermuten lassen. Für Juli schätzt Goldman Sachs die Nettokäufe auf 44 Tonnen. Auf saisonbereinigter Dreimonatsbasis ergibt sich ein Kauftempo von 91 Tonnen monatlich. Das liegt deutlich über den rund 50 Tonnen pro Monat, die im Basisszenario für 2026 unterstellt werden. Auch eine Erholung der ETF-Nachfrage wird eingepreist. Daher überwiegen nach Einschätzung der Bank derzeit die Aufwärtsrisiken für die eigene Prognose. 

Ähnlich fällt die Einschätzung von Standard Chartered aus: Die Bank rechnet für das vierte Quartal 2026 im Durchschnitt mit rund 4.650 Dollar, nach 4.350 Dollar im dritten Quartal. Als Treiber gelten anhaltend starke Zentralbanknachfrage, kräftige ETF-Zuflüsse sowie Sorgen um Währungsentwertung und Finanzmarktrisiken. Als größtes kurzfristiges Risiko gilt hier weniger der Zinsanstieg als ein möglicherweise stärkerer Dollar. 

Noch optimistischer äußert sich Aakash Doshi von State Street Investment Management. Er hält Kurse zwischen 5.000 und 5.250 Dollar bis zum Winter für realistisch, bei einer möglichen Bandbreite von 4.750 bis 5.500 Dollar. In einer jüngeren Einschätzung schloss Doshi kurzfristig allerdings auch einen Rücksetzer bis zur Unterstützungsmarke von 4.000 Dollar nicht aus. Als Argumente für den längerfristig positiven Ausblick nennt er unter anderem die stark gestiegenen chinesischen Goldimporte – allein in den ersten sieben Monaten 2026 rund 1.000 Tonnen und damit 78 Prozent mehr als im Vorjahreszeitraum – sowie die hohe Staatsverschuldung der USA von mittlerweile über 40 Billionen Dollar. Dabei unterscheidet er zwischen steigenden Anleiherenditen, die durch Wirtschaftswachstum bedingt sind und Gold eher belasten, und solchen, die aus Inflations- und Schuldenrisiken resultieren und das Edelmetall tendenziell stützen. 


Langfristig werden noch deutlich höhere Notierungen diskutiert

Über das laufende Jahr hinaus wagen manche Marktteilnehmer noch weitreichendere Prognosen. Doshi hält mittel- bis langfristig sogar einen Goldpreis von 10.000 Dollar für möglich, sollte der Anteil von Goldfonds am globalen Vermögen in ETFs und Investmentfonds von derzeit weniger als einem auf rund drei Prozent steigen. Rohstoffveteran Jim Rogers wiederum bringt in einem eher theoretischen Gedankenspiel sogar die Marke von 50.000 Dollar ins Spiel – nicht als konkrete Prognose, sondern als Symbol dafür, wie stark eine fortgesetzte Geldentwertung den nominalen Goldpreis treiben könnte. 

Auch Edelmetallprofi Robert Hartmann sieht die grundlegenden Argumente für Gold unverändert intakt und sagt: „Man braucht neben der ausufernden Staatsverschuldung und den anziehenden Inflationsraten in den führenden Industrienationen eigentlich kein weiteres Argument zu nennen“. Die geopolitische Situation bleibe zwar weiterhin fragil, doch hätten politische Einflüsse auf den Goldmarkt in der Regel nur kurzfristige Wirkung. Anlegern rät er je nach individueller Risikotragfähigkeit, bestehende Edelmetallpositionen zu halten und bei Kursschwäche weiter auszubauen. 

Drei Fragen an die Privatkunden von pro aurum

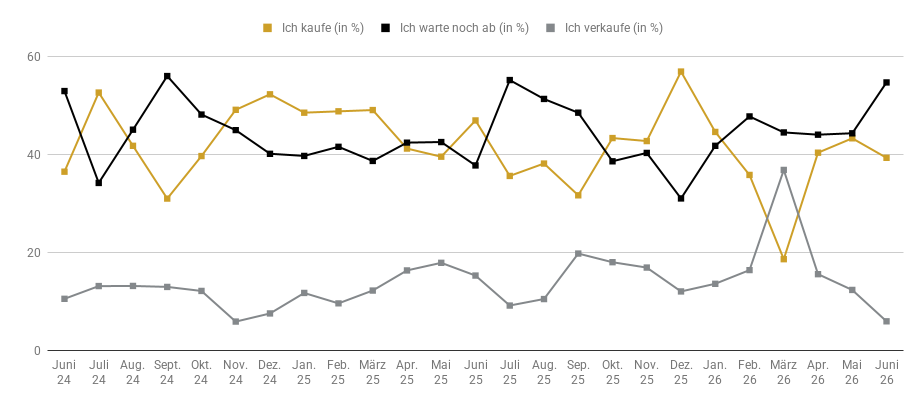
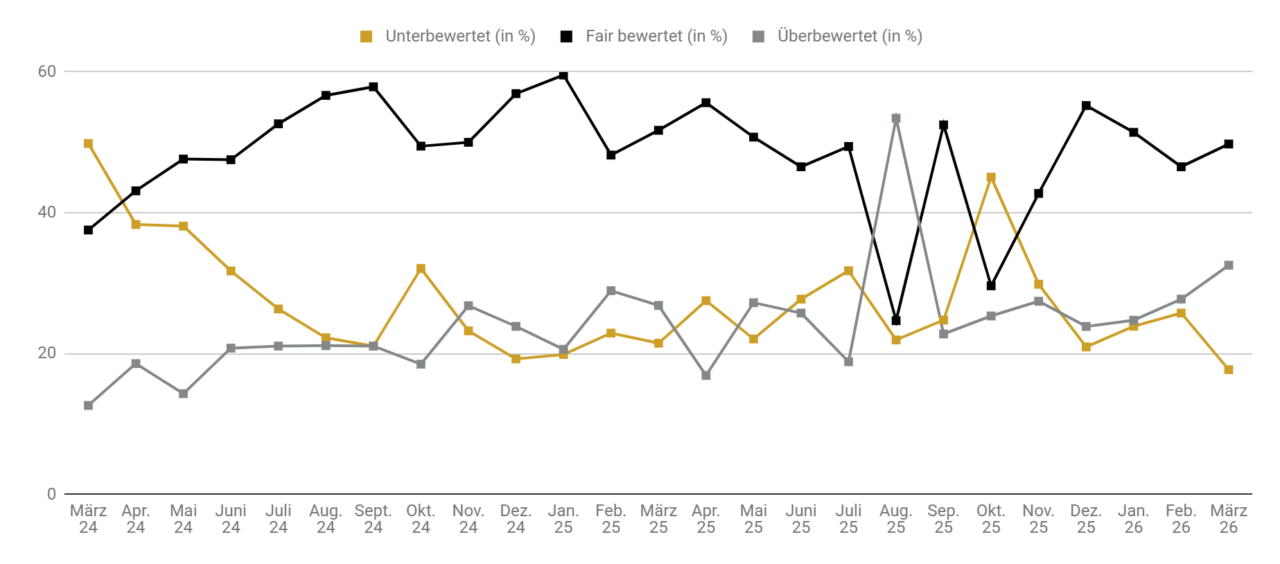
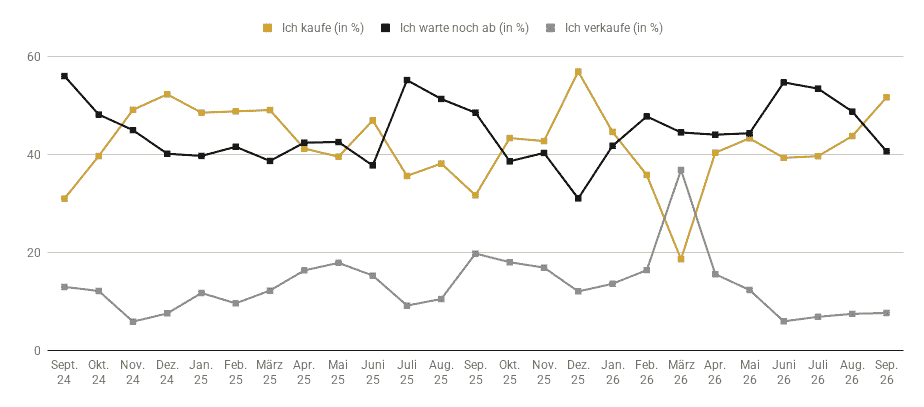
Im September beteiligten sich an der von pro aurum im Internet durchgeführten Edelmetall-Stimmungsumfrage 273 Personen (August: 240). Die Anlegerstimmung hat sich dabei insgesamt aufgehellt. Besonders deutlich zeigt sich dies an der gestiegenen Kaufbereitschaft: Der Anteil der Käufer erhöhte sich von 43,7 auf 51,6 Prozent und damit um acht Prozentpunkte. Gleichzeitig ging der Anteil der abwartenden Anleger kräftig von 48,7 auf 40,7 Prozent zurück. Die Verkaufsbereitschaft blieb mit 7,7 Prozent nach 7,6 Prozent im August praktisch unverändert. 
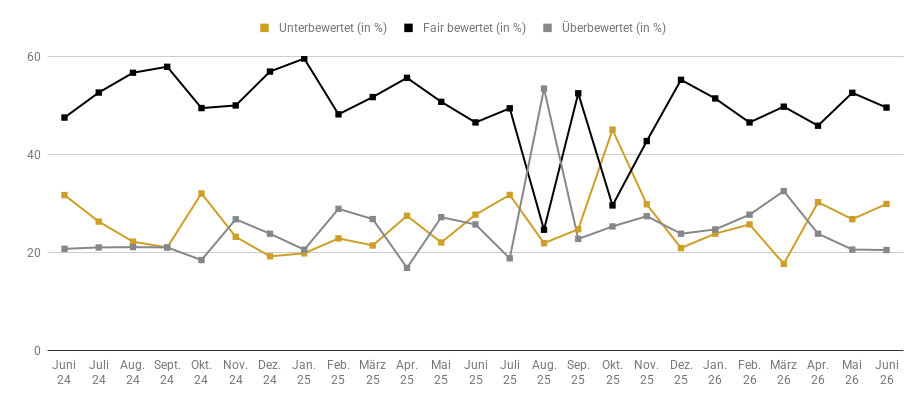
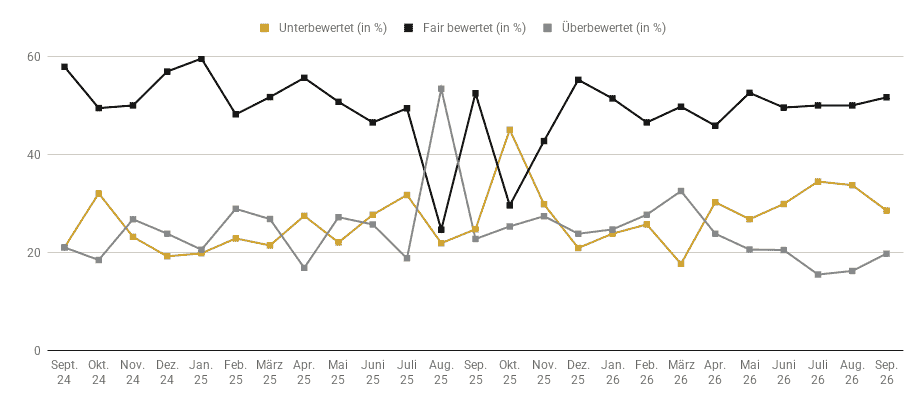
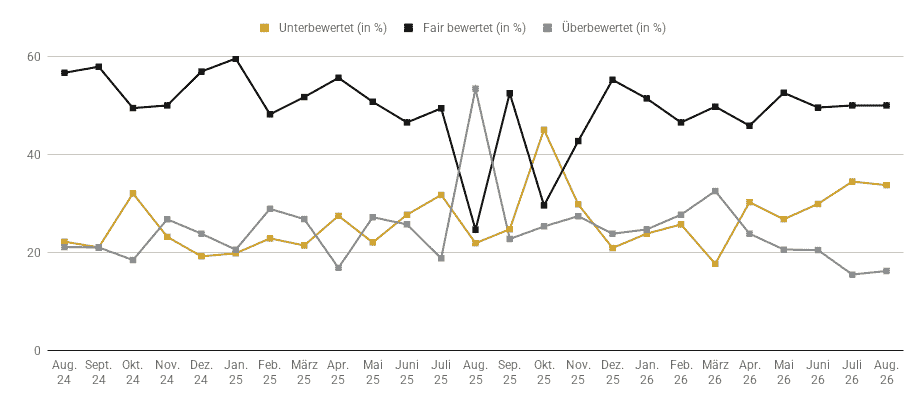
Bei der Bewertung der aktuellen Edelmetallpreise zeigt sich dagegen ein etwas zurückhaltenderes Bild. Der Anteil der Befragten, die Edelmetalle für unterbewertet halten, sank von 33,7 auf 28,6 Prozent. Gleichzeitig stieg der Anteil derjenigen, die von einer Überbewertung ausgehen, von 16,3 auf 19,8 Prozent. Mit 51,6 Prozent hält weiterhin eine knappe Mehrheit die aktuellen Edelmetallpreise für fair bewertet, nach 50,0 Prozent im August.
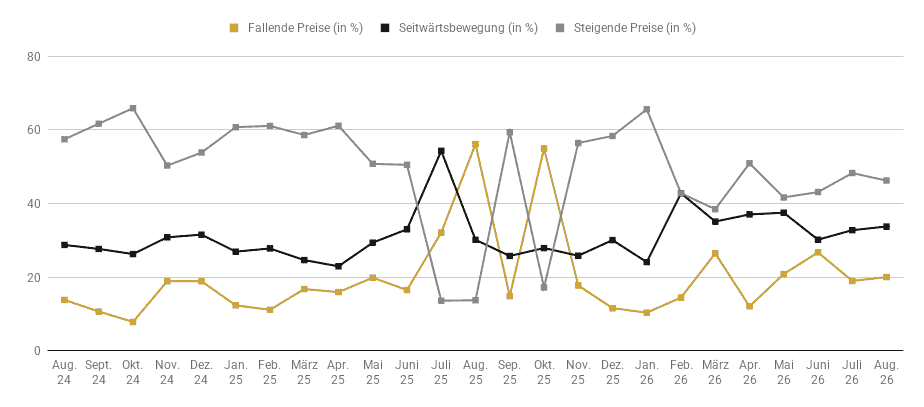
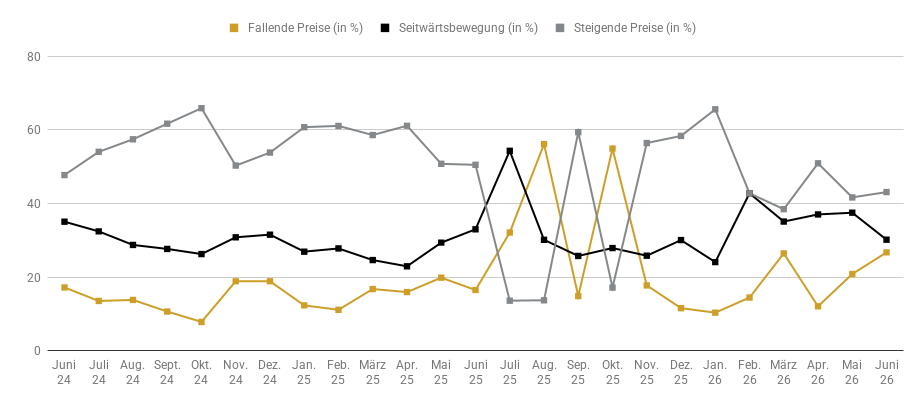
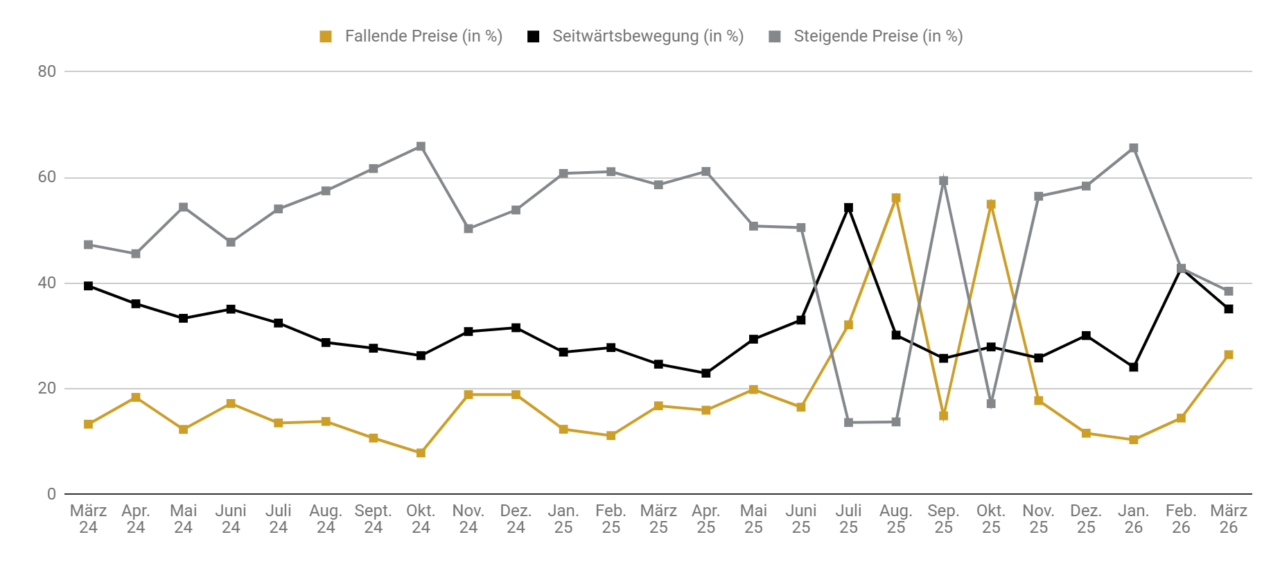
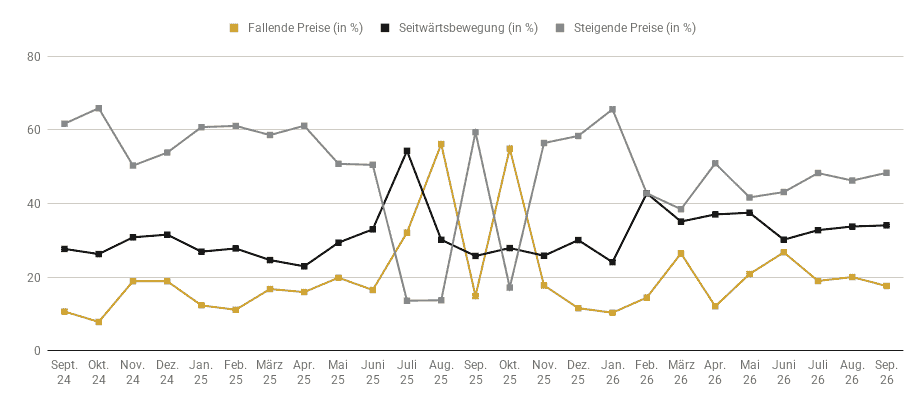
Bei der Frage nach der Preisentwicklung der Edelmetallpreise im kommenden Quartal hat sich die Stimmung leicht verbessert. Der Anteil der Optimisten, die mit steigenden Edelmetallpreisen rechnen, erhöhte sich von 46,3 auf 48,3 Prozent. Deutlicher zurückgegangen ist die Quote der Pessimisten: Nur noch 17,6 Prozent erwarten fallende Preise, verglichen mit 20,0 Prozent im August. Eine Seitwärtsbewegung prognostizieren 34,1 Prozent der Befragten nach zuvor 33,7 Prozent. Insgesamt zeigt die September-Umfrage damit eine höhere Kaufbereitschaft und leicht gestiegene Zuversicht hinsichtlich der weiteren Preisentwicklung, obwohl Edelmetalle seltener als unterbewertet eingeschätzt werden.
Quelle: pro aurum GmbH, Stand: 02.10.2026
Goldreport 09/26

Goldreport 08/26

Das waren die Preistreiber der August-Goldrally

Rekordschulden und Turbulenzen an den Anleihemärkten

Der Goldpreis hat gute Chancen, den höchsten Monatsgewinn seit 1999 zu erzielen. Damals legte er dank des Abkommens wichtiger Zentralbanken zur Begrenzung der Goldverkäufe um 13,7 Prozent zu. Bislang hat er im August eine Wertsteigerung um 13,9 Prozent erzielt (Stand: 27.08.26).

Der Goldpreis hat im August erneut für Aufsehen gesorgt. Gleich mehrere Entwicklungen kamen zusammen und sorgten dafür, dass Privatanleger dem Edelmetall verstärkt Aufmerksamkeit schenkten: Turbulenzen an den Anleihemärkten, eine spürbar anziehende Nachfrage bei Gold-ETFs sowie ein wachsender Optimismus unter Edelmetallanalysten. Der folgende Überblick ordnet die wichtigsten Einflussfaktoren ein.

Ein zentrales Thema im August war die Entwicklung der US-Staatsverschuldung. Erstmals überschritt die Gesamtverschuldung der Vereinigten Staaten die Marke von 40 Billionen US-Dollar. Bemerkenswert war dabei vor allem das Tempo: Innerhalb von nur fünf Monaten war eine weitere Billion Dollar hinzugekommen. Hintergrund sind anhaltend hohe Haushaltsdefizite und stark steigende Zinskosten, die den Bundeshaushalt zunehmend belasten. Allein die Zinsausgaben summieren sich mittlerweile auf mehr als eine Billion Dollar pro Jahr.

Robert Hartmann, Mitgründer von pro aurum, sieht mit Blick auf das Überschreiten dieser Schuldenberg-Marke keinen Grund überrascht zu sein. Er betrachtet sie eher als eine Zwischenstation und prognostiziert: „Wir werden hinsichtlich der US-Staatsschulden auch noch die Marke von 50 Billionen Dollar überwinden und danach die 100 Billionen Marke erleben.“

In diese Phase der starken Verunsicherung passt die Ankündigung des US-Finanzministeriums, die Anleiherückkäufe zu verdoppeln, um die Märkte zu beruhigen. Besonders pikant: Die Ankündigung erfolgte am selben Tag, an dem das Überschreiten der 40-Billionen-Dollar-Schuldenmarke gemeldet wurde. Dies löste folgende Reaktionen aus: Die Renditen von US-Staatsanleihen gaben leicht nach. Fallende Anleiherenditen nehmen zinslosen Anlagen wie Gold traditionell einen Teil ihres Nachteils gegenüber verzinsten Wertpapieren, was die Nachfrage nach dem Edelmetall zusätzlich stützte. Marktbeobachter deuteten die Maßnahme zudem als Signal, dass Anleger auf weitergehende geldpolitische Eingriffe hoffen und sehen sie als Indiz für ein relativ labiles Finanzsystem.

Für Edelmetallexperte Hartmann steht eines außer Frage. Er sagt: „Wir haben in unseren Goldreports sehr oft darauf hingewiesen, dass die massive Staatsverschuldung wichtiger Industrienationen am Ende nur dann tragfähig wird, wenn die realen Zinsen – also die Zinsen abzüglich der Inflationsrate – negativ bleiben. Dies ist nach wie vor der wichtigste fundamentale Grund für weiter steigende Edelmetallpreise in der Zukunft.“

Im August meldete sich auch der bekannte Investor Ray Dalio zu Wort und sorgte für zusätzliche Aufmerksamkeit im Edelmetallsegment. Der Gründer von Bridgewater Associates warnte vor einer möglichen Schuldenkrise in den USA, die er innerhalb der kommenden drei Jahre für denkbar hält. Als Grundlage seiner Einschätzung führte er an, dass die Staatsausgaben die Einnahmen deutlich übersteigen und der Schuldendienst inzwischen einen erheblichen Anteil der Staatseinnahmen beansprucht. Vor diesem Hintergrund empfahl Dalio Anlegern, den Anteil von Anleihen im Portfolio zu reduzieren und stattdessen verstärkt auf knappe Vermögenswerte zu setzen. Konkret riet er zu einer Goldquote von rund 10 bis 15 Prozent des Gesamtportfolios, ergänzt um eine kleinere Position in Bitcoin. Diese Einschätzung reiht sich in eine Reihe ähnlicher Analysen ein, die strukturelle Risiken der hohen Staatsverschuldung als langfristigen Treiber für Gold hervorheben.

ETF-Nachfrage zieht im August spürbar an

Neben den fiskalischen Sorgen rückte im August aber auch das gestiegene Interesse an Gold-ETFs in den Fokus. Nach einer eher verhaltenen ersten Jahreshälfte, in der institutionelle Anleger zeitweise sogar Kapital abgezogen hatten, kehrte im Sommer eine massive Kauflaune zurück. Der World Gold Council bezifferte die Zuflüsse in physisch besicherte Gold-ETFs allein für die ersten drei Augustwochen auf 92,8 Tonnen, nachdem für Juli Zuflüsse von 23,5 Tonnen und für Juni sogar Abflüsse in Höhe von 76,8 Tonnen gemeldet wurden. Diese Größenordnung verdeutlicht, wie stark sich die Stimmung unter Investoren im Vergleich zu den vorangegangenen Monaten aufgehellt hat.

Ergänzt wurde dieses Bild durch aktuelle 13F-Meldungen zum weltgrößten physisch besicherten Gold-ETF, den SPDR Gold Shares. Diese Pflichtmeldungen an die US-Börsenaufsicht SEC geben Aufschluss darüber, wie institutionelle Investoren mit einem verwalteten Vermögen von mindestens 100 Millionen Dollar ihre Positionen zum Quartalsende ausgerichtet haben. Im zweiten Quartal 2026 griffen mehrere namhafte Banken beim SPDR Gold Shares kräftig zu.

Besonders auffällig war der Neueinstieg der US-Investmentbank Morgan Stanley, die binnen eines Quartals eine Position von knapp 10,75 Millionen ETF-Anteilen aufbaute und damit auf Anhieb zum zweitgrößten Anteilseigner aufstieg, hinter der Bank of America (11,02 Millionen ETFs). Auch die Bank of Montreal (plus 1,25 Millionen Anteile), die japanische Mizuho Bank (plus 810.000 Anteile) sowie die Bank of Korea (plus 680.000 ETFs) stiegen dem Bericht zufolge neu ein und in die Top-50 auf, während UBS und Citigroup ihre bestehenden Positionen deutlich ausbauten.

Zwar zeigte sich das Bild nicht einheitlich, da einzelne Großbanken wie JPMorgan Chase, Barclays und Goldman Sachs ihre Positionen im selben Zeitraum reduzierten. Unter dem Strich stieg die Zahl der insgesamt gemeldeten Anteile am SPDR Gold Shares im Quartalsvergleich jedoch von 126,3 Millionen auf 131,2 Millionen an. Dies spricht dafür, dass ein relevanter Teil der institutionellen Anleger die zwischenzeitliche Preisschwäche bei Gold als Einstiegsgelegenheit genutzt hat, statt sich dauerhaft vom Edelmetall abzuwenden.

Der erfahrene Edelmetallprofi Hartmann bewertet diese Entwicklung eindeutig positiv. Angesprochen auf die massiven Zukäufe einiger US-Investmentbanken beim SPDR Gold Shares entgegnete er: „Wo sollen die großen Kapitalsammelstellen sonst investieren? Heute und höchstwahrscheinlich auch in Zukunft werden Gelder an den Anleihemärkten abgezogen!“ Das meiste davon werde nach seiner Einschätzung dem Aktienmarkt zufließen, ein Teil aber sicherlich auch dem Rohstoffmarkt im Allgemeinen und dem Edelmetallmarkt im Speziellen.

Analysten blicken zunehmend optimistisch auf das Jahresende

Auch unter Edelmetallanalysten hat sich die Stimmung im Laufe des Sommers erheblich verändert. Die London Bullion Market Association (LBMA) befragt seit vielen Jahren regelmäßig Edelmetallexperten zu ihren Preiserwartungen für Gold, Silber, Platin und Palladium. Im August hat die LBMA ihre Umfrage zur Jahresprognose für 2026 einem Zwischencheck unterzogen, mit interessanten Ergebnissen.

Zu Jahresbeginn waren die befragten Analysten noch von einem durchschnittlichen Goldpreis von rund 4.742 Dollar für das Gesamtjahr ausgegangen. Nach einem Rekordhoch Ende Januar folgte jedoch eine deutliche Korrekturphase, die den Preis zeitweise wieder unter die Marke von 4.000 Dollar drückte. Vor diesem Hintergrund senkten die befragten Experten ihre Jahresprognose im aktuellen Zwischencheck auf durchschnittlich rund 4.604 Dollar.

Für den erwarteten Goldpreis zum Jahresende liegt der Mittelwert der 16 befragten Analysten bei rund 4.500 Dollar. Allerdings fällt die Bandbreite der Einzelschätzungen weiterhin sehr groß aus: Sie reicht von rund 3.879 bis zu 5.100 Dollar. Diese Spanne zeigt, dass trotz des insgesamt wachsenden Optimismus keineswegs von einem einheitlichen Konsens über die weitere Kursentwicklung gesprochen werden kann. Gleichwohl lässt sich aus dem Zwischencheck ablesen, dass Analysten die zwischenzeitliche Preisschwäche mehrheitlich als vorübergehend einordnen und für die zweite Jahreshälfte insgesamt wieder mit einer festeren Tendenz rechnen.

Eine ähnlich verhalten optimistische Einschätzung äußert auch Robert Hartmann, der zugleich vor kurzfristiger Euphorie warnt. Ein zweites Halbjahr mit negativer Goldpreis-Performance gab es letztmals 2016 mit minus 13,7 Prozent. Danach gefragt, ob er für den Rest des Jahres eine positive Entwicklung erwartet oder eher zur Vorsicht rät, verwies Hartmann zunächst auf die bereits gelaufene Erholung und sagt: „Seit den Tiefs von Mitte Juli bei Kursen unterhalb von 4.000 Dollar hat sich der Goldpreis um rund 17 Prozent erholt. Ich halte es durchaus für möglich, dass es noch zu einer kleinen Korrektur in Richtung 4.300 Dollar kommen könnte, bevor die Bullen wieder das Ruder übernehmen. Mittel- bis langfristig bleibe ich aber sehr optimistisch, was die Performance der Edelmetalle angeht.“

Drei Fragen an die Privatkunden von pro aurum

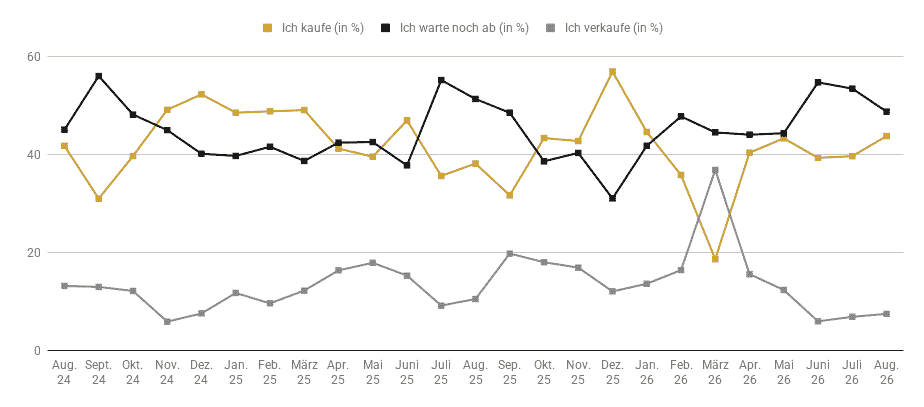
Im August haben an der von pro aurum im Internet durchgeführten Edelmetall-Stimmungsumfrage 240 Personen (Juli: 274) teilgenommen. Nach der Achterbahnfahrt der Vormonate hat sich die Anlegerstimmung im August insgesamt kaum verändert, wenngleich die Kaufbereitschaft erneut zugelegt hat. So stieg der Anteil der Käufer von 39,7 auf 43,7 Prozent. Gleichzeitig ist der Anteil der abwartenden Anleger von 53,4 auf 48,7 Prozent zurückgegangen. Die Verkaufsbereitschaft blieb mit einem leichten Anstieg von 6,9 auf 7,6 Prozent nahezu stabil.

Bei der Bewertung der aktuellen Edelmetallpreise zeigte sich im August ein recht ausgeglichenes Bild. Die Einschätzung, dass Edelmetalle derzeit unterbewertet sind, gab leicht nach, von 34,5 auf 33,7 Prozent. Praktisch unverändert blieb der Anteil derer, die die Preise als fair bewertet ansehen – hier stand nach 50,0 Prozent im Juli erneut eine Quote von 50,0 Prozent zu Buche. Die Einschätzung, die Edelmetallpreise seien überbewertet, legte von 15,5 auf 16,3 Prozent leicht zu.

Mit Blick auf die künftige Preisentwicklung der Edelmetalle in den kommenden drei Monaten zeigten sich die Umfrageteilnehmer im August etwas verhaltener als noch im Juli. Die Quote der Optimisten, die mit steigenden Preisen rechnen, sank leicht von 48,3 auf 46,3 Prozent. Der Anteil der Pessimisten, die von fallenden Preisen ausgehen, nahm dagegen von 19,0 auf 20,0 Prozent zu. Auch die Erwartung einer Seitwärtsbewegung gewann etwas an Zustimmung und stieg von 32,7 auf 33,7 Prozent.

Quelle: pro aurum GmbH, Stand: 26.08.2026

Goldreport 09/26

Goldreport 07/26

Marke von 4.000 Dollar erfolgreich verteidigt

Zinssorgen bremsen Goldpreis aus

Trotz anhaltender Krisen zeigte sich der Goldpreis im Juni ohne klaren Trend. Zeitweise rutschte er sogar unter die Marke von 4.000 Dollar und markierte damit das niedrigste Niveau seit über acht Monaten.

Der Goldpreis zeigte im Juli einen wechselhaften Verlauf und wies bei Redaktionsschluss ein markantes Plus von drei Prozent aus (Stand: 23.07.26). Nach dem schwachen zweiten Quartal setzte das Edelmetall zunächst zu einer kräftigen Erholung an und näherte sich wieder der Marke von 4.200 Dollar. Danach drehte die Stimmung jedoch erneut. Steigende Ölpreise, wachsende Inflationssorgen und höhere Zinserwartungen ließen den Goldpreis wieder in Richtung der psychologisch wichtigen Marke von 4.000 Dollar fallen.

Auslöser der ersten Aufwärtsbewegung waren vor allem schwächere Konjunkturdaten aus den USA. Enttäuschende Arbeitsmarktdaten schürten die Hoffnung, dass die US-Notenbank ihren restriktiven geldpolitischen Kurs früher als bislang erwartet lockern könnte. Gleichzeitig sorgten niedrigere Ölpreise für nachlassende Inflationsängste. Zusammen mit einem schwächeren Dollar verbesserte dies das Umfeld für Gold. Nach den deutlichen Kursverlusten im zweiten Quartal nutzten zudem zahlreiche Anleger die niedrigeren Notierungen für Käufe, was die Erholung zusätzlich unterstützte.

Doch die positive Stimmung hielt nicht lange an. Mit der erneuten Eskalation des Konflikts zwischen den USA und Iran ging es mit den Ölpreisen wieder steil bergauf, was die Sorge vor einem erneuten Inflationsschub verstärkte. Dabei rückte die Erwartung in den Vordergrund, dass die US-Notenbank die Zinsen länger hoch halten oder bei anhaltendem Inflationsdruck sogar weiter anheben könnte.

Belastet wurde der Goldpreis zusätzlich durch steigende Renditen von US-Staatsanleihen und einen festeren Dollar. Höhere Anleiherenditen erhöhen die Opportunitätskosten einer Goldanlage, da das Edelmetall selbst keine laufenden Erträge abwirft. Ein stärkerer Dollar verteuert Gold zudem für Käufer außerhalb der USA und dämpft dadurch häufig die Nachfrage. Zum Monatsende zeigte sich der Goldpreis indes resilient und profitierte von „Schnäppchenkäufen“.

Der Juli verdeutlichte damit erneut, wie eng die Entwicklung des Goldpreises mit den Erwartungen an Inflation und Geldpolitik verknüpft ist. Während zu Monatsbeginn Hoffnungen auf sinkende Zinsen dominierten, rückten im weiteren Verlauf steigende Energiepreise und die Aussicht auf ein länger anhaltendes Hochzinsumfeld in den Mittelpunkt. Entsprechend schnell kehrte sich auch die Stimmung am Goldmarkt um.

Deutlich höhere US-Leitzinsen zum Jahresende?

Derzeit gilt es an den Finanzmärkten als sehr wahrscheinlich, dass die US-Leitzinsen Ende des Jahres ihr jetziges Niveau übertreffen werden. Mittlerweile zeigt das FedWatch-Tool des Terminbörsenbetreibers CME Group eine Wahrscheinlichkeit von 34 Prozent an, dass wir Mitte Dezember mindestens eine Zinserhöhung um 25 Basispunkte sehen werden. Der Wert für mindestens zwei Zinserhöhungen um insgesamt 50 Basispunkte beläuft sich auf über 37 Prozent.

Robert Hartmann, der Edelmetallexperte und Mitgründer von pro aurum, sieht diese Sorgen der Anleger relativ gelassen und merkt an, dass die betroffenen Zentralbanken angesichts der riesigen globalen Staatsverschuldung gar keine andere Wahl haben, als negative Realzinsen (Inflation > Zins) herbeizuführen. Er sagt: „Auf diese Weise können sich Staaten über Jahre und Jahrzehnte leichter entschulden. Die Schulden werden dann mit abgewertetem Geld zurückgeführt. Steigt nominal die Wirtschaftsleistung an, relativiert sich damit die Höhe der Staatsschulden.“ Für Sparer sei dies allerdings eine schlechte Nachricht, während der Goldpreis davon langfristig weiter profitieren dürfte. 

Heftige Korrektur bei Gold und Silber

Silber hat sein diesjähriges Allzeithoch mittlerweile um 51 Prozent unterschritten, bei Gold beläuft sich das Minus auf 26 Prozent. An den Finanzmärkten werden Kursrückschläge von über 20 Prozent als Indiz für einen Wechsel vom Bullen- in den Bären-Modus interpretiert. Mehrere renommierte Edelmetallanalysten wie Jeff Clark (The Gold Advisor), Nicky Shiels (MKS PAMP) oder Gary Wagner (Kitco) vertreten allerdings die Ansicht, dass Korrekturen von 20 bis 30 Prozent in langfristigen Edelmetall-Haussephasen historisch keine Seltenheit sind und nicht automatisch das Ende des Aufwärtstrends bedeuten.

Bei Silber kommt erschwerend hinzu, dass die Marktliquidität deutlich geringer ausfällt als bei Gold. Starke Veränderungen von Angebot oder Nachfrage können zu massiven Verwerfungen führen. So wurde zum Beispiel im Juli bekannt, dass die Silberimporte Indiens nach dem Rekordniveau des vergangenen Fiskaljahres drastisch eingebrochen sind. Hintergrund waren vor allem verschärfte Importvorschriften sowie eine deutliche Anhebung der Einfuhrzölle, wodurch sich Silberimporte für Händler erheblich verteuerten. Im Mai brachen die Einfuhren gegenüber dem Vorjahresmonat von 534,3 Tonnen auf 46,8 Tonnen (-91 Prozent) ein. Viele Marktbeobachter sehen darin jedoch keinen Hinweis auf eine dauerhaft schwächere Nachfrage. Langfristig sprechen die starke industrielle Nachfrage, die enorme Bedeutung Indiens als einer der weltweit größten Silberverbraucher sowie das seit 2019 zu beobachtende Angebotsdefizit (ohne ETPs) weiterhin für ein robustes Marktumfeld.

Edelmetallprofi Hartmann geht davon aus, dass die Korrekturen bei den Edelmetallen bald ihr Ende finden werden. Weitere kurzfristige Rückschläge seien zwar möglich, diese sollten aber zum Auf- und Ausbau von langfristigen Positionen genutzt werden. Hartmann weiter: „Die Saisonalität spricht ebenfalls für ein Ende der Korrektur. In der zweiten Jahreshälfte ging es in der Vergangenheit mit Gold & Co. häufig nach oben.“

Kein Ende der Entdollarisierung in Sicht

Trotz der jüngsten Stärke des Dollars sprechen zahlreiche Faktoren dafür, dass sich der langfristige Trend zur Entdollarisierung fortsetzen dürfte. Entscheidend ist dabei weniger die kurzfristige Wechselkursentwicklung als vielmehr das schwindende Vertrauen der USA im Rest der Welt. Viele Schwellen- und Entwicklungsländer sehen die zunehmende Nutzung des Dollars als geopolitisches Druckmittel – etwa durch Finanzsanktionen oder den Ausschluss vom internationalen Zahlungsverkehr – mit wachsender Skepsis. Hinzu kommen die hohe Staatsverschuldung der USA, anhaltend hohe Haushaltsdefizite sowie eine zunehmend polarisierte Innenpolitik, die Zweifel an der langfristigen Stabilität der US-Finanzpolitik nähren.

Ein besonders deutliches Signal liefern die Notenbanken. Seit mehreren Jahren kaufen sie Gold in außergewöhnlich hohem Tempo und haben ihre Bestände von 2022 bis 2024 jeweils um mehr als 1.000 Tonnen pro Jahr erhöht (2025: + 850 Tonnen). Gold gilt als weltweit akzeptierte Reserve ohne Gegenparteirisiko und bietet Staaten die Möglichkeit, ihre Währungsreserven unabhängiger vom Dollar zu diversifizieren. Besonders interessant: Mittlerweile stocken auch osteuropäische Notenbanken ihre Goldreserven sukzessive auf.

Zudem versuchen zahlreiche Länder alternative Zahlungs- und Handelsstrukturen aufzubauen. Innerhalb der BRICS-Staaten und anderer regionaler Bündnisse werden grenzüberschreitende Geschäfte zunehmend in Landeswährungen abgewickelt. Dieser Prozess verläuft zwar schrittweise und wird den Dollar auf absehbare Zeit kaum als wichtigste Reservewährung verdrängen. Dennoch dürfte sein Anteil an den weltweiten Devisenreserven und im internationalen Handel langfristig weiter sinken. Die aktuelle Dollarstärke erscheint daher eher als temporäres Phänomen, während die strukturellen Kräfte hinter der Entdollarisierung unverändert bestehen.

Robert Hartmann gibt in diesem Zusammenhang folgendes zu bedenken und sagt: „Vorerst bleibt der  Dollar die Weltreservewährung. In Krisenzeiten verkaufen die Anleger riskante Assets und parken die Gelder in US-Anleihen. Das schürt die Nachfrage nach Dollars.“ Außerdem merkt der Edelmetallexperte an, dass Anleger für US-Bonds deutlich mehr Zinsen als für Anleihen aus dem Euroraum erhalten. Mit Blick auf die Geldpolitik weist Hartmann darauf hin, dass sich die amerikanische Notenbank ganz der Preisstabilität verschrieben hat. Angesichts der hohen Inflationsraten müssten die Leitzinsen in Amerika seiner Meinung nach ein wenig höher sein. Er sagt: „Das ist aber weder politisch gewollt noch hilfreich in Sachen Rückführung des Haushaltsdefizits. Die Fed verfolgt klare Ziele und hat dazu einen großen Werkzeugkasten – wer sie am Ende führt, ist folglich nicht ganz so entscheidend.“

Drei Fragen an die Privatkunden von pro aurum

Im Juli haben an der von pro aurum im Internet durchgeführten Edelmetall-Stimmungsumfrage 274 Personen (Juni: 350) teilgenommen. Trotz der im Juli zu beobachtenden Achterbahnfahrt der Edelmetallpreis hat sich die Stimmung unter den Anlegern kaum verändert. Bei der Kaufbereitschaft gab es gegenüber dem Vormonat einen marginalen Zuwachs von 39,3 auf 39,7 Prozent zu beobachten. Beim Anteil abwartender Geldanleger war im Berichtszeitraum ein leichter Anstieg von 54,7 auf 53,4 Prozent registriert worden. Auch die Verkaufsbereitschaft hat sich kaum verändert. Hier gab es einen Anstieg von 6,0 auf 6,9 Prozent zu vermelden.

Hinsichtlich der aktuellen Bewertung der Edelmetallpreise waren im Juli etwas stärkere Veränderungen zu beobachten. So hat sich zum Beispiel die Ansicht, dass Edelmetalle derzeit unterbewertet sind, innerhalb eines Monats von 29,9 auf 34,5 Prozent verstärkt. Nahezu unverändert blieb der Anteil derer, welche die aktuellen Edelmetallpreise als fair einschätzen. Hier war lediglich ein leichter Zuwachs von 49,6 auf 50,0 Prozent zu beobachten. Deutlich nachgelassen hat die Einschätzung, dass die Edelmetallpreise aktuell überbewertet sind. Deren Quote reduzierte sich relativ deutlich von 20,5 auf 15,5 Prozent.

Bei der Frage nach der künftigen Preisentwicklung der Edelmetalle in den kommenden drei Monaten war eine wachsende Zuversicht registriert worden. So hat sich im Berichtszeitraum die Quote der Umfrageteilnehmer, die steigende Edelmetallpreise erwarten, von 43,1 auf 48,3 Prozent erhöht. Deutlich bergab ging es hingegen mit dem Anteil der Pessimisten. Fallende Edelmetallpreise erwarten mittlerweile lediglich 19,0 Prozent der Befragten (Juni: 26,7 Prozent). Etwas verstärkt hat sich die Erwartung seitwärts tendierender Edelmetallpreise, wo ein leichtes Plus von 30,2 auf 32,7 Prozent zu Buche schlug.

Quelle: pro aurum GmbH, Stand 06.08.2026

Goldreport 09/26

Goldreport 06/26

Zinssorgen bremsen Goldpreis aus

Gold mit viertem Monatsverlust in Folge

Im Juni setzte sich an den Goldmärkten die Durststrecke beschleunigt fort. Die Krisenwährung rutschte zeitweise sogar unter die Marke von 4.000 Dollar. Aktuell droht ihr das vierte Monatsminus in Folge, welches sich aktuell auf über 12 Prozent beläuft (Stand: 25.06.26).

Besonders bemerkenswert: Die jüngsten Kursverluste erfolgten trotz eines deutlichen Einbruchs beim Ölpreis. Seit Ausbruch des Irankriegs wurden hohe Ölpreise als Inflations- und Zinstreiber wahrgenommen und belasteten den traditionellen Inflationsschutz Gold. Nachdem sich die Lage im Nahen Osten entspannt hatte und der Brent-Ölpreis um in der Spitze 39 Prozent nachgab, gingen die Inflationssorgen vieler Marktteilnehmer zwar zurück, die Aussicht auf anhaltend hohe oder sogar weiter steigende Zinsen nahm dennoch zu. So erhöhte im Juni zum Beispiel die EZB die Leitzinsen um 25 Basispunkte auf 2,25 Prozent. Das FedWatch-Tool des Terminbörsenbetreibers CME Group signalisiert zudem eine Wahrscheinlichkeit von rund 66 Prozent, dass die US-Leitzinsen bereits im September – und damit früher als bislang erwartet – erhöht werden.

Für Gold stellen hohe Zinsen ein Problem dar, da das Edelmetall selbst keine laufenden Erträge wie Zinsen oder Dividenden erwirtschaftet, sondern durch den erforderlichen Zinsverzicht Opportunitätskosten verursacht. Viele Geldanleger investieren dann lieber in verzinsliche Wertpapiere als in das gelbe Edelmetall. Deshalb reagierten die Märkte in diesem Jahr besonders sensibel auf Äußerungen von Vertretern der US-Notenbank sowie auf robuste Konjunktur- und Arbeitsmarktdaten aus den Vereinigten Staaten. Diese nährten nämlich die Erwartung, dass die Federal Reserve ihren restriktiven Kurs länger beibehalten könnte als bislang angenommen.

Die Ereignisse im Juni haben gezeigt, dass der Goldmarkt derzeit weniger auf geopolitische Risiken oder Inflationsängste reagiert als auf die Zinsentwicklung. Solange die Aussicht auf hohe Realzinsen (Zinsen minus Inflation) bestehen bleibt, dürfte Gold mit Gegenwind zu kämpfen haben. Für Anleger bleibt damit vor allem die Geldpolitik der US-Notenbank der entscheidende Einflussfaktor für die weitere Preisentwicklung.

Zinsängste nicht überbewerten

Nach Ansicht von Robert Hartmann, dem erfahrenen Edelmetallprofi und Mitgründer von pro aurum, wird die Rolle der Fed allerdings überschätzt. Er sagt: „Durch den riesigen Schuldenberg der USA in Höhe von über 39 Billionen Dollar hat die Notenbank kaum echte Optionen. Oberstes Ziel muss es unter diesen Rahmenbedingungen sein, den realen Zins negativ zu halten.“ Dann könne man nämlich die Staatsschulden später mit inflationierten Dollars begleichen. Hartmann weiter: „Das war in der Geschichte unseres Finanzsystems schon oft bzw. fast immer so. Die idealerweise schleichende Inflation wird von den Anlegern kaum oder wenig wahrgenommen. Auf lange Sicht ist dies für den Schuldner aber ein genialer Weg, um sich zu entschulden.“

Robert Hartmann merkt an, dass wir in den Goldreports der vergangenen Monate mehrfach auf die Möglichkeit einer ausgeprägten Korrektur hingewiesen haben. Und nach einer solch heftigen Aufwärtsbewegung des Goldpreises während der vergangenen Jahre ist dies durchaus als gesunde Entwicklung anzusehen, immerhin hat das gelbe Edelmetall von 2024 bis Januar 2026 mehr als 100 Prozent zugelegt. Sein Rat lautet nun: „Nach einem Rückgang um bislang 1.700 Dollar oder umgerechnet 30 Prozent unter das Top kann man nun wieder über mittel- bis langfristig angelegte Goldkäufe nachdenken. Dies bietet sich vor allem für diejenigen an, die nahe den Höchstständen verkauft haben.“ Charttechnisch könne sich die technische Korrektur seiner Meinung nach aber noch bis ca. 3.800 Dollar ausweiten. Er geht davon aus, dass sich das saisonale Zeitfenster Ende Juni schließt und sagt: „Wie schon so oft an dieser Stelle gesagt: Die Politik hat maximal kurzfristigen Einfluss auf den Goldpreis. Viel wichtiger sind die inflationsbereinigten Zinsen und das Ausmaß der Staatsverschuldung.“

Charttechnische Lage hat sich deutlich eingetrübt

Aus charttechnischer Sicht verlief der Juni besonders enttäuschend. Während zu Jahresbeginn noch neue Rekordstände oberhalb von 5.400 Dollar erreicht wurden, hat sich das charttechnische Bild in den vergangenen Wochen deutlich verschlechtert. Besonders kritisch zu bewerten ist, dass der Goldpreis mittlerweile zahlreiche wichtige Durchschnittslinien unterschritten hat. Dies betrifft sowohl kurzfristige gleitende Durchschnitte wie die 20-Tage-Linie als auch mittelfristige Indikatoren wie die 50- und 100-Tage-Linie. Selbst langfristig orientierte Marktteilnehmer müssen zur Kenntnis nehmen, dass inzwischen auch bedeutende langfristige Durchschnittslinien wie die 200-Tage-Linie verletzt wurden. Viele Charttechniker werten dies als eindeutiges Verkaufssignal.

Wichtig zu wissen: Die technische Analyse beschreibt vor allem die aktuelle Marktstimmung und kann sich bei veränderten Rahmenbedingungen schnell ändern. Kurzfristig dominieren bei Gold allerdings eindeutig die Verkäufer das Marktgeschehen, während charttechnische Kaufsignale derzeit Mangelware sind.

Edelmetallprofi Hartmann merkt an, dass langfristige Charts sicherlich hilfreich sind, um Unter- oder Übertreibungen zu antizipieren und sagt: „Jeder, der sich den Monatschart des Goldpreises seit dem Jahr 2000 ansieht, blickt auf eine sogenannte ‚Fahnenstange‘, die seit 2024 stetig steiler geworden ist. Solche Formationen sind nicht nachhaltig und schreien förmlich nach einer Korrektur – die schließlich auch eingetreten ist. Längere Seitwärtsbewegungen und eine stark sinkende Volatilität sind in der Regel Vorboten, dass ein Tief ausgeprägt wird.“

Einen markanten Rückgang verzeichnet derzeit der CBOE-Volatilitätsindex (GVZ). Nachdem er im Zuge der diesjährigen Marktturbulenzen Ende Januar und Ende März zeitweise auf über 45 Prozent geklettert war, hat er sich mittlerweile wieder auf 31 Prozent „beruhigt“. Damit notiert er aber immer noch deutlich über seinen in den Jahren 2023 und 2024 markierten Tiefs knapp oberhalb von 10 Prozent.

Asiens Goldhandelsplätze auf dem Vormarsch

Der globale Goldhandel befindet sich im Wandel. Während die traditionellen Handelszentren London und New York weiterhin dominieren, arbeiten die asiatischen Finanzplätze Hongkong und Singapur mit Hochdruck daran, ihre Bedeutung im internationalen Goldmarkt auszubauen. Hintergrund ist die wachsende Goldnachfrage in Asien, insbesondere in China und Indien, die bereits heute zu den wichtigsten Absatzmärkten für das Edelmetall zählen.

Besonders ambitionierte Pläne verkündete im Juni Singapur. Der Stadtstaat möchte sich als führendes Goldhandelszentrum im asiatisch-pazifischen Raum etablieren. Zu diesem Zweck wird derzeit ein umfassendes Handels- und Abwicklungssystem aufgebaut. Geplant sind unter anderem neue Clearing-Strukturen für den außerbörslichen Goldhandel, zusätzliche Lagerkapazitäten sowie Dienstleistungen für Zentralbanken und institutionelle Investoren. Darüber hinaus soll Singapur verstärkt als Standort für die Verwahrung von Goldreserven dienen. Die Strategie zielt darauf ab, Handel, Lagerung und Abwicklung an einem Standort zu bündeln und dadurch internationale Marktteilnehmer anzuziehen.

Hongkong verfolgt ebenfalls eine expansive Goldmarktstrategie, setzt dabei jedoch andere Schwerpunkte. Im Mittelpunkt steht die engere Verzahnung mit dem chinesischen Goldmarkt. Die Börse Hongkong sowie staatliche Stellen arbeiten daran, die Verbindung zur chinesischen Goldindustrie und zur Shanghai Gold Exchange weiter auszubauen. Gleichzeitig sollen neue Clearing-Systeme und zusätzliche Lagerkapazitäten geschaffen werden. Auch eine Wiederbelebung des Gold-Futures-Handels steht auf der Agenda.

Langfristig verfolgt Hongkong damit das Ziel, eine größere Rolle bei der internationalen Preisbildung von Gold einzunehmen. Insbesondere die stärkere Nutzung von Renminbi-basierten Goldprodukten könnte dazu beitragen, den Einfluss asiatischer Marktteilnehmer auf den globalen Goldmarkt zu erhöhen.

Für Anleger sind diese Entwicklungen durchaus relevant. Bislang erfolgt ein Großteil der Preisbildung im Goldmarkt über die Handelsplätze in London und New York. Mit dem Ausbau der Infrastruktur in Hongkong und Singapur könnte sich das Kräfteverhältnis jedoch schrittweise verschieben. Beide Finanzzentren profitieren von ihrer geografischen Nähe zu den größten Goldkonsumenten der Welt sowie von steigenden Investitionen in den asiatischen Edelmetallsektor.

Für Hartmann steht bereits heute fest, dass die Hoheit der Preisbildung bei den Edelmetallen Stück für Stück in die asiatischen Länder bzw. zu deren Edelmetallbörsen abwandern wird. Er sagt: „Dort hat die physische Komponente einen viel größeren Einfluss auf die Preisfindung als in New York und London. Von daher begrüße ich persönlich diese Entwicklung.“

Drei Fragen an die Privatkunden von pro aurum

An der von pro aurum im Internet durchgeführten Edelmetall-Stimmungsumfrage haben sich im Juni 350 Personen (Mai: 290) beteiligt. Im Zuge der anhaltenden Talfahrt des Goldpreises hat die Kaufbereitschaft der Investoren gegenüber dem Vormonat von 43,3 auf 39,3 Prozent nachgelassen. Deutlich verstärkt hat sich allerdings der Anteil abwartender Geldanleger. Hier war im Berichtszeitraum ein Anstieg von 44,3 auf 54,7 Prozent registriert worden. Steil bergab ging es indes mit der Verkaufsbereitschaft. Diese hat sich gegenüber dem Vormonat von 12,4 auf 6,0 Prozent mehr als halbiert.

Bei der Frage nach der aktuellen Bewertung der Edelmetallpreise gab es im Juni keine größeren Veränderungen zu beobachten. Die Ansicht, dass Edelmetalle derzeit unterbewertet sind, hat sich von 26,8 auf 29,9 Prozent verstärkt. Fast die Hälfte der Befragten stuft die aktuellen Edelmetallpreise derzeit als fair bewertet ein. Hier stellte sich gegenüber dem Vormonat ein Rückgang von 52,6 auf 49,6 Prozent ein. Die Einschätzung, dass die Edelmetallpreise aktuell überbewertet sind, blieb nahezu unverändert. Deren Quote verzeichnete eine marginale Abschwächung von 20,6 auf 20,5 Prozent.

Befragt nach der künftigen Preisentwicklung der Edelmetalle in den kommenden drei Monaten schlug im Juni erneut ein wachsender Pessimismus zu Buche. Mittlerweile erwarten nämlich 26,7 Prozent der Befragten (Mai: 20,8 Prozent) fallende Edelmetallpreise. Einen leichten Anstieg der Quote gab es bei den  Umfrageteilnehmer zu beobachten, die steigende Edelmetallpreise erwarten. Hier gab es einen Zuwachs von 41,7 auf 43,1 Prozent zu vermelden. Bei der Erwartung seitwärts tendierender Edelmetallpreise war hingegen ein markanter Rückgang registriert worden, was sich in einem Rückgang von 37,5 auf 30,2 Prozent niedergeschlagen hat.

Quelle: pro aurum GmbH, Stand 25.06.2026

Goldreport 09/26

Goldreport 04/26

Irankrieg verursacht Inflationsschub im März

Goldpreis verzeichnet Erholungstendenz

Der Iran-Krieg hat bereits im März 2026 spürbar auf die Inflation durchgeschlagen und die zuvor rückläufige Preisentwicklung abrupt gedreht. In den USA stieg die jährliche Inflationsrate auf 3,3 Prozent, nachdem sie im Februar noch bei 2,4 Prozent lag. In der Eurozone erhöhte sie sich von 1,9 auf 2,6 Prozent und in Deutschland von 1,9 auf 2,7 Prozent.

Haupttreiber dieser Entwicklung ist ein klassischer externer Angebotsschock: Der Krieg im Nahen Osten hat die Energiepreise deutlich nach oben getrieben. Vor allem Öl und Gas verteuerten sich infolge des Irankriegs – insbesondere der Blockade der Straße von Hormus. In Deutschland stiegen die Energiepreise im März um mehr als sieben Prozent, was sich unmittelbar in höheren Kosten für Kraftstoffe und Heizöl niederschlug. Besonders deutlich fiel der Anstieg bei Kraftstoffen aus, die sich im Jahresvergleich um rund 20 Prozent verteuerten, während leichtes Heizöl sogar um mehr als 44 Prozent zulegte. Diese Effekte wirken entlang der gesamten Wertschöpfungskette: Unternehmen geben steigende Kosten weiter, wenngleich die Nahrungsmittelpreise bislang mit einem Plus von nur 0,9 Prozent gegenüber dem Vorjahr vergleichsweise moderat stiegen – klare Zweitrundeneffekte sind noch nicht eingetreten.

Wie nachhaltig dieser Inflationsschub ist, bleibt jedoch umstritten. Die Europäische Zentralbank warnt ausdrücklich vor den Inflationsgefahren des Konflikts: EZB-Präsidentin Christine Lagarde erklärte, der Krieg werde sich kurzfristig durch höhere Energiepreise erheblich auf die Inflation auswirken, während die mittelfristigen Folgen von Intensität und Dauer des Konflikts abhingen. Die EZB hat ihre Inflationsprognose für 2026 bereits von 1,9 auf 2,6 Prozent angehoben. Auch der Internationale Währungsfonds (IWF) blickt vorsichtiger auf die Entwicklung: Er hat seine Wachstumsprognose für die Eurozone auf 1,1 Prozent gesenkt. Zugleich warnt der Fonds, dass die weltweiten Inflationserwartungen im Falle anhaltender Energiepreisschocks auf rund 4,4 Prozent steigen könnten. In einem solchen Szenario – etwa bei dauerhaft hohen Energiepreisen bis 2027 – droht laut IWF sogar ein Rückgang des globalen Wachstums auf etwa zwei Prozent.

Fest steht: Der Iran-Krieg hat die Inflation im März deutlich beschleunigt – vor allem über den Energiekanal. Wie stark und wie lange dieser Effekt anhält, hängt jedoch maßgeblich vom weiteren Verlauf des Konflikts ab. Seriöse Prognosen sind angesichts der unberechenbaren geopolitischen Lage extrem schwierig – nichts scheint unmöglich.

Prognosen bleiben krisenbedingt extrem schwierig

Derzeit hat man den Eindruck, dass altbewährte Korrelationen nicht mehr funktionieren, und die Finanzmärkte (inkl. Edelmetalle) unberechenbar geworden sind. Eine im März veröffentlichte Studie des Department of Finance der Universität Zürich (Auftraggeber: Bank von Roll) kommt zu folgendem Ergebnis: Edelmetalle spielen im langfristigen Vermögensaufbau eine deutlich größere Rolle, als es die klassische Finanztheorie bisher angenommen hat. Während sie in der Vergangenheit als „unproduktive“ Assets galten, zeigt die Analyse, dass sie in Kombination mit Aktien das Risiko-Rendite-Profil eines Portfolios verbessern können.

Im Zentrum steht dabei vor allem Gold. Es fungiere weniger als Renditetreiber, sondern vielmehr als eine Art Versicherung im Portfolio. In Krisenzeiten, wenn Aktien stark an Wert verlieren, stabilisiert Gold das Vermögen und erhält die Handlungsfähigkeit des Anlegers. Dadurch kann langfristig sogar ein besseres Gesamtergebnis erzielt werden, da Investoren nicht gezwungen sind, in ungünstigen Marktphasen zu verkaufen. Silber ergänzt diese Funktion, insbesondere in regelmäßig ausbalancierten Portfolios. Aufgrund seiner stärkeren zyklischen Eigenschaften kann es zusätzliche Renditebeiträge liefern, während Gold für Stabilität sorgt. Platin hingegen spielt laut Studie kaum eine Rolle für den Vermögensaufbau.

Ein zentrales Ergebnis betrifft die Portfolioallokation: Je nach Modell und Marktumfeld macht ein Edelmetallanteil von etwa 20 bis 30 Prozent Sinn. Innerhalb dieser Quote wird eine klare Gewichtung zugunsten von Gold empfohlen – typischerweise etwa zwei Drittel Gold und ein Drittel Silber. Darüber hinaus betont die Studie, dass physischer Besitz von Edelmetallen Vorteile bietet, insbesondere im Hinblick auf Gegenparteirisiken.

Insgesamt stellt die Analyse die gängige Lehrmeinung infrage: Edelmetalle sind nicht nur ein defensiver Baustein, sondern ein zentraler Bestandteil einer robusten, langfristig erfolgreichen Vermögensstrategie. Diese Meinung vertritt pro aurum übrigens seit der Firmengründung im Herbst 2003 und empfiehlt seither seinen Kunden – je nach individueller Risikoneigung – eine Edelmetallquote zwischen 5 und 20 Prozent im Portfolio. Diese sollte aus 80 Prozent Gold und 20 Prozent Silber bestehen.

Robert Hartmann, Edelmetallprofi und Mitgründer von pro aurum, hat noch einen weiteren Tipp parat und sagt: „Wer noch keinerlei Edelmetalle besitzt, sollte ein Drittel der geplanten Gesamtinvestition auf dem aktuellen Niveau kaufen. Geht der Goldpreis weiter zurück, so bieten sich die Niveaus von 4.200 und 3.850 Dollar für weitere Zukäufe von einem Drittel an. Sollte der Goldpreis aber wieder über 5.000 Dollar steigen, ist meiner Meinung nach die seit Ende Januar anhaltende Korrektur beendet und man sollte spätestens dann alle geplanten Käufe durchführen.“ Langfristig stuft der erfahrene Edelmetallexperte Gold weiter als Kauf ein, schließlich hätten sich die Rahmenbedingungen nicht geändert: Die Geldmengen steigen und die Staaten verschulden sich, als gäbe es kein Morgen. Er sagt: „Das ist langfristig inflationär. Gold hat die Aufgabe und Funktion, diesen Kaufkraftverlust durch Inflation auszugleichen. Und dies gelingt ihm seit Generationen.“

Was Anleger über Dollarstärke und Zinsanstieg wissen sollten

In den vergangenen Wochen wurde in Marktberichten häufig darauf hingewiesen, dass der Goldpreis unter dem starken Dollar und anziehenden US-Renditen leidet. Ungeachtet dessen hat er sich 2026 mit plus neun Prozent alles andere als schlecht entwickelt. Zur Erklärung: Ein starker US-Dollar belastet den Goldpreis, weil Gold weltweit in Dollar gehandelt wird. Wird der Dollar teurer, müssen Käufer aus anderen Ländern mehr bezahlen, was dann zu einer sinkenden Nachfrage führen kann. Gleichzeitig machen steigende US-Zinsen Anleihen attraktiver, da sie höhere Zinsen abwerfen. Gold bietet dagegen keine laufenden Erträge. Investoren schichten bei steigenden Zinsen oft von Gold in verzinsliche Anlagen um, was den Goldpreis zusätzlich unter Druck setzt.

Mit Blick auf diese Argumentation gibt Robert Hartmann aber folgendes zu bedenken und sagt: „Was Währungen angeht, ist der Dollar der Einäugige unter den Blinden. Nur der Schweizer Franken hat gegenüber Gold seit der Jahrtausendwende weniger an Wert verloren als der Dollar. US-Staatsanleihen würde ich daher gegenüber deutschen oder europäischen Anleihen bevorzugen.“ Zugleich weist er jedoch darauf hin, dass er seit mehr als 15 Jahren keine Anleihen mehr im Portfolio halte und erklärt: „Mir ist einfach das Risiko zu groß, dass das Vertrauen in Währungen und Anleihen von hoch verschuldeten Staaten irgendwann verlorengeht. Anleihegläubiger stünden dann vor einem erheblichen Verlust bis hin zum Totalverlust.“

In diesem Zusammenhang weist der Edelmetallprofi darauf hin, dass im Vorfeld der Bekanntgabe des diesjährigen „In Gold We Trust“-Report von der Liechtensteiner Vermögensverwaltung Incrementum AG ein aktuelles 68 Seiten starkes PDF-Dokument mit hochinteressanten Charts und Grafiken veröffentlicht wurde. Hier können Sie die ausgesprochen nützlichen Infos herunterladen.

So sieht Robert Hartmann die Finanzmärkte

Die aktuellen Diskussionen über den drohenden Mangel an Kerosin, LNG und Öl sowie die im Zuge des Irankriegs zu beobachtende Preisexplosion inkl. Inflationsschub (siehe oben) lassen nur einen Schluss zu: An den Finanzmärkten herrscht ein hohes Maß an Verunsicherung. Edelmetallexperte Hartmann bewertet die aktuelle Lage folgendermaßen und sagt: „Wenn die Straße von Hormus noch länger geschlossen bleibt, wird es zu einem Mangel an Treibstoffen kommen. Das gilt insbesondere für asiatische Länder, die einen deutlich höheren Anteil ihrer Energiekäufe im Nahen Osten tätigen.“ Zugleich weist er darauf hin, dass dies die USA als Selbstversorger eher nicht treffen wird. Er konstatiert: „Eine Mangellage führt zwangsläufig zu höheren Energiepreisen. Höhere Energiepreise befeuern die Inflation. Das ist ein Grundgesetz der Ökonomie und somit für mich eine ausgemachte Sache.“

Drei Fragen an die Privatkunden von pro aurum

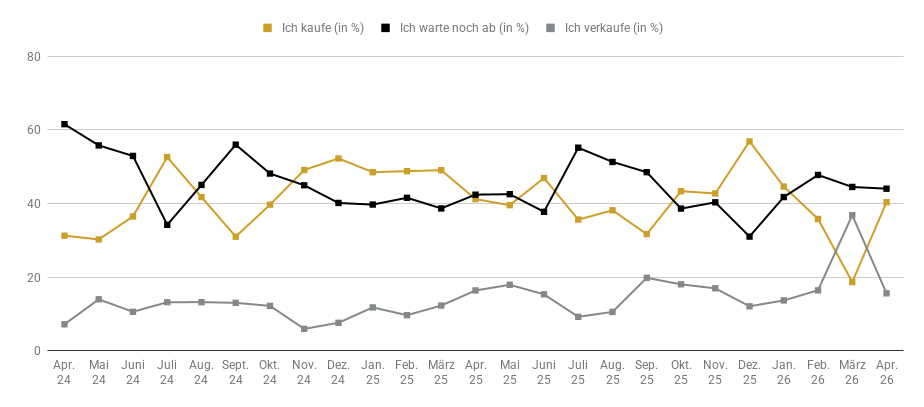
An der von pro aurum im Internet durchgeführten Edelmetall-Stimmungsumfrage haben sich im April 326 Personen (März: 626) beteiligt. Die Kaufbereitschaft der Investoren hat gegenüber dem Vormonat von 36,8 auf 40,4 Prozent erneut zugenommen. Die Quote einer abwartenden Haltung fiel mit 44,0 Prozent der Befragten marginal niedriger als im März (44,5 Prozent) aus. Nachgelassen hat hingegen die Verkaufsbereitschaft. Sie reduzierte sich im Berichtszeitraum von 18,7 auf 15,6 Prozent.

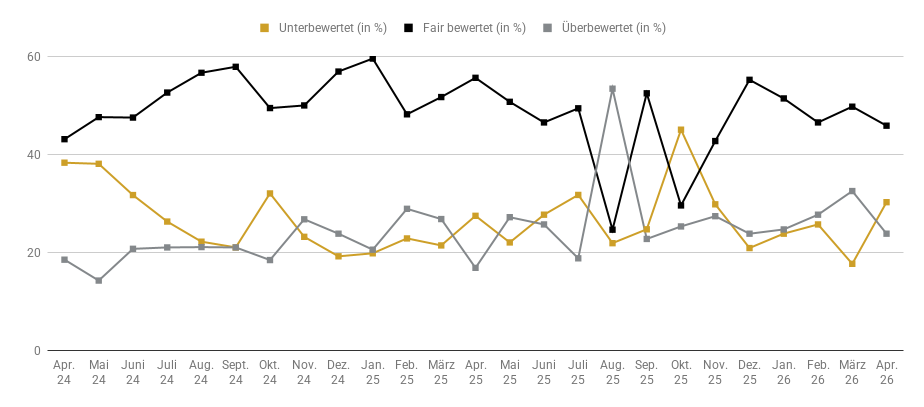
Hinsichtlich der aktuellen Bewertung der Edelmetallpreise gab es im April erhebliche Veränderungen zu beobachten. Bei der Einschätzung, dass Edelmetalle derzeit unterbewertet sind, war bspw. ein kräftiger Anstieg von 17,7 auf 30,3 Prozent registriert worden, während mittlerweile 45,9 Prozent der Befragten (März: 49,8 Prozent) eine faire Bewertung sehen. Deutlich geringer ausgeprägt ist die Ansicht, dass die Edelmetallpreise gegenwärtig überbewertet sind. Hier stellte sich nämlich gegenüber dem Vormonat ein markanter Rückgang von 32,5 auf 23,8 Prozent ein.

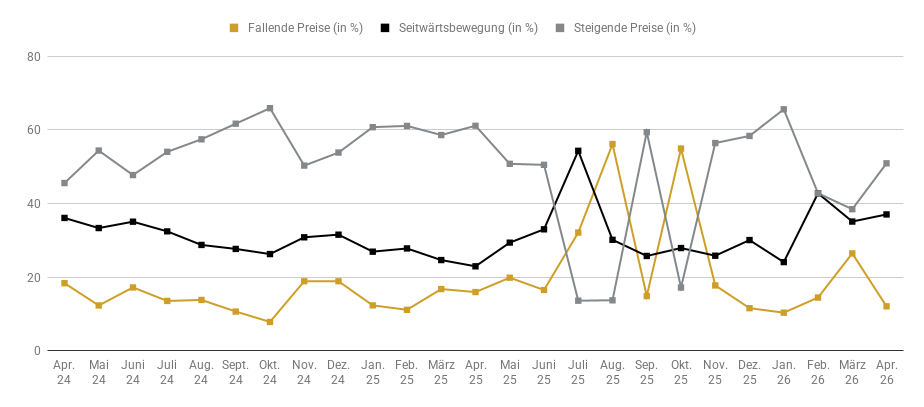
Bei der Frage nach der künftigen Preisentwicklung der Edelmetalle in den kommenden drei Monaten war eine stark wachsende Zuversicht registriert worden, schließlich prognostizierten im April 50,9 Prozent der Umfrageteilnehmer steigende Edelmetallpreise. Im März lag diese Quote bei lediglich 38,5 Prozent. Die Meinung, dass die Edelmetallpreise seitwärts tendieren werden, hat sich im April leicht verstärkt und legte von 35,1 auf 37,1 Prozent zu. Regelrecht eingebrochen ist hingegen der Anteil der Pessimisten. Hier stellte sich im Berichtszeitraum ein Rückgang von 26,4 auf 12,0 Prozent ein.

Quelle: pro aurum GmbH, Stand 27.04.2026

Goldreport 09/26

Goldreport 03/26

Gold: Preiseinbruch bei Kriegsausbruch

Krisenwährung im Achterbahn-Modus

Der Goldpreis zeigte im März eine äußerst volatile Entwicklung und geriet insbesondere in der zweiten Monatshälfte massiv unter Druck. Auslöser war vor allem der Ausbruch des Iran-Kriegs und vor allem dessen unerwartet lange Dauer. In der Folge stiegen nämlich die Öl- und Gaspreise kräftig an, was auf den Ausfall der strategisch wichtigen Transportroute „Straße von Hormus“ sowie die Angriffe auf die Öl- und Gasinfrastruktur und Tanker in der Region zurückzuführen war. Diese Ereignisse schürten weltweit neue Inflationssorgen, da höhere Energiepreise die Produktions- und Transportkosten erhöhen und in Asien sogar die Versorgung mit Öl und Gas gefährdet war bzw. bleibt.

Die Erwartungen an die Geldpolitik haben sich zuletzt deutlich verschoben. An den Finanzmärkten wird inzwischen eher mit steigenden US-Zinsen bis Ende 2026 gerechnet als mit Zinssenkungen. Laut FedWatch-Tool der CME Group lag die Wahrscheinlichkeit für eine Zinserhöhung zuletzt bei rund 36 Prozent, während Zinssenkungen mit nur etwa 2,5 Prozent eingepreist wurden. Steigende Zinsen erhöhen die Opportunitätskosten von Gold, da das Edelmetall keine laufenden Erträge abwirft. Gleichzeitig profitierte der Dollar von der weltweiten Unsicherheit, was den Goldpreis zusätzlich belastete.

Ein weiterer Faktor waren umfangreiche Gewinnmitnahmen. Nach der starken Rally der vergangenen Monate nutzten viele Investoren die Gelegenheit, Positionen zu reduzieren und Liquidität zu schaffen – auch um Verluste in anderen Anlageklassen auszugleichen. Robert Hartmann, Edelmetallprofi und Mitgründer von pro aurum, merkte an, dass es nur eine Frage der Zeit gewesen sei, wann der Angriff Israels und der USA gegen den Iran stattfinden würde. Er gehe davon aus, dass der Markt diese Möglichkeit bereits im Vorfeld antizipiert und eingepreist habe. Als es dann tatsächlich passierte, reagierte der Markt wie fast immer in der Vergangenheit: „Buy the rumours – sell the facts“. Hartmann sagte: „Ich vergleiche diesen Abverkauf an den Edelmetallmärkten gern mit dem Preisrückgang beim Ausbruch der Finanzkrise in den Jahren 2008/2009. Auch hier verlor der Goldpreis erst einmal kräftig an Boden, bevor er sich im Anschluss deutlich erholen und auf neue Rekordwerte steigen konnte.“

Seiner Meinung nach, hätten viele Marktteilnehmer nach den Kursrückgängen an den Finanzmärkten (Aktien und Anleihen) einfach Cash benötigt und deshalb ihre Gold- und Silberpositionen verkauft. Dies habe insbesondere für Kapitalsammelstellen im Nahen Osten gegolten, die durch die eine Abwertung von Immobilien nach den Raketenangriffen Irans schnell flüssige Mittel zur Besicherung der Immobilienkredite nachschießen mussten.

Dollar, Zinsen und Inflation belasten Gold

Der Rückschlag des Goldpreises spiegelte damit ein anspruchsvolles makroökonomisches Umfeld wider. Vor allem die Stärke des Dollars belastete das Edelmetall spürbar. In Zeiten erhöhter Unsicherheit betrachteten viele Investoren den Dollar als sicheren Hafen, während Gold trotz seiner traditionellen Rolle als Krisenwährung gemieden wurde. Diese Entwicklung dürfte jedoch eher von temporärer Natur sein, da strukturelle Faktoren weiterhin für Gold sprechen.

Aktuell gewichten die Marktteilnehmer jedoch die Zinsperspektiven stärker als die Inflationsentwicklung. Kurzfristig dominieren daher restriktive Geldpolitik und Dollarstärke das Marktgeschehen und sorgen dadurch für schlechte Laune an den Goldmärkten. Langfristig sollte sich dieses Bild jedoch wieder ändern. Hohe Staatsverschuldung, potenzielle Inflationsschübe und ein anhaltender Trend zur Entdollarisierung der Weltwirtschaft sprechen dafür, dass Gold seine Funktion als Krisen-, Vermögens- und Inflationsschutz wieder stärker ausspielen kann.

Edelmetallexperte Hartmann rechnet weiterhin mit deutlichen Kurssteigerungen an den Ölmärkten, auch wenn das politisch sicher nicht gewollt sei. Dies werde wahrscheinlich unter extremen Schwankungen passieren – je nachdem, wie sich der Kriegsschauplatz im Nahen Osten entwickelt.
Er sagt: „Deutlich höhere Ölpreise – und damit meine ich Preise zwischen 120 und 150 Dollar und vielleicht noch höher, haben das Potenzial, die Inflationsraten in allen westlichen Ländern empfindlich ansteigen zu lassen.“ Die Gewinnaussichten der Unternehmen würden sich dann stark eintrüben und könnten zu Panik an den Aktienmärkten sorgen. Er warnt vor einem solchen Szenario und sagt: „Auf dieses Szenario ist aktuell kaum jemand vorbereitet. Zumindest hört man keinen namhaften Analysten, der auf diese Möglichkeiten hinweisen würde.“

Robert Hartmann geht davon aus, dass der Anstieg des Ölpreises mittel- bis langfristig eher positiv für den Goldpreis sei. Er gibt folgendes zu bedenken und sagt: „Zwar werden die Zinsen in diesem Fall weiterhin steigen – jedoch nicht in gleicher Höhe wie die Inflationsrate. In der Folge dürfte die um die Inflation bereinigte reale Rendite von Anleihen ins Negative abrutschen und dies ist eine der wichtigsten Voraussetzungen für weiter steigende Edelmetallnotierungen.“

Hohe Nervosität und Volatilität

Der Goldmarkt zeigt sich derzeit ausgesprochen volatil und ist von einer ungewöhnlich hohen Nervosität geprägt. Allein im März verzeichnete der Goldpreis bislang ein Minus von über 15 Prozent. Noch deutlicher wird die Unsicherheit beim Blick auf die Schwankungsbreite: Zwischen Monatshoch und Monatstief lag die Spanne bei 32 Prozent. Solch extreme Bewegungen innerhalb kurzer Zeiträume sind ein klares Zeichen für einen angespannten Markt.

Verschiedene Volatilitätsindikatoren bestätigen dieses Bild. Der CBOE-Goldvolatilitätsindex (GVZ) misst die erwarteten Kursschwankungen von Gold auf Basis von Optionen und gilt als wichtiges Barometer für die Risikoeinschätzung am Edelmetallmarkt. Aktuell liegt der GVZ bei fast 39 Prozent. Zum Vergleich: Der bekannte Volatilitätsindex VIX, der die erwartete Schwankungsintensität des US-Aktienindex S&P-500 abbildet, notiert derzeit bei etwa 27 Prozent. Dass der GVZ den VIX so deutlich übertrifft, ist eher ungewöhnlich und unterstreicht die starke Verunsicherung der Marktakteure.

Dabei war das Bild in den vergangenen Jahren zeitweise ein völlig anderes. Sowohl 2024 als auch 2025 gab es längere Marktphasen, in denen die erwartete Volatilität bei Gold unter der des Aktienmarktes lag – trotz dessen stärkerer Diversifikation teilweise über mehrere Monate hinweg. Gold galt in diesen Perioden als vergleichsweise stabiler Baustein im Portfolio.

Die aktuelle Situation kehrt dieses Verhältnis nun um. Da Volatilitätsindizes wie der GVZ als Risikobarometer interpretiert werden, signalisiert der Markt aus finanzmathematischer Sicht derzeit ein höheres Risiko bei Gold als beim breit gestreuten US-Aktienindex S&P 500. Ob diese Einschätzung auch fundamental gerechtfertigt ist, erscheint jedoch fraglich. Begründung: Viele der klassischen Argumente für Gold – etwa als Inflationsschutz oder Krisenabsicherung – bestehen auf lange Sicht nach wie vor.

Goldexperte Hartmann erklärt: „Die Volatilitäten sind an nahezu allen Märkten historisch hoch. Allein am 23. März betrug die Schwankungsbreite einer Feinunze Gold mehr als 400 Dollar. Nachdem Trump kundtat, dass die Angriffe auf iranische Energieanlagen um fünf Tage verschoben werden, drehte das gelbe Edelmetall wieder deutlich nach oben.“ Hartmann geht davon aus, dass man während solch extremen Bewegungen unter Tradingaspekten kaum gewinnbringend handeln könne. Anlegern gibt er folgenden Rat und sagt: „Falls jemand unserer Empfehlung eines Rebalancing des Portfolios mit Teilverkäufen gefolgt ist, kann man im Bereich von 3.800 bis 4.200 Dollar darüber nachdenken, die verkauften Positionen teilweise wieder zurückzukaufen. Insgesamt sollte der Edelmetallanteil am Portfolio dadurch aber nicht über 25 Prozent ansteigen.“

Drei Fragen an die Privatkunden von pro aurum

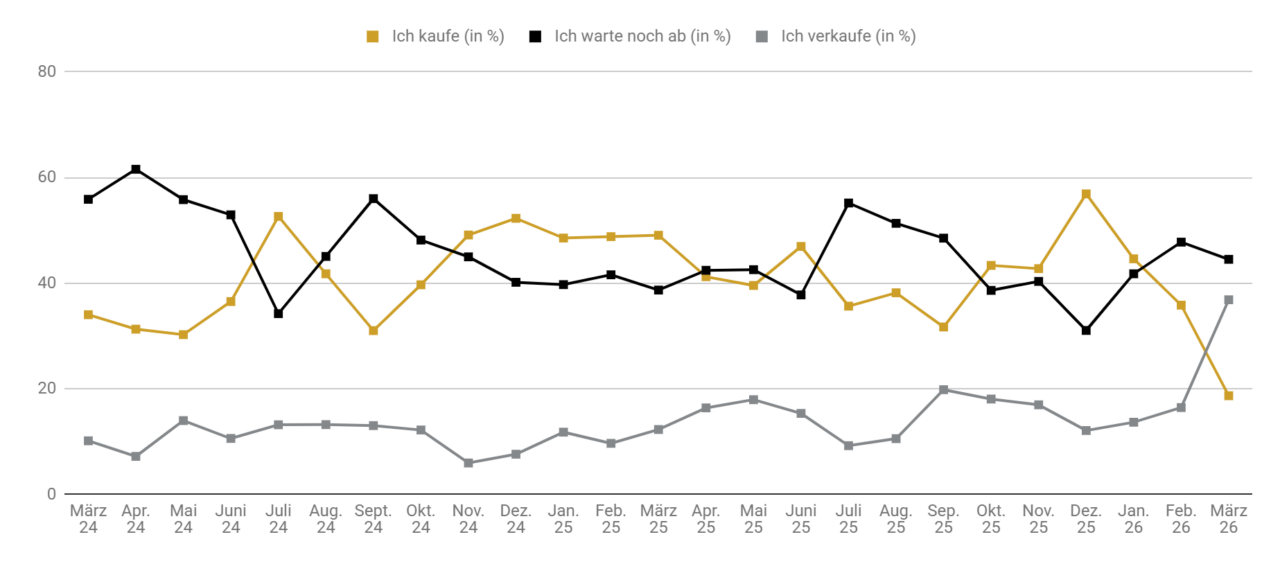
Im März haben sich an der von pro aurum im Internet durchgeführten Edelmetall-Stimmungsumfrage 626 Personen (Februar: 702) beteiligt. Die Turbulenzen an den Edelmetallmärkten haben sich auf die Kaufbereitschaft der Investoren kaum ausgewirkt. Sie hat sich gegenüber dem Vormonat von 35,8 auf 36,8 Prozent sogar leicht erhöht. Eine abwartende Haltung nehmen mittlerweile 44,5 Prozent der Befragten (Februar: 47,8 Prozent) ein, während sich die Verkaufsbereitschaft im Berichtszeitraum von 16,4 auf 18,7 Prozent erneut erhöht hat.

Befragt nach der aktuellen Bewertung der Edelmetallpreise kann man im März eine signifikante Änderung des Marktsentiments ausmachen. So verzeichnete zum Beispiel die Einschätzung, dass Edelmetalle derzeit unterbewertet sind, einen Rückgang von 25,7 auf 17,7 Prozent. Eine faire Bewertung sehen aktuell 49,8 Prozent der Umfrageteilnehmer, nachdem deren Anteil im Februar mit 46,6 Prozent etwas geringer ausgefallen war. Verstärkt hat sich hingegen die Ansicht, dass die Edelmetallpreise gegenwärtig überbewertet sind. Deren Anteil verbuchte im März einen signifikanten Zuwachs von 27,7 auf 32,5 Prozent.

Bei der Frage nach der künftigen Preisentwicklung der Edelmetalle in den kommenden drei Monaten war erneut ein nachlassender Optimismus auszumachen. Steigende Edelmetallpreise prognostizierten 38,5 Prozent der Befragten (Februar: 42,8 Prozent). Einen kräftigen Zuwachs gab es indes unter den Pessimisten zu beobachten. Deren Anteil hat sich nämlich im Berichtszeitraum von 14,4 auf 26,4 Prozent deutlich erhöht. Die Meinung, dass die Edelmetallpreise seitwärts tendieren werden, verzeichnete eine rückläufige Quote. Diese hat sich gegenüber den Februar-Werten von 42,8 auf 35,1 Prozent reduziert.

Quelle: pro aurum GmbH, Stand 30.03.2026