Goldreport 02/26
Ausgebremst durch Terminbörsentreiber
Starker Rebound nach veritablem Crash
Diese Turbulenzen waren vor allem auf das Anheben der Sicherheitsleistungen (Margins) an der Shanghai Gold Exchange sowie an der Comex zurückzuführen. Margins sind Sicherheitsleistungen, die Terminspekulanten beim Kauf von Futures-Kontrakten hinterlegen müssen. Werden diese Anforderungen angehoben, steigt der Kapitalbedarf für bestehende bzw. neue Positionen. Für viele spekulative Investoren bedeutet dies: Sie müssen entweder zusätzliches Kapital einschießen oder Positionen reduzieren. Gerade kurzfristig orientierte Marktteilnehmer reagieren in solchen Situationen häufig mit Verkäufen, um Liquidität zu sichern.
Nach der im vergangenen Jahr zu beobachtenden Rally bei Gold und Silber hatten sich zahlreiche Investoren mit gehebelten Futures-Positionen engagiert. Die von den Terminbörsen in den Monaten zuvor verkündeten „Beruhigungsmaßnahmen“ blieben zunächst wirkungslos, doch die Ende Januar bzw. Anfang Februar beschlossenen lösten dann eine Welle von Gewinnmitnahmen aus. Das Unterschreiten wichtiger charttechnischer Marken verstärkte den Preisdruck zusätzlich und löste zahlreiche Stop-Loss-Orders aus.
Das Anheben von Margins ist an Terminbörsen nicht ungewöhnlich. Steigen die Preise stark und schnell an, erhöhen die Börsenbetreiber oft die Sicherheitsanforderungen, um Risiken im System zu begrenzen. Für den Markt bedeutet das jedoch häufig kurzfristige Unruhe – selbst wenn sich an den fundamentalen Treibern wie Inflation, Zinsentwicklung oder geopolitischen Risiken nichts geändert hat.
Starkes Comeback des Goldpreises
Besonders bemerkenswert: Der von der US-Aufsichtsbehörde Commodity Futures Trading Commission (CFTC) veröffentlichte Commitments of Traders Report (CoT) weist seit Ende Dezember bei der Anzahl offener Kontrakte (Open Interest) zwar einen Rückgang um über 15 Prozent sowie einen stark nachlassenden Optimismus unter großen wie kleinen Terminspekulanten aus, dennoch verbuchte das gelbe Edelmetall 2026 ein Plus von 19 Prozent (25.02.26). Dies deutet darauf hin, dass andere Käufergruppen – etwa ETF-Investoren, institutionelle Anleger sowie physische Nachfrager – die Verkäufe kompensierten. Faktoren wie geopolitische Risiken, Zollchaos und Inflationssorgen dürften zusätzlich gestützt haben. Für Anleger ist dies ein wichtiges Signal: Einem Markt, der spekulative Abflüsse verkraftet, kann ein hohes Maß an relativer Stärke attestiert werden.
Deutlich bergauf ging es im Zuge der diesjährigen Achterbahnfahrt allerdings mit dem CBOE-Goldvolatilitätsindex (GVZ), der sich seit Ende Dezember von 23,9 auf 37,6 Prozent erhöht hat. Zum Vergleich: Der VIX bezieht sich auf den S&P-500-Index und fällt mit aktuell 19 Prozent deutlich niedriger aus. Aus finanzmathematischer Sicht legt dies den Schluss nahe, dass der Kauf von Gold aufgrund der höheren Kursschwankungsintensität mit einem höheren Risiko verbunden ist als ein Investment in den marktbreiten US-Aktienindex S&P 500. Unter fundamentalen Aspekten und auf lange Sicht dürfte sich diese Einschätzung jedoch etwas relativieren, schließlich hat sich Gold seit Generationen als global handelbare Krisenwährung und als effektiver Vermögensschutz bestens bewährt.
Robert Hartmann, der erfahrene Edelmetallexperte und Mitgründer von pro aurum, hat für die diesjährige Korrektur des Goldpreises eine relativ einfache Erklärung: „What goes up must come down.“ Historisch gesehen gab es seit Mai 2025 kaum vergleichbare Anstiege in so kurzer Zeit. Die weiteren Perspektiven von Gold stuft er folgendermaßen ein und sagt: „Ich halte die scharfe Korrektur für ein reinigendes Gewitter am Goldmarkt – und gehe davon aus, dass uns die Korrektur in den kommenden Monaten weiter begleiten wird, wenngleich ein Angriff der USA auf den Iran diese aber jederzeit beenden könnte.“ Sollte dies ausbleiben, hält er Goldpreise von 4.200 bis 4.400 Dollar möglich und merkt aber zugleich an: „Dass der Bullenmarkt zu Ende ist, glaube ich nicht.“
Seit mehr als 40 Jahren beschäftigt sich Hartmann intensiv mit dem Edelmetallmarkt und hat in dieser Zeit noch nie gesehen, dass die physische Edelmetallnachfrage global so lange auf so einem hohen Niveau war. Er erklärt: „In der Vergangenheit hat sich die Nachfrage meist auf ein oder zwei Kontinente beschränkt. Der gegenwärtig zu beobachtende globale Nachfrageschub hat dazu geführt, dass die Verfügbarkeit von physischen Barren und Münzen seit Längerem stark eingeschränkt ist – insbesondere bei Silber.“
In solchen Marktphasen sei die Volatilität stets erhöht. Laut dem Edelmetallprofi haben die mehrmaligen Erhöhungen der Margin-Anforderungen an den Terminbörsen diese Entwicklung zusätzlich verstärkt.
Rückenwind aus dem ETF-Sektor
Ein wichtiger Grund für die relative Stärke des Goldpreises dürfte vor allem in der anhaltend hohen Nachfrage im ETF-Sektor zu sehen sein, schließlich belaufen sich die in diesem Jahr registrierten weltweiten Goldzuflüsse laut Daten des World Gold Council bereits auf 108,6 Tonnen (2025: 800,3 Tonnen). Mit 63,6 Tonnen entfällt mehr als die Hälfte auf die Region Asien, gefolgt von Nordamerika (44,6 Tonnen) und Europa (minus 1,4 Tonnen). Wichtig zu wissen: In den vergangenen 15 Jahren haben sich die Goldbestände asiatischer ETFs von 19,4 auf 436,8 Tonnen mehr als verzwanzigfacht, während sich die Goldbestände ihrer europäischen bzw. nordamerikanischen Pendants im selben Zeitraum „lediglich“ verdoppelt bzw. um 41 Prozent erhöht haben. Und das „Ende der Fahnenstange“ ist damit möglicherweise noch gar nicht erreicht, da in europäischen Gold-ETFs derzeit 1.432,2 Tonnen und in nordamerikanischen Papieren sogar 2.138,6 Tonnen Gold verwahrt werden. Dies eröffnet mit Blick auf die künftige Entwicklung asiatischer Gold-ETFs Raum für erhebliches Nachholpotenzial.
Trump bleibt wichtiger Preistreiber für Gold
In den vergangenen Monaten hat Donald Trump erneut eine zentrale Rolle bei der steigenden Nachfrage nach Gold gespielt. Seit dem am 20. Februar gefällten Urteil des Supreme Court herrscht neues Zollchaos: Das Gericht erklärte zentrale von Trump verhängte Zölle für rechtswidrig. Teile der Maßnahmen wurden daraufhin gestoppt. Trump kündigte danach umgehend für alle Länder neue Importzölle auf anderer gesetzlicher Grundlage an. Unternehmen haben bereits Klagen auf Rückerstattung eingereicht, was die gegenwärtige Lage noch komplizierter macht. Für Märkte und Handelspartner bedeutet dies vor allem eines: anhaltende Unsicherheit.
Zölle bergen bekanntlich zahlreiche wirtschaftliche Risiken: Sie können die Preisstabilität gefährden, weil Importkosten steigen, was dann auf Verbraucherpreise durchschlägt. Gleichzeitig belasten sie Lieferketten, da Unternehmen eventuell gezwungen sind, Lieferanten auszutauschen. Zudem können sie das globale Wirtschaftswachstum bremsen, wenn Handelspartner mit Gegenmaßnahmen reagieren oder Investitionen zurückhalten. Genau diese Unsicherheiten – verbunden mit drohenden Lieferengpässen – treiben Kapital in klassische Krisenwährungen wie Gold und Silber.
Die geopolitische Lage heizt diese Fluchtbewegung zusätzlich an. Konflikte und Spannungen – etwa zwischen den USA und dem Iran oder der Streit über Grönland – verstärken die Wahrnehmung, dass traditionelle US-Wertanlagen an Attraktivität einbüßen. In diesem Umfeld rückt Gold als Absicherungsinstrument stärker in den Fokus. In den vergangenen Jahren hat dies dazu geführt, dass viele Notenbanken ihre Goldreserven ausbauen und weniger auf US-Staatsanleihen, sondern eher auf physisches Gold vertrauen. Dies legt den Schluss nahe, dass Gold nicht nur ein kurzfristiger „Panikkauf“ ist, sondern als langfristige Absicherung gegen politische und wirtschaftliche Unsicherheiten wahrgenommen wird.
Kurz gesagt: Trumps Politik wirkt wie ein Katalysator für das gegenwärtig starke Interesse an Gold – sowohl bei Privatanlegern als auch bei institutionellen Investoren und Notenbanken. Und mittlerweile kaufen nicht nur Zentralbanken aus den BRICS-Staaten Gold, sondern auch europäische Notenbanken – bspw. aus Polen und Tschechien. Robert Hartmann geht übrigens davon aus, dass Notenbanken auch zukünftig als Käufer am Markt agieren werden und sagt: „Die Ent-Dollarisierung ist meines Erachtens noch nicht abgeschlossen. Zudem hat sich an der Verschuldungspolitik vieler Staaten nichts verändert.“ Für ihn sei klar, dass je mehr Schulden in der Zukunft aufgenommen werden, desto unsicherer werden die ausgegebenen Anleihen dieser Staaten. Und dies lasse sich nicht mehr umkehren – zumindest solange die Staaten hohe Defizite mit Anleihen finanzieren müssen. Außerdem gibt er Folgendes zu bedenken und warnt: „Die Zinsen für Staatsanleihen sind angesichts des darin verborgenen Verlustrisikos viel zu niedrig!“
Für Robert Hartmann gibt es derzeit ein ganz klares Signal: „Die Zeiten, in denen die Reserven überwiegend in Staatsanleihen gehalten werden, sind definitiv vorbei. Dies gilt für Notenbanken, Finanzinstitutionen und selbstverständlich auch für Privatanleger.“
Drei Fragen an die Privatkunden von pro aurum
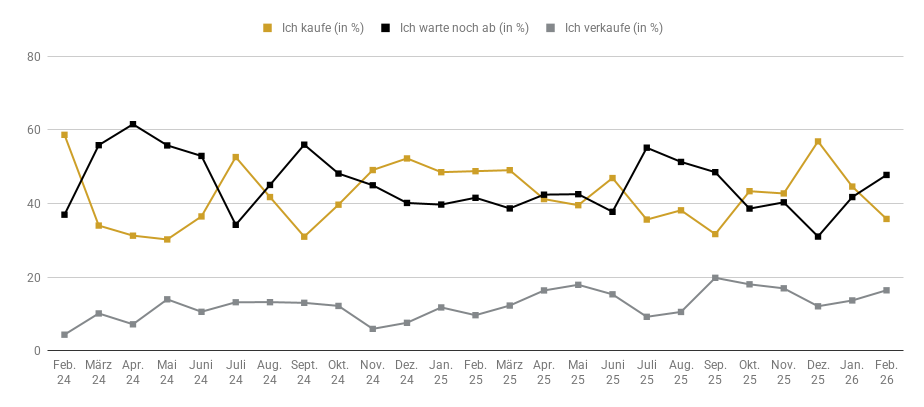
An der von pro aurum im Internet durchgeführten Edelmetall-Stimmungsumfrage haben sich im Februar 702 Personen (Januar: 1.053) beteiligt. Dabei war erneut eine nachlassende Kaufbereitschaft registriert worden. Diese hat sich gegenüber dem Vormonat von 44,6 auf 35,8 Prozent reduziert. Von 41,8 auf 47,8 Prozent bergauf ging es indes mit dem Anteil derer, die eine abwartende Haltung einnehmen. Die Verkaufsbereitschaft legte im Berichtszeitraum ebenfalls zu. Hier gab es einen Zuwachs von 13,6 auf 16,4 Prozent zu beobachten.
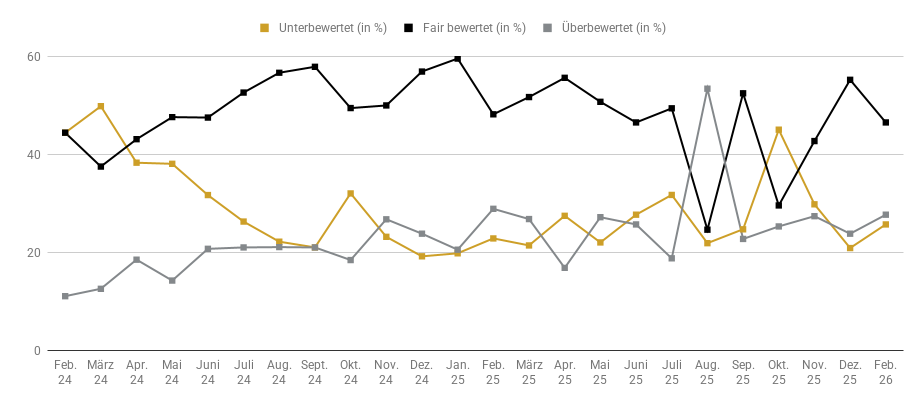
Bei der Frage zur aktuellen Bewertung der Edelmetallpreise hat sich im Februar die Ansicht leicht verstärkt, dass die Edelmetallpreise derzeit unterbewertet sind. Hier stellte sich nämlich ein Plus von 23,9 auf 25,7 Prozent ein. Eine faire Bewertung sehen derzeit 46,6 Prozent der Umfrageteilnehmer, nachdem im Januar hier noch eine Quote von 51,4 Prozent zu Buche schlug. Etwas nach oben ging es mit der Einschätzung, dass die Edelmetallpreise gegenwärtig überbewertet sind. Hier war im Februar ein Wert von 27,7 Prozent (Vormonat: 24,7 Prozent) registriert worden.
Nach den jüngsten Marktturbulenzen gab es bei der Frage nach der künftigen Preisentwicklung der Edelmetalle in den kommenden drei Monaten erhebliche Veränderungen zu beobachten. So ging es mit dem Optimismus steil bergab. Nachdem im Januar noch 65,6 Prozent der Befragten steigende Edelmetallpreise prognostizierten, brach dieser Anteil im Februar auf 42,8 Prozent regelrecht ein. Deutlich verstärkt hat sich hingegen die Meinung, dass die Edelmetallpreise seitwärts tendieren werden. Hier gab es nämlich gegenüber dem Vormonat einen kräftigen Anstieg der Quote von 24,1 auf 42,8 Prozent zu melden. Eine Minderheit von 14,4 Prozent der Anleger geht gegenwärtig davon aus, dass die Edelmetallpreise fallen werden, nachdem der Wert im Januar mit 10,3 Prozent um einiges niedriger ausgefallen war.
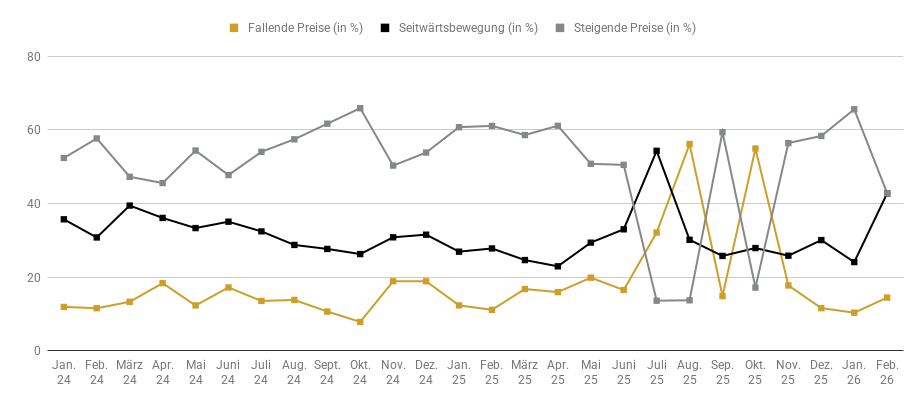
Quelle: pro aurum GmbH, Stand 06.03.2026